
El sector inmobiliario en Colombia afronta un panorama crítico tras el sismo
El mercado de la construcción en el territorio colombiano sufrió un golpe sin precedentes a raíz del movimiento telúrico registrado a mediados del año, un fenómeno que terminó por sepultar las expectativas de recuperación de una industria que ya mostraba signos claros de agotamiento y fatiga económica en múltiples zonas del país.
De acuerdo con las mediciones entregadas por la Cámara Colombiana de la Construcción (Camacol), fundamentadas en los reportes de Coordenada Urbana, la actividad comercial experimentó una contracción generalizada que superó el 25% anual durante el mes posterior a la emergencia, afectando rubros tan sensibles como la salida de nuevos proyectos, la colocación de unidades y la apertura de obras.
Impacto severo en las regiones del Eje Cafetero y el occidente
Las consecuencias del desastre natural no tardaron en reflejarse en los balances estadísticos. Según los datos del gremio, “en agosto, las ventas de vivienda en Risaralda cayeron 80,2% anual”, una cifra que evidencia la magnitud de la parálisis comercial en esa zona específica del país.
Al examinar el comportamiento acumulado entre enero y agosto, las cifras oficiales contabilizaron 79.226 lanzamientos, 105.226 transacciones de venta y 70.264 edificaciones iniciadas. Estas cantidades representan variaciones negativas de -17,5%, -11,7% y -14,1% respectivamente, si se les compara con el mismo ciclo del calendario anterior.
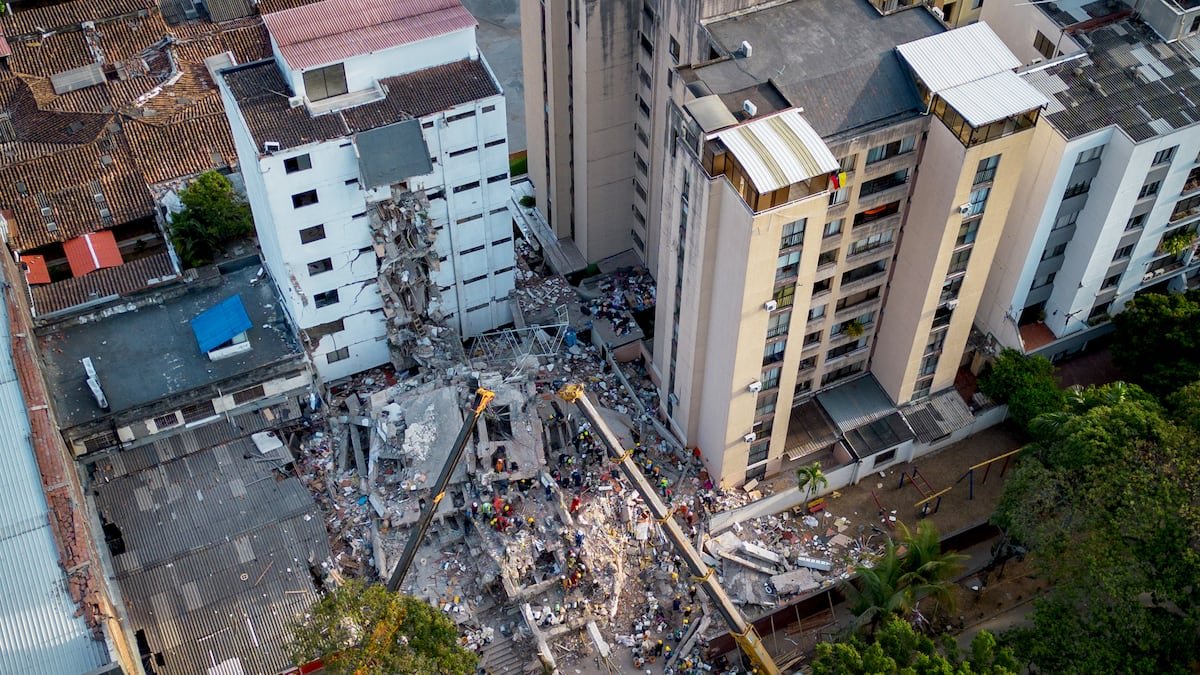
El evento telúrico, que alcanzó una magnitud de 7,4 con epicentro en la localidad de San José del Palmar, Chocó, dejó un saldo dramático de 138.896 inmuebles impactados a lo largo de la geografía nacional, según el Registro Único de Damnificados de la Unidad Nacional para la Gestión del Riesgo de Desastres (UNGRD) con corte al 2 de octubre.
Dentro de este balance trágico, la autoridad de gestión del riesgo detalló que 119.748 edificaciones sufrieron daños estructurales o parciales, mientras que 19.148 construcciones quedaron totalmente destruidas, concentrándose la mayor parte de los perjuicios en departamentos estratégicos como Chocó, Caldas, Quindío, Risaralda y el Valle del Cauca.
Una brecha estructural que se amplía
Los análisis sectoriales demuestran que las zonas del Eje Cafetero y el Valle del Cauca ya experimentaban un ritmo inferior frente al resto de la nación desde el año 2023, una diferencia desfavorable que se ensanchó notablemente durante el presente ejercicio.
Para el mes de agosto, el indicador de comercialización inmobiliaria —tomando como base 100 puntos correspondientes al promedio mensual de 2019— se desplomó hasta situarse en 40 enteros en esos cuatro departamentos, al tiempo que el promedio nacional restante se mantuvo en 84 unidades.
La disparidad también se evidenció en la salida de proyectos nuevos, cuyo índice se redujo a 24 puntos en las zonas golpeadas por el sismo frente al 47 del resto del país. En materia de iniciación de obras, la brecha fue aún más dramática, registrando valores de 19 y 77 puntos respectivamente.
Para ilustrar la parálisis absoluta de la actividad constructora en algunas de estas zonas, las estadísticas revelan que Caldas apenas pudo impulsar 429 obras nuevas en agosto, mientras que Quindío, Risaralda y el Valle del Cauca reportaron una actividad nula, con cero unidades iniciadas durante ese ciclo.
El enorme desafío de la reconstrucción habitacional
La magnitud de los daños materiales impone una exigencia extraordinaria para la industria edificadora local. En las cuatro regiones analizadas por Camacol, el volumen de inmuebles afectados representa 7,4 veces el total de las obras que lograron iniciarse a lo largo de los últimos doce meses, periodo en el cual apenas se contabilizaron 13.484 unidades.
Asimismo, el número de hogares que perdieron totalmente sus techos equivale a 1,1 veces la producción anual completa de construcción nueva en esas áreas geográficas. Esta desproporción significa que, para superar la emergencia y atender la demanda vegetativa tradicional, el sector se verá obligado a duplicar su capacidad operativa de manera inmediata.
Desde la perspectiva gremial, la superación de esta crisis exigirá la implementación urgente de incentivos económicos, facilidades normativas para la habilitación de suelo y un acceso expedito al financiamiento, garantizando así que la tarea de reconstrucción logre devolver la estabilidad a un mercado inmobiliario profundamente sacudido.