


Los consumidores en Argentina continúan enfrentando un escenario marcado por una notable dispersión en los valores de los productos de la canasta básica, evidenciando que adquirir idénticos artículos en distintos establecimientos comerciales puede representar variaciones significativas en el gasto final de los hogares.
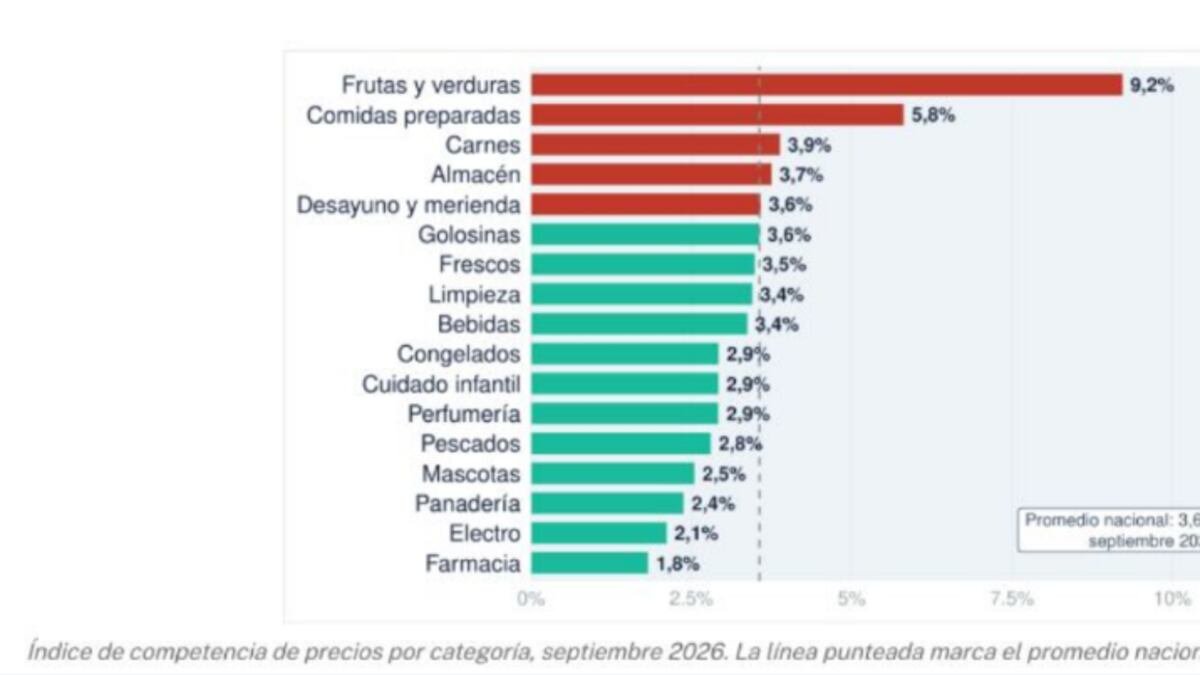
De acuerdo con un análisis reciente elaborado por la Universidad de San Andrés (UDESA), la brecha de precios entre cadenas de supermercados alcanza hasta un 9,2% en el rubro específico de frutas y verduras, un fenómeno que se ha mantenido con relativa estabilidad a lo largo de 2026.
El impacto de la ubicación geográfica en el costo de vida
Más allá de las diferencias detectadas entre las distintas marcas de supermercados, el estudio detalla que las disparidades territoriales continúan marcando el pulso económico del país. En este sentido, la región patagónica se afianza como el territorio más costoso del territorio argentino, registrando cifras que superan en un 3,4% a la media nacional.
En la vereda opuesta, los distritos que concentran los valores más accesibles se ubican en el centro del país. Específicamente, la provincia de Buenos Aires se sitúa un 5,5% por debajo del promedio general, mientras que la Ciudad Autónoma de Buenos Aires exhibe marcas que son un 5,2% más económicas que la media de todo el país.
Frutas, verduras y comidas preparadas lideran las diferencias
El informe académico profundiza en los rubros donde la comparación de costos resulta más determinante para el bolsillo de los compradores. Las frutas y verduras encabezan con holgura la lista de la disparidad comercial, superando en más de dos veces y media la brecha promedio general que se registra habitualmente entre los distintos comercios minoristas.
Detrás de los productos frescos, el segmento que muestra mayores alteraciones tarifarias es el de las comidas preparadas. Por el contrario, sectores comerciales como farmacia, electrodomésticos y panadería exhiben un comportamiento mucho más homogéneo, con valores considerablemente más parejos sin importar la cadena elegida para realizar las compras.
Al respecto, la investigación destaca el comportamiento sostenido de estas variables durante el ciclo anual: “Sin cambios de fondo en 2026: las diferencias de precios entre supermercados se mantuvieron estables todo el año, entre 3,5% y 3,7%”, puntualiza el documento oficial del relevamiento.
Particularidades regionales y categorías específicas
El análisis geográfico también demuestra que las dinámicas de costos no operan de manera uniforme en todas las categorías de consumo. Un caso paradigmático ocurre con el segmento de las golosinas, donde la brecha territorial se amplía de forma drástica: mientras que en la Patagonia los valores superan en un 16,1% al promedio nacional, en la capital del país se desploman hasta un 16,5% por debajo de dicha marca.
Asimismo, los expertos advierten que la Patagonia no detenta el liderazgo de carestía en la totalidad de los rubros. El Noroeste argentino emerge también como una zona con costos elevados, posicionándose como la región más cara en seis sectores diferentes, entre los cuales sobresalen las carnes y los productos hortofrutícolas.
Esta complejidad demuestra que el mapa de precios en el mercado interno argentino responde a lógicas múltiples, donde una misma zona geográfica puede mostrar valores sumamente elevados en determinados rubros alimenticios o de consumo masivo, pero mantenerse en línea con el promedio nacional en otras categorías comerciales.


