


Pagos digitales listos antes de la temporada de ofertas
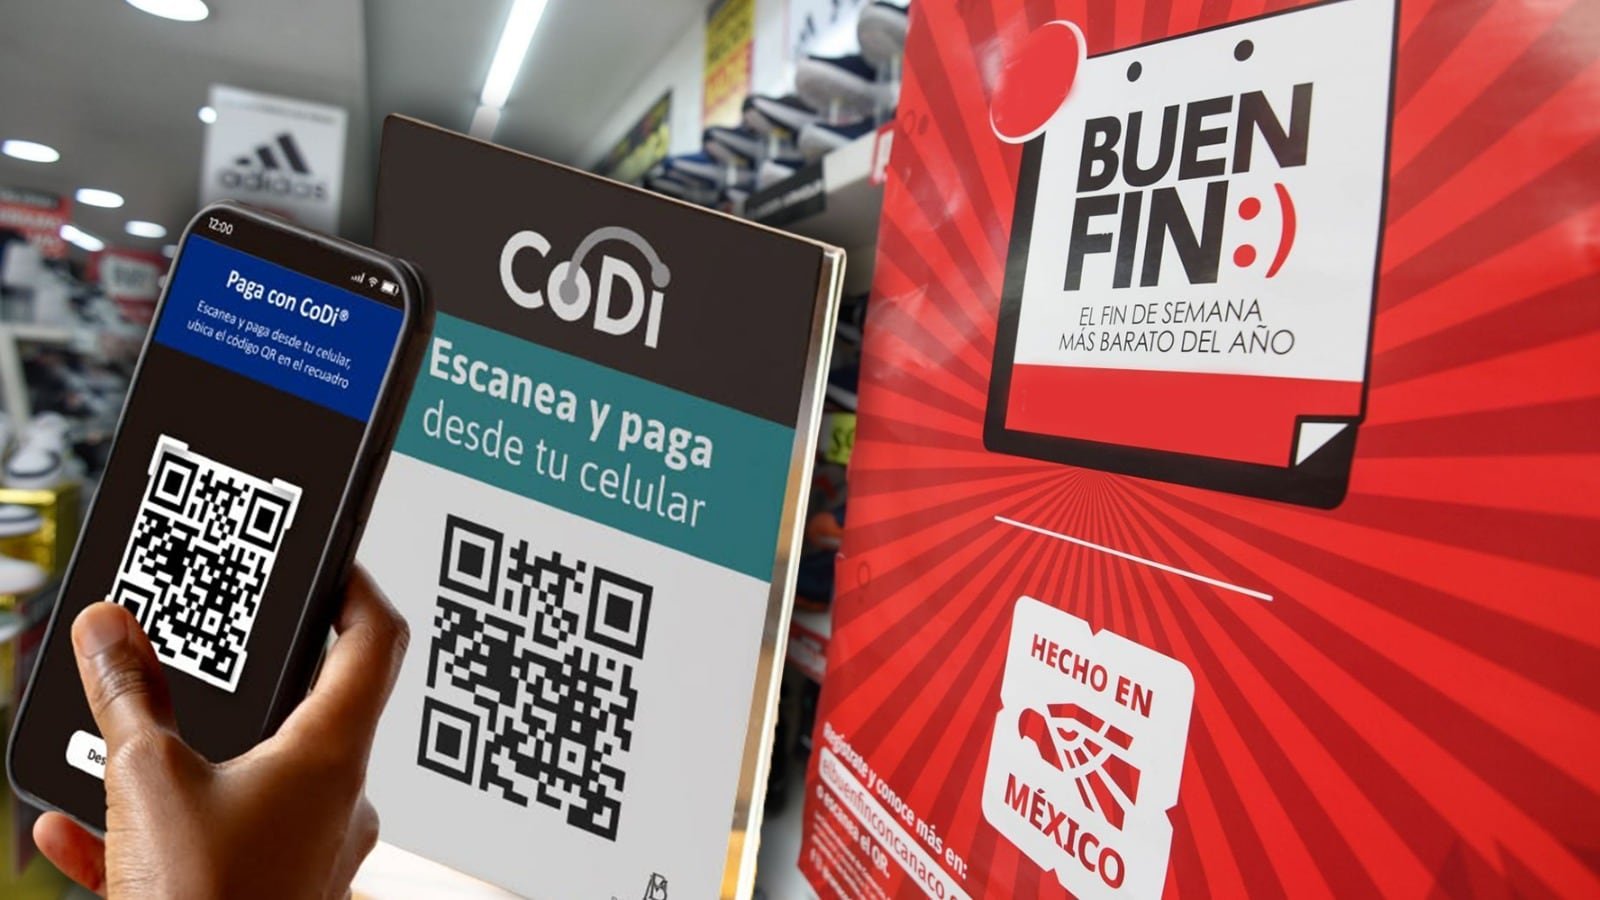
El ecosistema financiero mexicano se encuentra afinando los últimos detalles para transformar la manera en que millones de ciudadanos realizan sus compras cotidianas y de temporada. Diversas instituciones bancarias operantes en el país tienen previsto integrar de manera formal los pagos con CoDi en aplicaciones móviles antes de la llegada de El Buen Fin 2026, según lo anunciado por las autoridades federales.
Durante la conferencia matutina gubernamental, José Antonio Peña Merino, titular de la Agencia de Transformación Digital y Telecomunicaciones (ATDT), detalló que esta modernización forma parte central de las directrices contempladas en la iniciativa de la Ley de Economía Digital. El propósito fundamental es dinamizar y simplificar las transacciones electrónicas aprovechando la robusta infraestructura del Sistema de Pagos Electrónicos Interbancarios (SPEI) y la plataforma de Cobro Digital (CoDi), ambos sistemas diseñados originalmente por el Banco de México.
Pese a que el calendario oficial otorga a las entidades financieras un plazo que concluye formalmente en diciembre, el funcionario destacó que un grupo importante de bancos ha notificado al Gobierno su intención de adelantar el proceso. De este modo, los sistemas operativos necesarios estarían funcionando con total normalidad durante la primera quincena de noviembre.
Cabe recordar que la edición correspondiente a este año de El Buen Fin se realizará del 13 al 17 de noviembre, por lo que los consumidores podrían aprovechar esta nueva alternativa tecnológica para adquirir bienes y servicios sin depender de tarjetas físicas o efectivo.
La Presidenta @Claudiashein destacó que ya es posible abrir cuentas bancarias por vía electrónica en todos los bancos, con montos de hasta 130 mil pesos, y utilizar CoDi para pagar desde el teléfono sin comisiones.
Más digitalización significa mayor seguridad, y eficiencia. pic.twitter.com/hf9pBjxQwy— Jesús Ramírez Cuevas (@JesusRCuevas) September 24, 2026
El mecanismo operativo detrás de las transferencias mediante CoDi
De acuerdo con las explicaciones ofrecidas por el titular de la ATDT, realizar una transacción comercial mediante esta vía digital requerirá de un proceso sumamente intuitivo que constará esencialmente de tres pasos principales desde la banca móvil:
- Seleccionar con precisión la cuenta bancaria de origen para efectuar el cargo correspondiente.
- Generar un código QR personalizado con el importe exacto de la compra, o bien, escanear directamente el código proporcionado por el establecimiento comercial.
- Verificar cuidadosamente los datos de la operación y proceder a la confirmación final.
La flexibilidad del sistema permitirá tanto que el comprador exhiba su pantalla para que el negocio la escanee, como que el establecimiento muestre su propio código para que el usuario valide y autorice el movimiento monetario desde su dispositivo móvil.
Las proyecciones técnicas del Banco de México indican que la validación y acreditación exitosa de los fondos tomará un lapso aproximado de cuatro o cinco segundos.
“SPEI y CoDi, por ley, no cobran comisiones. Entonces, cuando tú haces una transferencia pagando con el celular, es una transferencia que implica que no hay ningún cobro de comisión, ni para el cliente, ni para el tendero o el proveedor del servicio.”, añadió Peña Merino.
Alternativas de cobro para comercios y prestadores de servicios
La herramienta tecnológica también ha sido diseñada para incorporar de manera masiva a pequeños negocios, microempresas y prestadores de servicios independientes, permitiéndoles aceptar contraprestaciones electrónicas sin necesidad de terminales bancarias tradicionales.
Los establecimientos comerciales tendrán la facilidad de instalar un QR estático en sus mostradores. De esta forma, el consumidor podrá escanearlo libremente, digitar el monto correspondiente y concretar la transferencia de forma inmediata. Asimismo, existirá la opción de generar códigos dinámicos por cada transacción específica.
Otra de las modalidades operativas contempla la integración directa en las pantallas de los puntos de venta, permitiendo que al calcularse el total de la cuenta, aparezca de manera automática la imagen del código para que el cliente la capture con su teléfono celular.
Estrategia integral bajo la nueva legislación tecnológica
La propuesta de Ley de Economía Digital tiene como eje prioritario acelerar la adopción de esquemas de pago sin efectivo utilizando plataformas tecnológicas que ya operan en territorio nacional, optimizando la seguridad y la eficiencia en las transacciones mercantiles.
Entre los pilares de esta estrategia se encuentran el uso masivo de SPEI para transferencias instantáneas y la consolidación de CoDi como medio de pago cotidiano. Adicionalmente, se busca ampliar de forma sustancial el acceso al sistema financiero, permitiendo que pequeños comerciantes y trabajadores independientes logren integrarse a la economía formal mediante cuentas bancarias transaccionales que les abran la puerta a otros beneficios, tales como opciones de financiamiento y crédito.
📲 La propuesta de Ley de Economía Digital busca facilitar los pagos y cobros desde el celular en pequeños comercios, mediante códigos QR y SPEI, sin cobro de comisiones.
💵 El efectivo NO desaparecerá, se busca ampliar las opciones de pago, para acelerar la inclusión… pic.twitter.com/1ZB65uEO2K
— Agencia de Transformación Digital (@AgenciaGobMX) September 24, 2026
Nuevos esquemas para facilitar la bancarización popular
Para lograr una penetración efectiva en sectores tradicionalmente marginados de la banca formal, la estrategia gubernamental contempla ajustes normativos específicos orientados a simplificar la bancarización de pequeños negocios y trabajadores independientes.
En este sentido, Peña Merino señaló que se avanza en la consolidación del esquema conocido como cuenta N2 Bis, la cual puede aperturarse de manera completamente digital utilizando únicamente una identificación oficial.
Mientras que en la actualidad este tipo de productos financieros mantiene un límite de 25 mil pesos en sus operaciones ligadas al manejo de efectivo, la modificación planteada pretende elevar este tope hasta los 135 mil pesos, condicionado estrictamente al uso de transferencias y herramientas digitales.
Con estas adecuaciones normativas y tecnológicas, se aspira a dotar a los pequeños negocios y prestadores de servicios de un instrumento financiero verdaderamente funcional para gestionar sus operaciones comerciales diarias.


