
El panorama bursátil y la mirada de Wall Street
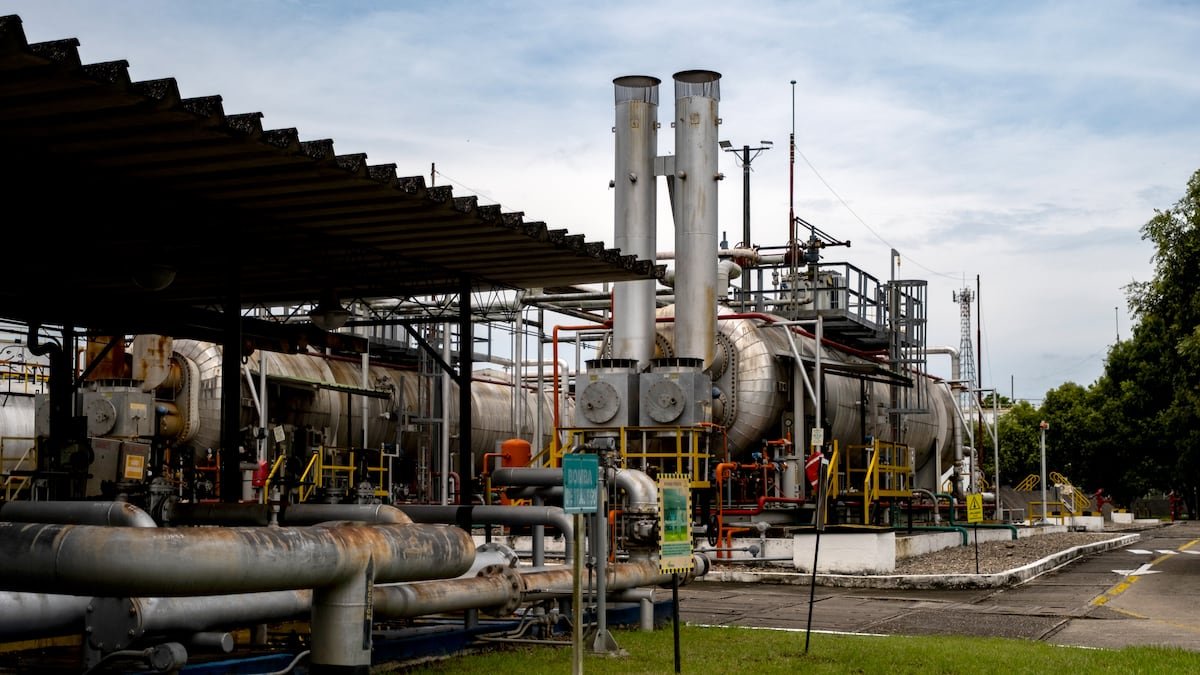
La estatal petrolera colombiana analiza de manera activa diferentes oportunidades en territorio venezolano como parte fundamental de su estrategia corporativa para reactivar el volumen de extracción de crudo. Sin embargo, este renovado interés por el vecino país contrasta fuertemente con la postura conservadora que mantienen los principales analistas internacionales respecto a las posibilidades reales de valorización que tienen los títulos de la compañía en el mercado de valores.
Recientes gestiones diplomáticas y empresariales encabezadas por la directiva de la empresa en Caracas han revivido las expectativas sobre una posible inserción en la industria hidrocarburífera venezolana. A pesar de ello, los expertos financieros evalúan minuciosamente qué proporción de esta esperada reactivación ya se encuentra descontada y reflejada en el valor actual de la acción.
Especialistas del sector financiero internacional señalan que la concreción de acuerdos petroleros al otro lado de la frontera podría funcionar como un importante impulso para el precio de la acción, especialmente ante la imperiosa necesidad que tiene la organización de robustecer sus operaciones de búsqueda y extracción de recursos.
Desde una perspectiva técnica y geopolítica, la corporación colombiana cuenta con amplias credenciales gracias a su vasta trayectoria en el manejo de técnicas avanzadas para la extracción de crudos pesados, además de la cercanía diplomática e histórica entre ambas naciones.
Expectativas de precios y recomendaciones de los analistas
Las proyecciones recopiladas por las principales firmas de análisis financiero reflejan un sentimiento predominantemente cauto sobre los títulos de la compañía en los mercados internacionales. El precio objetivo promedio fijado para los ADR que se negociación en Nueva York se ubica en US$14,66, una cifra que contrasta con la cotización de referencia situada en US$17,92, lo que implicaría un potencial margen de descenso del 18,2%.
Al examinar las recomendaciones emitidas por los expertos bursátiles globales, la gran mayoría opta por una postura de cautela. Únicamente un pequeño porcentaje de los analistas aconseja la compra de los títulos, mientras que más de la mitad sugiere mantener posiciones y una porción significativa recomienda la venta, a pesar de los sólidos rendimientos acumulados por el papel en los últimos doce meses.
Un escenario similar se registra en el mercado local colombiano, donde las estimaciones apuntan igualmente hacia una posible fase de corrección en la cotización. El valor objetivo proyectado en la plaza bursátil nacional se sitúa en COP$2.526,44, ubicándose por debajo de la cotización de referencia que alcanza los COP$2.845, lo que representa una expectativa de contracción del 11,2%.
Instituciones financieras globales mantienen calificaciones neutrales sobre la petrolera, calculando márgenes moderados de apreciación para los próximos meses al considerar dentro de las proyecciones el pago proyectado de dividendos a los accionistas.
El factor venezolano: oportunidades y retos operativos
Las proyecciones económicas del sector petrolero en Venezuela contemplan la firma de un centenar de convenios de explotación antes de concluir el año 2026, con el propósito ambicioso de elevar de manera sostenida su bombeo diario de crudo de cara al cierre de 2027.
Si bien las bancas de inversión reconocen las ventajas estratégicas que significaría para la petrolera colombiana participar de esta apertura comercial, también enfatizan la existencia de múltiples interrogantes en torno a la seguridad jurídica de los activos, así como sobre el rumbo fiscal y político de esa nación.
Asimismo, los analistas recuerdan que el valor bursátil actual de la compañía ya refleja buena parte de las expectativas positivas generadas por las políticas gubernamentales favorables al sector energético y las mejoras en materia de gobierno corporativo.
Con múltiplos de valoración que se ubican por encima de los promedios observados en otras empresas estatales similares de la región, los expertos advierten que las futuras ganancias en la cotización dependerán estrictamente de la ejecución operativa y no de meras especulaciones de mercado.
Para asegurar una senda de crecimiento sólida a largo plazo, los expertos del mercado recalcan que la compañía debe consolidar una estrategia creíble en su producción de barriles equivalentes diarios durante los próximos años, superando las metas trazadas en su planeación financiera.
Hasta el momento, la administración de la empresa no ha formalizado contratos ni desembolsos financieros definitivos en territorio venezolano. El avance efectivo de estas conversaciones, el comportamiento de la producción interna y la volatilidad en las cotizaciones internacionales del crudo constituirán los factores determinantes para las futuras revisiones de precios por parte del mercado bursátil.