


El impacto climático golpea los mercados agrícolas
Las alteraciones meteorológicas asociadas al fenómeno de El Niño representan una seria amenaza para las principales zonas de cultivo del planeta, lo que podría generar una nueva ola inflacionaria en el sector alimentario. De acuerdo con proyecciones de Citi, los precios internacionales de las materias primas agrícolas acumulan un incremento cercano al 20% en lo que va de 2026, midiendo el desempeño a través del índice Bloomberg Commodity Agriculture.
Los analistas financieros advierten que «los riesgos están sesgados al aza», impulsados por una compleja convergencia de factores climáticos adversos, mayores costos operativos y diversas restricciones comerciales. En este contexto, las cotizaciones del azúcar, el café, los cereales y los aceites vegetales se perfilan como los productos más sensibles a las fluctuaciones en la oferta durante los próximos meses.
Cosechas vulnerables y presión en fertilizantes
Las estimaciones indican que El Niño podría alcanzar su fase de mayor intensidad entre finales de noviembre y comienzos de diciembre de 2026. Los territorios más vulnerables a estas irregularidades térmicas y de precipitaciones incluyen a India, el sudeste asiático, Australia y áreas clave de Brasil, aunque el impacto real dependerá de la etapa de desarrollo de cada cultivo.
A los problemas meteorológicos se suman los elevados precios de los insumos esenciales como fertilizantes y pesticidas, lo que obliga a muchos productores a recortar su aplicación y disminuye el rendimiento de las tierras. Según las advertencias de la entidad bancaria, «los mercados siguen subestimando el impacto acumulativo de estos choques de oferta superpuestos», un escenario agravado por dificultades logísticas internacionales.
El trigo encabeza la lista de vulnerabilidad, con un 14% de su producción potencialmente comprometida, cifra que podría escalar hasta el 22% bajo un escenario meteorológico extremo. Por su parte, el maíz y la cebada presentan un riesgo estimado del 15% y 16% respectivamente, mientras que el arroz y el aceite de palma enfrentan amenazas iniciales del 5,3% y 7,4%.
Azúcar y cereales concentran las mayores alzas
El mercado del azúcar es uno de los que genera mayor preocupación internacional debido a las sequías que afectan las plantaciones de caña en regiones clave de India. Ante esta contracción del suministro, las autoridades de ese país han autorizado la importación libre de aranceles de un millón de toneladas del producto.
Para Citi, la necesidad de «reducir drásticamente el uso de etanol y autorizar importaciones pone de relieve la gravedad de la escasez de oferta subyacente». Como resultado, la producción global de azúcar descendería de 184,2 millones de toneladas en la campaña previa a 175,9 millones, generando un déficit estimado en 3,1 millones de toneladas.
Paralelamente, los cereales muestran perspectivas alcistas impulsadas por la demanda energética de biocombustibles. Las proyecciones ubican al maíz en un objetivo de US$5,75 por bushel a tres meses y US$6 a doce meses, mientras que el trigo apunta hacia los US$7,50 y US$8 por bushel en los mismos plazos.
Perspectivas diferenciadas para café y cacao
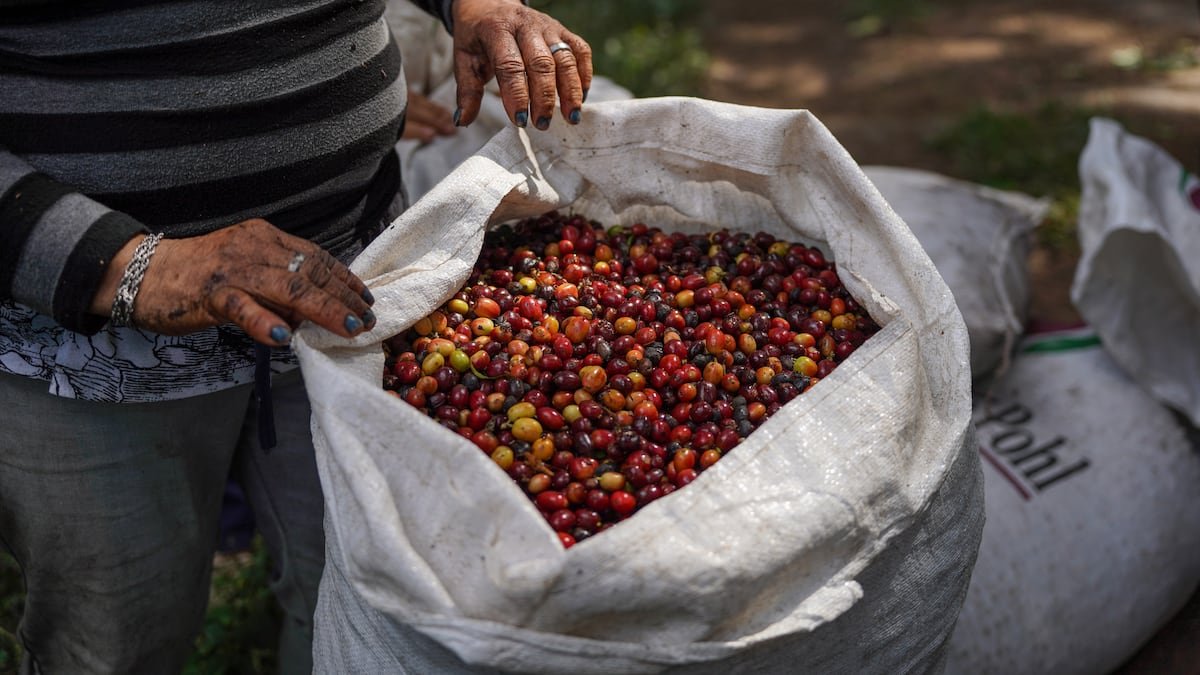
En el segmento de las bebidas y estimulantes, el café muestra un panorama dividido entre sus principales variedades. El café robusta enfrenta una posible afectación del 5,8% en su producción debido a anomalías climáticas en Vietnam, mientras que para el arábica el riesgo se calcula en un 3,3%.
No obstante, la entidad mantiene una visión bajista para los precios del arábica, proyectando cotizaciones de US$2,50 por libra a corto plazo y US$2,25 a un horizonte de un año, respaldadas por el incremento de las exportaciones brasileñas que ayudarán a recomponer los inventarios globales.
Por el contrario, el cacao experimenta una dinámica distinta marcada por condiciones de sequía en Costa de Marfil e Indonesia, combinadas con lluvias excesivas en Ecuador. Con una posición neutral en el mercado, se prevé que el superávit mundial de cacao se reduzca drásticamente desde las 429.000 toneladas hasta las 34.000 toneladas, manteniendo los precios estimados en US$5.750 por tonelada a tres meses y US$6.500 a doce meses, en un escenario donde la molienda internacional muestra una contracción interanual cercana al 7%.


