

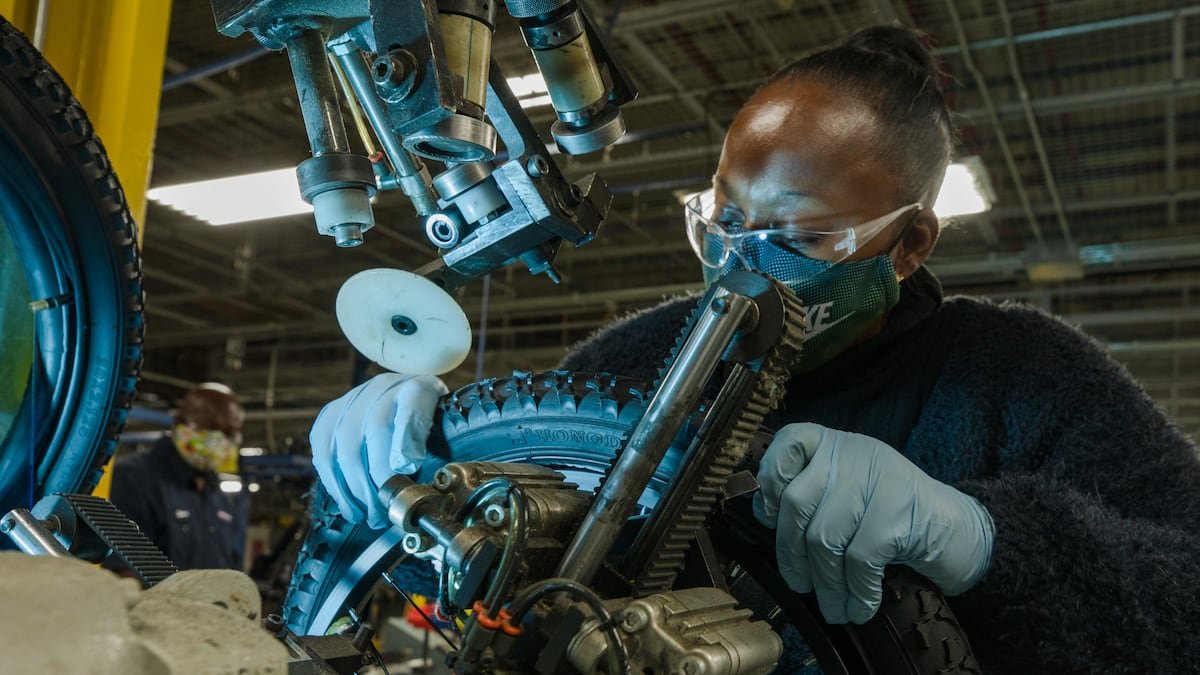

La actividad fabril a nivel global atraviesa una etapa de clara recuperación económica que comenzó a consolidarse en los mercados emergentes a comienzos de 2026 y que, en la actualidad, se expande con fuerza hacia las principales potencias desarrolladas. Este fenómeno productivo abarca tanto a Norteamérica como a Europa y diversos países de Asia, impactando de forma directa en ramas tan variadas como la industria farmacéutica, el sector químico, la maquinaria pesada, el transporte marítimo, la industria de la defensa y la construcción.
De acuerdo con un reciente reporte elaborado por la firma Lombard Odier, este nuevo ciclo expansivo responde fundamentalmente a cuatro motores principales que están transformando la dinámica del comercio y la producción internacional.
La inteligencia artificial como motor de inversiones masivas
El primero de los catalizadores es el vertiginoso incremento en el gasto de capital destinado al ecosistema de la inteligencia artificial. A medida que las corporaciones y los Estados actualizan sus infraestructuras digitales, se dispara de manera simultánea la demanda de insumos en toda la cadena de suministro industrial.
Este proceso beneficia de forma directa a sectores como el de la construcción, la infraestructura de redes eléctricas y la edificación de centros de procesamiento de datos. Asimismo, genera una necesidad sostenida de servidores, equipos de cómputo y hardware especializado.
Según la institución financiera, la fuerte competencia tecnológica entre potencias convierte a estas inversiones en una prioridad estratégica. Por esta razón, a diferencia del auge industrial impulsado por la integración de China a la Organización Mundial del Comercio a principios de siglo, el actual ciclo tecnológico posee un carácter geográfico mucho más descentralizado y global.
El deterioro geopolítico eleva los presupuestos militares
El segundo factor determinante es la compleja situación geopolítica internacional. El incremento de la conflictividad global obliga a los gobiernos a robustecer sus presupuestos destinados a la seguridad y la defensa, lo que repercute de forma inmediata en los niveles de producción fabril.
Naciones involucradas directamente en tensiones bélicas necesitan reabastecer sus arsenales, mientras que los países con mayor margen fiscal, tal es el caso de Alemania, han decidido elevar significativamente su gasto militar. En territorio alemán, por ejemplo, las nuevas órdenes de manufactura se han visto lideradas por grandes encargos estatales de vehículos y equipos de transporte.
La tendencia también se observa en otras regiones, evidenciada por recientes acuerdos bilaterales y multilaterales de cooperación militar en Asia y Oriente Medio. Los analistas estiman que la industria de la defensa representa actualmente entre el 4% y el 5% de la producción industrial mundial, cifra que podría ascender hasta un rango de entre el 8% y el 10% si se consideran los bienes de doble uso civil y militar.
El impacto del proteccionismo comercial estadounidense
Las decisiones en materia de política comercial adoptadas por Washington configuran el tercer elemento detrás de la reactivación manufacturera. Los aranceles aplicados han motivado a numerosas corporaciones internacionales a relocalizar y expandir sus líneas de producción dentro del mercado estadounidense para evitar sobrecostos.
Sin embargo, las repercusiones de estas medidas trascendieron las fronteras norteamericanas. Diversos países incrementaron su volumen exportador al encontrar un marco arancelario más previsible tras los vaivenes registrados durante el año anterior. China, por ejemplo, ha reportado aumentos notables en sus ventas al exterior de vehículos y maquinarias eléctricas.
Incluso economías de menor tamaño pero altamente exportadoras, como el caso de Suiza, lograron capear los cambios arancelarios y dinamizar su producción. Tras una reducción en las tasas impositivas iniciales, los sectores químico y farmacéutico helvéticos impulsaron una expansión del producto interno bruto del 1,5% durante el segundo trimestre.
La urgencia de garantizar la autonomía energética
El cuarto pilar que explica este repunte es la búsqueda constante de seguridad en el abastecimiento energético, en un escenario marcado por la volatilidad de los hidrocarburos y los conflictos en rutas comerciales clave. Las tensiones en Medio Oriente y el conflicto en Europa del Este han mantenido la presión sobre el mercado del petróleo.
Ante esta realidad, los gobiernos priorizan reducir su dependencia de los combustibles fósiles extranjeros. Esta meta se cruza con las crecientes necesidades eléctricas derivadas de la expansión de la inteligencia artificial y con la mayor competitividad en costos de las energías limpias.
Como resultado, se registra un flujo récord de capitales hacia fuentes renovables, infraestructura nuclear e hidrocarburos tradicionales. Proyecciones de la Agencia Internacional de Energía señalan que la inversión global en este sector alcanzará la cifra histórica de US$3,4 billones.
Un horizonte de ganancias más diversificado para las empresas
Este resurgimiento de la actividad industrial también está modificando la estructura de rentabilidad de las corporaciones. Durante los últimos años, el rendimiento bursátil estuvo altamente concentrado en un grupo reducido de tecnológicas estadounidenses, pero el escenario actual muestra una base mucho más amplia.
Los balances corporativos recientes han reflejado sorpresas positivas en múltiples regiones y sectores económicos, donde las firmas energéticas y financieras acompañan a la tecnología como principales motores del crecimiento. Por este motivo, los analistas mantienen una perspectiva favorable sobre las acciones tanto en mercados desarrollados como emergentes, apostando a que la solidez en las expectativas de ganancias continúe respaldando a los mercados financieros a lo largo de los próximos trimestres.


