
El impacto electoral en la perspectiva de los analistas
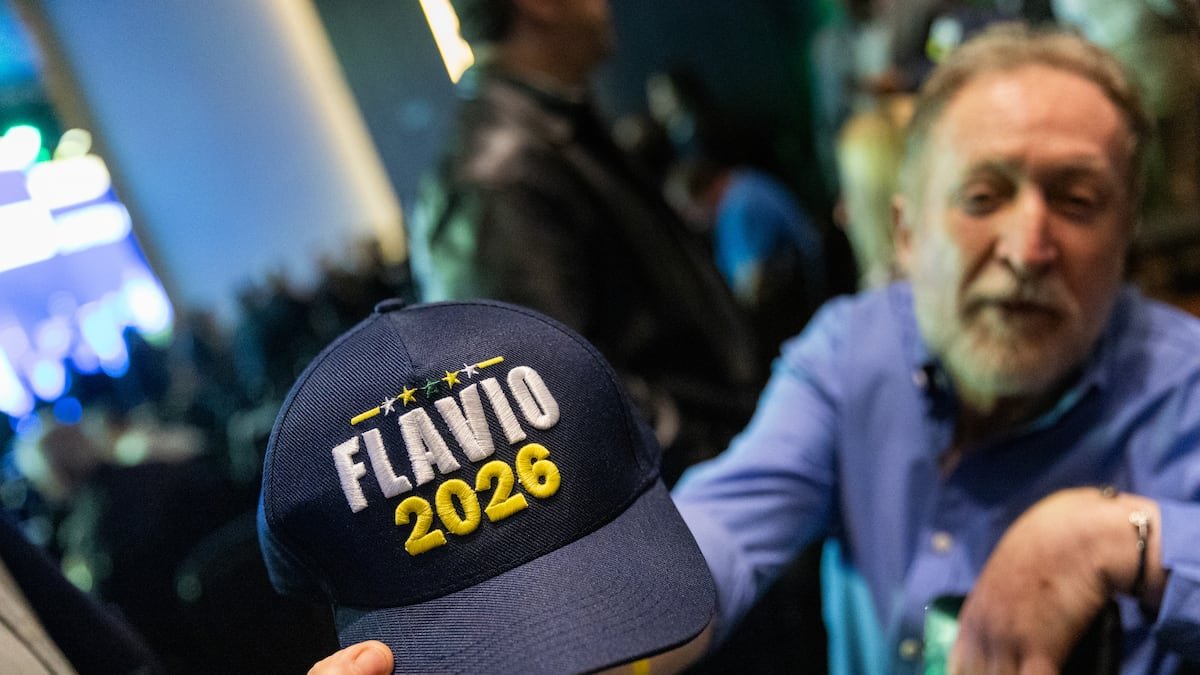
La consultora financiera BCA Research decidió modificar su postura y dejó atrás las proyecciones bajistas sobre los activos financieros de Brasil. Este cambio de perspectiva se produce tras el reciente impulso electoral de Flávio Bolsonaro, aunque los expertos advierten que un eventual gobierno de derecha no implementará un recorte del gasto público de la magnitud aplicada por Javier Milei en Argentina. La firma señala que, si bien la sólida representación parlamentaria que podría conseguir el sector conservador facilitaría la tramitación de normativas económicas, esto no asegura una reducción definitiva del endeudamiento estatal ni un ciclo positivo prolongado para las inversiones en el país sudamericano.
En este sentido, los especialistas Max Malak, Arthur Budaghyan y Matt Gertken recalcaron que “comparar a Brasil con la terapia de choque de Milei en Argentina es incorrecto”, debido a las profundas divergencias estructurales y políticas que separan a ambas naciones latinoamericanas.
Durante la primera vuelta presidencial, Flávio Bolsonaro cosechó el 47% de los sufragios válidos, superando al actual mandatario Luiz Inácio Lula da Silva, quien obtuvo el 45,2%. Pese a que los sondeos previos anticipaban una ventaja para el líder progresista, la diferencia se tradujo en una ventaja de 2,2 millones de votos a favor del bloque opositor, marcando un punto de inflexión en el escenario político nacional.
La correlación de fuerzas en el congreso brasileño
El acontecimiento más relevante para los mercados financieros radica en la nueva configuración del Poder Legislativo. El Partido Liberal logró adjudicarse 121 escaños en la Cámara de Diputados, lo que representa el 23,6% del total, además de alcanzar una participación del 36% en el Senado. Desde la perspectiva de los analistas, esta distribución otorga a Bolsonaro “la posición más fuerte en el Congreso de cualquier presidente desde 1988”, optimizando el camino legislativo al inicio de un eventual mandato.
No obstante, la gobernabilidad exigirá inevitables acuerdos políticos con el llamado Centrão, una red informal de partidos políticos que tradicionalmente condiciona su respaldo parlamentario a cambio de cuotas de poder, presupuesto y cargos en la administración pública.
Por qué el modelo de ajuste argentino no es viable en territorio brasileño
La estrategia prevista prioriza la privatización de empresas estatales, la desregulación de sectores clave y el estímulo a la inversión privada por encima de una contracción drástica de las cuentas públicas. Aunque se han propuesto límites fiscales y revisiones en el sistema de pensiones, también se contempla la continuidad de programas sociales como Bolsa Família y posibles reducciones tributarias.
Al respecto, los expertos de BCA Research puntualizaron que “los argentinos eligieron a Javier Milei con un mandato para el dolor y una crisis inflacionaria que erosionaba sus medios de vida”, un nivel de colapso macroeconómico que no se ha registrado en la economía brasileña.
En la actualidad, la administración enfrenta un déficit primario estimado en el 0,6% del PIB. Lograr la estabilidad de las finanzas públicas requeriría un superávit primario constante del 2,5% del PIB, lo que obligaría a implementar un ajuste fiscal equivalente a tres puntos porcentuales del producto, una alternativa calificada por la firma como inviable en términos políticos.
Asimismo, los analistas alertan que “cualquier cosa más allá de un ajuste fiscal simbólico podría hundir la economía en una recesión”, recordando que la expansión del gasto estatal fue el principal sostén de la actividad durante los últimos años.
Modificación en la asignación de activos y renta fija
Como consecuencia directa de este escenario, la entidad financiera actualizó sus recomendaciones de inversión, elevando los bonos soberanos locales denominados en moneda nacional y en dólares desde una postura de infraponderación hasta sobreponderar.
A pesar de esta mejora táctica, la institución mantiene la cautela respecto al comportamiento estructural del mercado bursátil y advierte que “no está claro para nosotros qué escenario prevalecerá y cuánto tiempo continuará este repunte a corto plazo”. El rumbo futuro de las inversiones dependerá estrictamente de la disciplina fiscal, el ritmo de las reformas legislativas y la evolución de los tipos de interés en los próximos meses.