
El repunte bursátil y la confianza del mercado
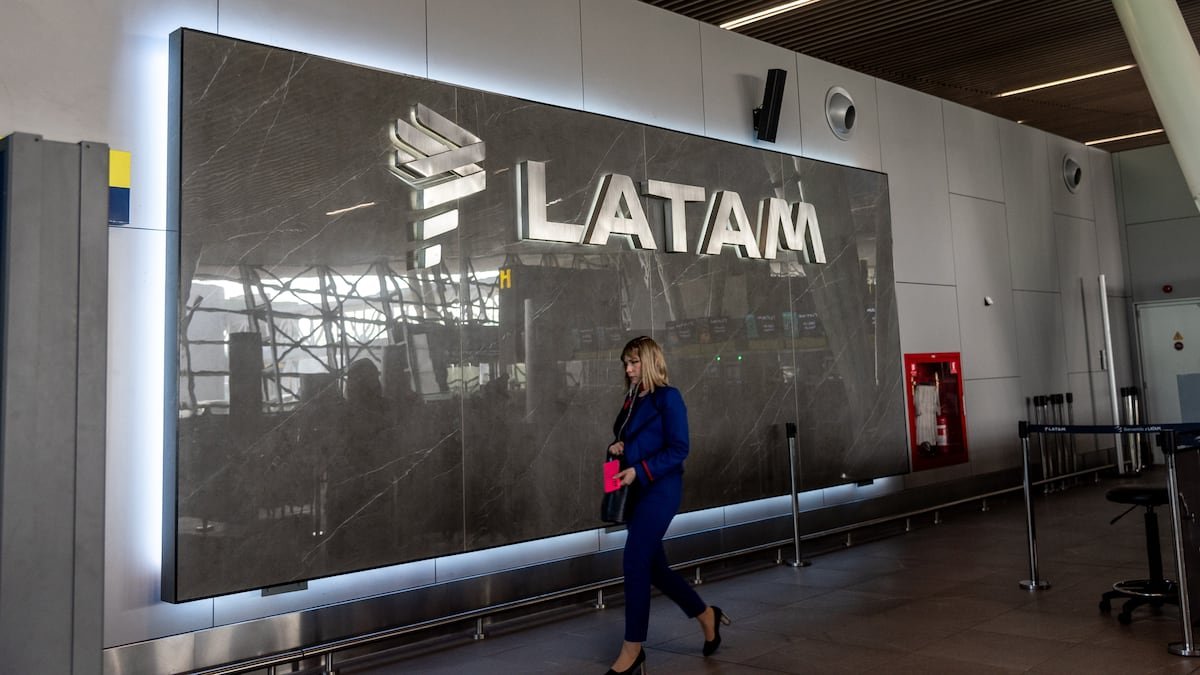
Los títulos de Latam Airlines experimentan un momento excepcional en los mercados internacionales, encaminándose a registrar su mejor desempeño semanal desde que la compañía concretó su retorno a Wall Street. A pesar de haber experimentado ciertos ajustes puntuales y de haber modificado algunas de sus previsiones financieras a futuro, la recepción de los recientes balances trimestrales por parte de los inversionistas ha sido ampliamente favorable.
Los ADR de la compañía aérea experimentaron un incremento del 1,66% para situarse en US$47,83, acumulando de esta forma una subida semanal del 13,04%. Este comportamiento alcista se sustenta en la solidez mostrada en sus volúmenes de facturación y en las ganancias netas obtenidas, indicadores que lograron eclipsar la presión generada por el encarecimiento de los combustibles sobre los márgenes operativos.
El respaldo del sector financiero es unánime. El 100% de los diez analistas especializados que realizan seguimiento a la aerolínea sugieren adquirir sus papeles, fijando un valor de referencia promedio de US$72,61, lo que representa una proyección de valorización del 54,3% en comparación con las últimas cotizaciones.
Filipe Nielsen, analista de Citi, considera que “el mercado ya está descontando la disciplina de capacidad de Latam frente a los persistentes obstáculos del combustible”, una coyuntura que, a su juicio, abre ventanas de oportunidad si los valores de la energía experimentan descensos.
Balance financiero y gestión de costos
Durante el tercer trimestre, los ingresos operativos de la aerolínea registraron un incremento interanual del 18,4%, alcanzando los US$4.567 millones, mientras que el beneficio neto atribuible a los controladores trepó un 16,3% hasta los US$439 millones.
Guillermo Araya, gerente de Estudios de Renta 4, subrayó que este incremento en la facturación vino impulsado por una ampliación de la oferta de asientos del 7,7% y una mejora del 9,4% en el rendimiento por pasajero.
Para el experto, estos datos demuestran que “la empresa ha sido capaz de ir traspasando el alza en el precio de los combustibles al valor del pasaje”.
Gracias a esta estrategia comercial, la compañía logró mitigar aproximadamente el 80% del impacto negativo derivado del encarecimiento de los carburantes, cuyo valor escaló un 52% en la comparativa interanual. No obstante, el resultado operacional sufrió una contracción al pasar de US$689 millones a US$589 millones.
Asimismo, Araya valoró positivamente la contención de los gastos financieros, los cuales se redujeron desde US$257 millones hasta US$182,5 millones, un factor determinante para apuntalar la rentabilidad final del periodo.
“En resumen, la empresa aumenta sus ingresos en forma significativa, fue capaz de traspasar el 80% del alza en el precio del combustible a tarifas”, detalló el especialista al recalcar el alivio que supuso la menor carga por intereses de deuda.
En el plano operativo, el Ebitda ajustado se situó en US$1.100 millones, superando las estimaciones previas del consenso de mercado, al tiempo que las divisiones de cabinas premium y de carga mostraron crecimientos del 23% y 20% respectivamente.
Perspectivas operativas y retos futuros
De cara al ejercicio 2026, la aerolínea ajustó su pronóstico de Ebitda ajustado a una horquilla de entre US$3.900 millones y US$4.100 millones, aunque revisó al alza sus expectativas de facturación total, situándolas entre US$17.600 millones y US$17.800 millones.
Por su parte, los analistas de Bloomberg Intelligence, Francois Duflot y George Ferguson, advirtieron que “este poder de fijación de precios probablemente se debilitará en el cuarto trimestre”, anticipando una posible contracción en los beneficios netos debido a los persistentes costos energéticos.
A pesar de estos desafíos a corto plazo, firmas como Citi y Renta 4 mantienen posturas constructivas sobre el valor, destacando atractivos múltiplos de valoración y proyectando mejoras progresivas en los márgenes de rentabilidad para los próximos años impulsadas por una mayor eficiencia operativa y la renovación de flota.
En la misma línea, el CEO de la compañía, Roberto Alvo, enfatizó durante la presentación de resultados que “solo creceremos si creemos que tenemos por delante un crecimiento rentable”, dejando en claro que la estrategia de expansión estará supeditada estrictamente a la evolución de los mercados energéticos y la demanda regional.