


El impacto del balance trimestral en la cotización internacional
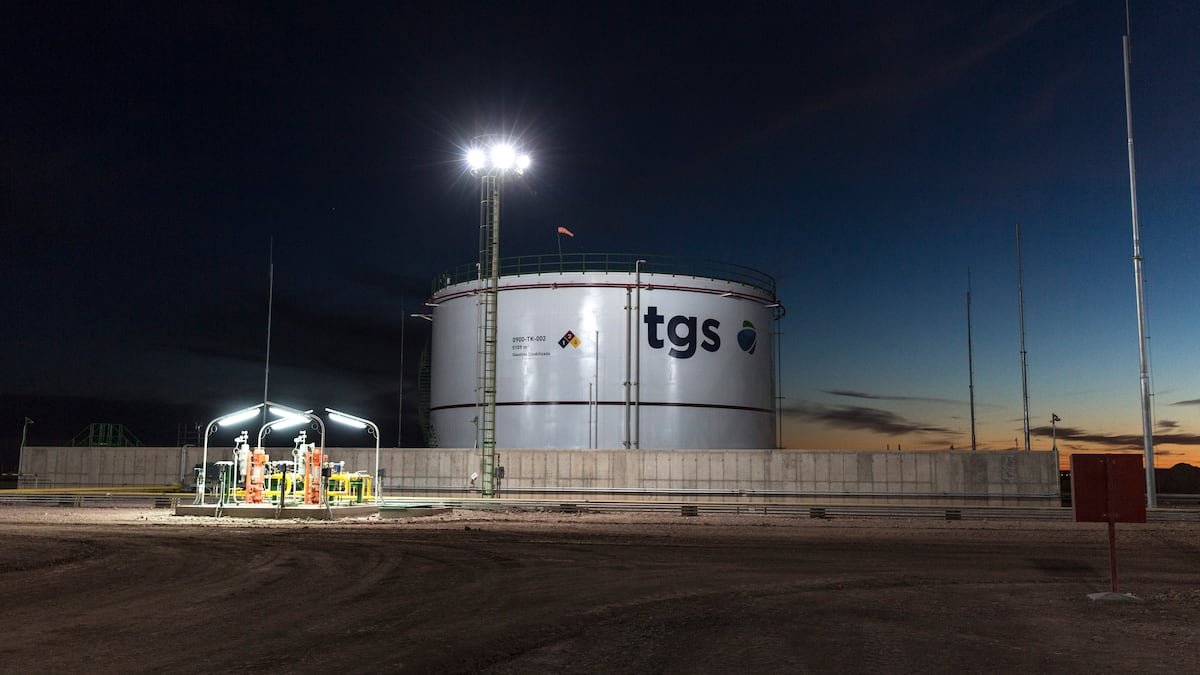
Las acciones de Transportadora de Gas del Sur registraron un fuerte retroceso en los mercados internacionales, posicionándose como la baja más significativa dentro del panel de papeles argentinos en Wall Street. Este movimiento bajista se produjo inmediatamente después de que la compañía diera a conocer sus resultados financieros correspondientes al tercer período del año, los cuales reflejaron una merma considerable en sus beneficios en comparación con el ejercicio anterior.
De acuerdo con la información oficial provista por la empresa, la utilidad neta experimentó una contracción interanual del 26%, ubicándose en 110.505 millones de pesos frente a los 149.547 millones de pesos contabilizados en el mismo tramo del año previo. Por su parte, la facturación total descendió un 6% hasta los 532.466 millones de pesos, mientras que el resultado operativo experimentó una caída del 11%, situándose en 204.304 millones de pesos. En cuanto al EBITDA, este indicador se posicionó en 269.126 millones de pesos, con una participación del 56% proveniente de actividades no reguladas.
Factores detrás de la contracción en el transporte de hidrocarburos
El principal motor de este descenso financiero estuvo radicado en el segmento dedicado al traslado de gas, cuya utilidad operativa sufrió un desplome del 23%, alcanzando los 79.159 millones de pesos. Si bien los ajustes tarifarios permitieron recaudar 58.393 millones de pesos adicionales que contrarrestaron parcialmente el impacto inflacionario, la modificación estructural implementada en el sistema de transporte recortó los ingresos por contratos firmes en aproximadamente 21.000 millones de pesos.
Esta reconfiguración operativa, impulsada por las autoridades energéticas nacionales, reasignó los trayectos de los gasoductos para vincular los compromisos de las distribuidoras directamente con las cuencas productivas actuales, destacando el rol estratégico de Vaca Muerta. Al respecto, el director financiero de la firma, Alejandro Basso, señaló que la compañía confía en recomponer dichos flujos financieros mediante futuros incrementos tarifarios pautados hacia el año 2030.
En contraste con el negocio regulado, el área de líquidos mostró una evolución positiva del 21%, alcanzando los 78.915 millones de pesos impulsada por cotizaciones internacionales favorables, al tiempo que la división de midstream experimentó un repliegue del 24%.
Perspectivas sobre los proyectos estratégicos y financiamiento
Durante la conferencia telefónica con inversores y analistas del sector, la directiva profundizó en los planes de expansión vinculados a la producción no convencional. En este sentido, Basso indicó que la validación formal del proyecto de líquidos bajo el régimen de incentivos fiscales resulta indispensable para que la subsidiaria encargada del poliducto y la terminal portuaria pueda concretar operaciones de endeudamiento externo.
La corporación se encuentra actualmente en tratativas con entidades bancarias para estructurar un préstamo sindicado cercano a los 1.400 millones de dólares, con vistas a cerrar la operación hacia el final del año. Asimismo, se destacó que la capacidad comercializada bajo la modalidad contractual de take or pay ya cubre el 96% del proyecto total, estimando completar el porcentaje restante durante los próximos meses.
El plan de inversiones previsto contempla desembolsos escalonados que totalizan miles de millones de dólares, proyectando el inicio formal de las operaciones para el mes de marzo del año 2030. Respecto al nivel de endeudamiento potencial, la administración estimó que el indicador de apalancamiento se ubicará por debajo de las 2,5 veces el EBITDA en su punto más elevado.
La visión de los analistas financieros del mercado
A pesar del traspié coyuntural en la cotización bursátil, la perspectiva general de los especialistas financieros se mantiene mayormente optimista de cara al mediano plazo. Las evaluaciones de las principales entidades de análisis internacional reflejan un consenso favorable, con un precio objetivo promedio que sugiere un potencial de valorización sustancial desde los niveles actuales de cotización.
Instituciones globales de peso continúan respaldando al papel con calificaciones de compra o desempeño superior al mercado, argumentando que los fundamentos estructurales de la compañía conservan solidez frente a los desafíos regulatorios y macroeconómicos locales. La ampliación de la brecha entre el valor de mercado actual y las proyecciones de los expertos consolida el atractivo del activo dentro del segmento energético argentino.


