


Radiografía económica en Argentina: los motivos detrás del desplome en la formación de capital
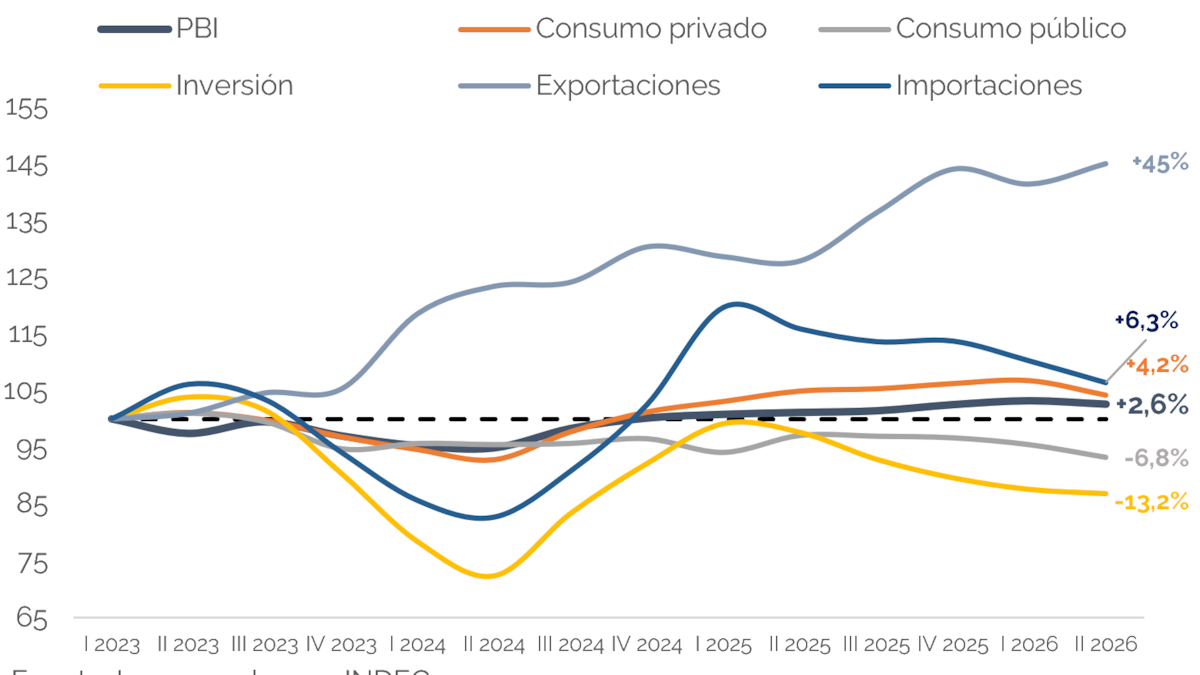
Desde la asunción de Javier Milei en la Casa Rosada hasta el segundo trimestre de 2026, el Producto Bruto Interno (PBI) de la Argentina ha registrado una expansión acumulada del 2,3%. Sin embargo, este crecimiento general esconde una marcada heterogeneidad entre sus principales componentes. De acuerdo con un análisis elaborado por la consultora Invecq, mientras las exportaciones experimentaron un fuerte incremento del 45%, la inversión productiva se situó un 13,2% por debajo de los registros correspondientes a 2023.
La paradoja del crecimiento económico y el estancamiento del capital
Los analistas del mercado coinciden en señalar que la dinámica del sector inversor representa uno de los mayores interrogantes del actual programa económico. “Lo más preocupante es la dinámica de la inversión, que sigue sin encontrar un piso”, sostiene un informe de Facimex Valores. El documento detalla que, hasta el primer trimestre de 2026, el PBI real acumulaba siete trimestres consecutivos al alza mientras que la inversión encadenaba cuatro trimestres bajistas, un comportamiento calificado como atípico debido a la naturaleza procíclica y la alta elasticidad que este indicador suele mantener frente a la actividad general.
Por su parte, Claudio Caprarulo, director de Analytica, profundizó en esta tendencia al señalar que durante el segundo trimestre del año la formación bruta de capital fijo representó apenas el 16,5% del PBI. Según el especialista, se trata de “un nivel que en los últimos 20 años solo fue menor en los segundos trimestres de 2009, 2019, 2020 y 2024, todos años de fuertes recesiones”.
Factores estructurales, capacidad instalada y fin de los incentivos cambiarios
Frente al interrogante de por qué se produce este fenómeno en el marco de una administración con una impronta favorable al libre mercado, especialistas de diversas consultoras apuntan a una combinación de factores que van desde el repliegue de la obra pública hasta la transformación del esquema cambiario y comercial.
Para Sebastián Menescaldi, director asociado de EcoGo, el cambio de rumbo macroeconómico impactó de lleno en la industria de la construcción. Por un lado, la paralización de la obra pública redujo el gasto en infraestructura; por el otro, desaparecieron los estímulos que operaban durante la vigencia del cepo cambiario, período en el cual numerosos ahorristas canalizaban excedentes hacia proyectos inmobiliarios para dolarizar carteras mediante la construcción y posterior venta de unidades.
Asimismo, Menescaldi recordó que el esquema cambiario anterior otorgaba ventajas a ciertas empresas para importar maquinarias al tipo de cambio oficial, comercializando luego sus productos atados a cotizaciones financieras paralelas y beneficiándose de créditos subsidiados. Al disolverse este andamiaje, y sumarse una mayor apertura comercial junto con una demanda interna deprimida, muchas compañías operan actualmente con un margen significativo de capacidad instalada ociosa.
“Tu capacidad instalada está de sobra”, plantea Menescaldi, quien advierte que la combinación de costos elevados y menores ventas desincentiva la ampliación de líneas productivas. A esto se añade la cautela empresaria ante la incertidumbre política: “Hoy no vas a invertir en un proyecto porque no sabés cómo va a ser el repago”, resumió.
Sectores ganadores y limitaciones frente a la caída generalizada
Desde otra perspectiva, Lorenzo Sigaut Gravina, miembro fundador de Equilibra, atribuye la contracción inversora a una compresión en los márgenes de rentabilidad de múltiples ramas productivas, golpeadas por la competencia externa y la atonía del consumo interno.
El economista advierte que los segmentos que traccionan hacia arriba son “relativamente pocos”. Si bien reconoce que iniciativas impulsadas por regímenes especiales avanzan, puntualiza que “lo hacen a un ritmo más lento que el anunciado inicialmente”, resultando insuficientes para equilibrar el retroceso generalizado.
Caprarulo respaldó esta lectura al manifestar que “lógicamente, hay sectores donde la actividad crece, pero no compensa para evitar los menores niveles de inversión a nivel agregado”. Adicionalmente, Sigaut Gravina subrayó que la drástica reducción de la inversión pública en infraestructura no logró ser reemplazada en su totalidad por aportes privados, limitándose estos últimos a nichos muy específicos como hidrocarburos o ciertas concesiones viales enfocadas primordialmente en tareas de mantenimiento más que en obras de expansión sustancial.


