
La estrategia del gigante minorista para entrar al mercado financiero
El modelo de negocio que permite a los usuarios depositar su capital y generar ganancias de forma automatizada, sin necesidad de bloquear los fondos en plazos forzosos, se ha afianzado con fuerza en el ecosistema digital financiero del país. Ante este panorama, una de las cadenas de supermercados más importantes de la república ha decidido dar el salto definitivo para disputar este segmento de mercado, tradicionalmente dominado por plataformas tecnológicas y bancas emergentes.
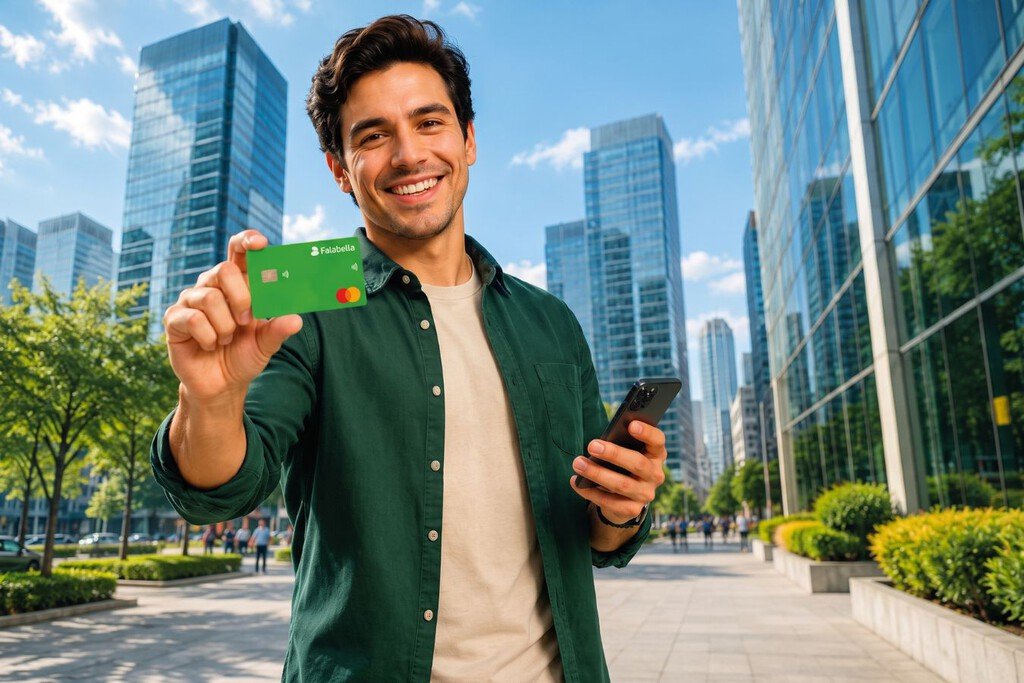
A través de su brazo financiero en colaboración con Servicios Financieros Falabella, la compañía comercial ha comenzado a sondear el terreno entre su base de usuarios con una propuesta sumamente atractiva. De acuerdo con información revelada mediante sondeos de mercado distribuidos a clientes seleccionados, la empresa prepara el lanzamiento de un producto denominado Débito + Alcancía, diseñado específicamente para incentivar el ahorro familiar.
Los detalles de la propuesta: tasas y límites de capital
La propuesta comercial contempla un esquema de compensación escalonado. Por un lado, se proyecta un rendimiento anual del 15% sobre los primeros 25,000 pesos depositados por los cuentahabientes. Por otro lado, para aquellos capitales que rebasen dicho umbral, la institución aplicará una segunda tasa del 7% anual sobre el remanente.
Para dimensionar el impacto de este beneficio económico, un usuario que decida mantener un saldo constante de 25,000 pesos durante un año completo bajo este esquema fijo, obtendría un aproximado de 3,750 pesos de rendimiento bruto, cifra calculada antes de aplicar las retenciones fiscales correspondientes y sin contemplar la capitalización periódica de intereses.
Uno de los ganchos comerciales más fuertes de este instrumento es que el dinero estaría disponible a la vista. Esto significa que los consumidores podrán disponer de sus recursos monetarios de forma inmediata en el momento en que lo requieran, eliminando las trabas de las inversiones tradicionales a plazo fijo.
A pesar de lo llamativo de la oferta, la institución todavía debe esclarecer múltiples aspectos operativos. Hasta el momento, las evaluaciones preliminares no especifican si los ahorradores tendrán que cumplir con condiciones adicionales de consumo, cuál será la mecánica exacta para la liquidación de intereses o si las tasas promocionales contarán con una vigencia limitada.
La transformación hacia una Sociedad Financiera Popular
Este movimiento forma parte de una ambiciosa reestructuración corporativa orientada a diversificar los servicios comerciales y financieros de la marca. Según informes oficiales retomados por medios especializados, la empresa ha enfocado sus esfuerzos en consolidar su transición para operar formalmente como una Sociedad Financiera Popular (Sofipo).
Dicho estatus regulatorio le permitirá a la compañía captar de manera directa los recursos del público general, estructurar productos de inversión altamente competitivos y ampliar su abanico crediticio sin la necesidad de constituirse como un banco tradicional. Actualmente, el brazo financiero de la firma en conjunto con sus socios administra una cartera superior a los 6,800 millones de pesos, posicionándose solidamente dentro del sector de tarjetas de crédito.
Con este paso, la corporación busca expandir su presencia más allá del financiamiento al consumo tradicional y plantar cara a las aplicaciones y plataformas digitales que han acaparado la preferencia de los ahorradores nacionales en los últimos años.
Seguridad y protección para los ahorradores mexicanos
El mercado de las entidades financieras populares en el país se encuentra en una etapa de maduración y competencia acelerada, albergando a decenas de instituciones debidamente autorizadas que operan bajo la supervisión de las autoridades regulatorias correspondientes.
Un factor determinante para los usuarios que decidan confiar sus recursos a este tipo de entidades radica en el respaldo institucional. En caso de eventualidades graves o insolvencia, los ahorros de los clientes cuentan con una protección de hasta 25,000 UDIS por persona y entidad, un fondo de seguro concebido para otorgar tranquilidad a los depositantes.
Aunque la corporación comercial no ha anunciado una fecha oficial de lanzamiento para este producto financiero, las señales apuntan a una transformación inminente en su modelo de negocio, priorizando la captación del ahorro popular frente a la competencia directa de las principales financieras tecnológicas del mercado.