


El dilema detrás de la depreciación de la moneda japonesa
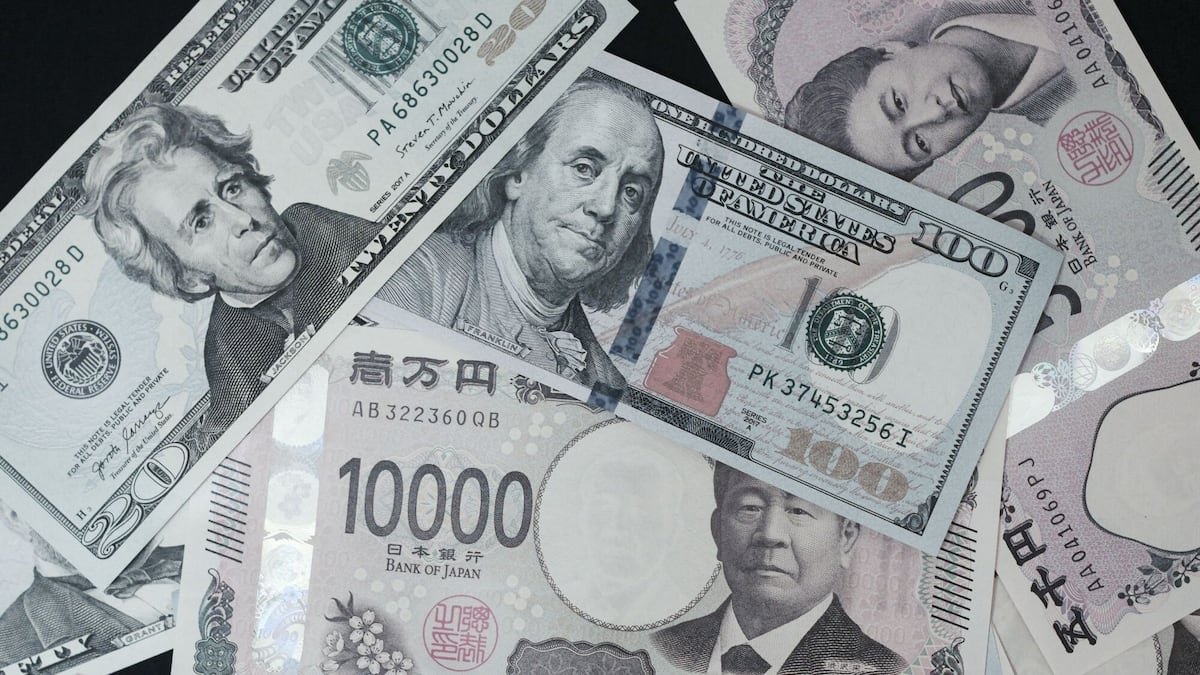
Recientemente, el Banco de Japón implementó un incremento de 25 puntos básicos en su tipo de interés, situándolo en el 1,25%, su cota más elevada desde el año 1995. No obstante, la reacción inmediata del mercado cambiario resultó adversa para la divisa local, la cual experimentó un retroceso cercano al 1,2% frente al dólar estadounidense, aproximándose a la barrera de las 158 unidades por cada billete verde.
Esta aparente contradicción económica responde a que el movimiento monetario ya se encontraba descontado por los operadores financieros. Más allá de la medida adoptada, los inversores aguardaban pistas claras sobre el ritmo que adoptarán las futuras restricciones, pero se encontraron con un panorama de divisiones internas y un mensaje oficial carente de urgencia por parte del gobernador Kazuo Ueda.
John J. Hardy, estratega jefe macroeconómico en Saxo Bank, señaló que la “decisión de 7-2 a favor de la subida generó dudas y el comunicado de política monetaria transmitió poca sensación de urgencia, incluso cuando señaló que la inflación subyacente se acercaba al 2%”. Este escenario vuelve a poner bajo la lupa una estrategia financiera global con profundas ramificaciones en los mercados emergentes: el conocido esquema de inversión apalancada.
Expectativas incumplidas y tasas reales negativas
El mercado financiero había anticipado el ajuste durante varias semanas. Sin embargo, el factor sorpresa provino del desacuerdo dentro de la propia cúpula de la autoridad monetaria, donde dos consejeros votaron en contra del incremento, sembrando dudas sobre la velocidad con la que continuará el endurecimiento del crédito.
Expertos en análisis financiero coinciden en que la falta de firmeza en las proyecciones de Ueda decepcionó a los mercados. A esto se suma un análisis sobre el diferencial inflacionario: con una inflación subyacente situada en el 1,7%, el tipo de interés actual continúa ubicándose en terreno negativo si se mide en términos reales. Desde que comenzó el ciclo restrictivo en marzo de 2024, la institución acumula alzas por 135 puntos básicos, un periodo durante el cual la moneda japonesa se ha abaratado un 9%.
Jonathan Fortun, economista perteneciente al Instituto de Finanzas Internacionales, indicó que “el yen cotiza hacia dónde va la tasa, y el viernes ese camino se volvió más lento”, destacando además que la brecha de tipos con la Reserva Federal estadounidense se redujo considerablemente sin que esto se tradujera en un fortalecimiento de la divisa nipona.
Intervenciones oficiales y volatilidad cambiaria
La cotización de la moneda no depende exclusivamente de las decisiones sobre el precio del dinero. Factores como la actuación de grandes fondos institucionales, fondos de pensiones y las propias intervenciones de las autoridades gubernamentales juegan un papel determinante en su evolución diaria.
Durante el verano anterior, el gobierno japonés destinó 15,4 billones de yenes, equivalentes a unos 98.100 millones de dólares, para defender su moneda en los mercados internacionales. Operaciones coordinadas de esta magnitud alteran de manera significativa los niveles de riesgo, abaratando o encareciendo las apuestas especulativas en contra del yen según se moderen o incrementen las tensiones regulatorias.
En el ámbito político, los nombramientos recientes dentro del consejo directivo también generan suspicacias. Analistas de instituciones financieras advierten que la presencia de miembros con posturas contrarias a un endurecimiento rápido podría avivar los temores sobre injerencias o presiones políticas que condicionen la autonomía de la entidad emisora en el futuro próximo.
Impacto directo sobre las economías de América Latina
El funcionamiento del mercado global de divisas conecta directamente a Japón con los activos de América Latina a través de operaciones donde los inversores se endeudan en economías con tipos bajos para colocar esos recursos en plazas que ofrecen mayores retornos, tales como México, Brasil o Colombia.
Si el costo de financiarse en yenes aumenta o la moneda japonesa experimenta repuntes imprevistos, los rendimientos esperados en estas operaciones disminuyen drásticamente. En un escenario donde el yen recupere fuerza de forma sostenida, los inversores globales se verían obligados a desarmar sus posiciones en activos latinoamericanos para honrar sus deudas en el extranjero, provocando salidas masivas de capital y una fuerte depreciación en las monedas de la región.
Históricamente, divisas como el peso mexicano y el peso colombiano han mostrado una gran sensibilidad ante los cambios repentinos en las condiciones de liquidez internacional provenientes de Asia, superando en vulnerabilidad a otras economías emergentes.
Perspectivas a corto plazo para los mercados
A pesar de los riesgos latentes, las principales firmas de análisis económico consideran que por el momento no existen condiciones estructurales comparables a crisis financieras anteriores que desencadenen un colapso generalizado en las operaciones de arbitraje internacional.
El debilitamiento temporal de la divisa nipona ofrece cierto margen de maniobra y tranquilidad a los operadores, al abaratarse transitoriamente el costo de sus pasivos. No obstante, las proyecciones apuntan a que cualquier nuevo indicio de endurecimiento monetario o posibles nuevas intervenciones cambiarias volverán a colocar al tipo de cambio en el centro de la tormenta financiera mundial.


