

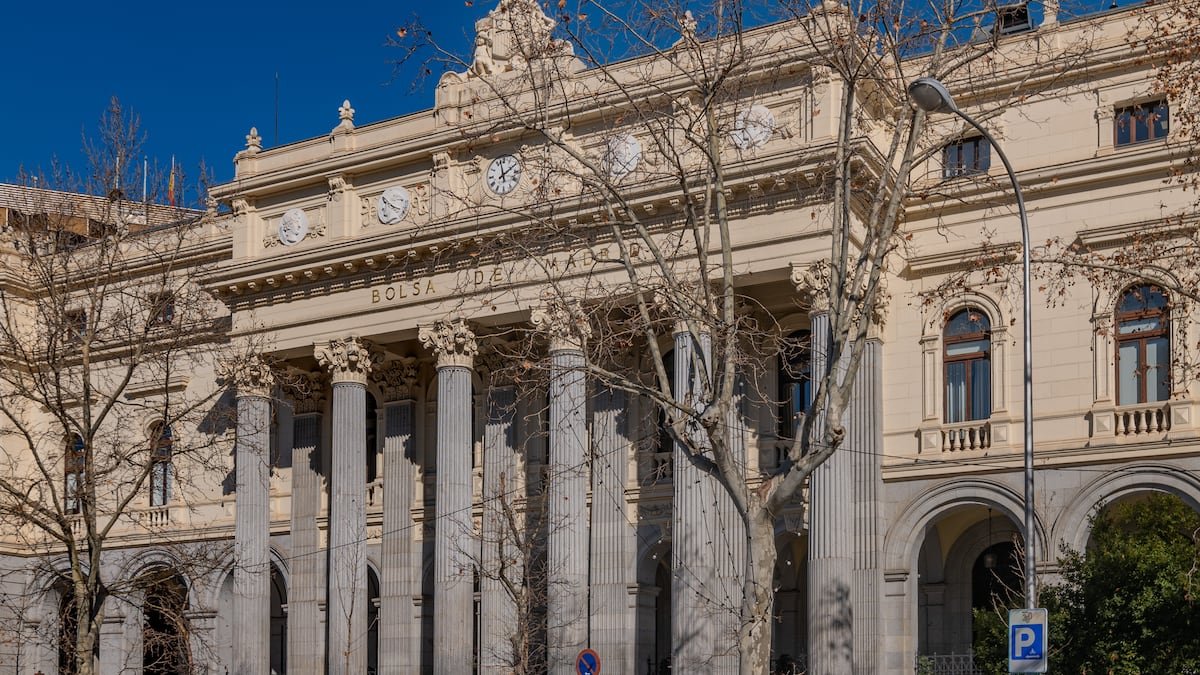

Contexto actual y desafíos macroeconómicos del índice español
El principal selectivo de la bolsa española afronta la segunda mitad de septiembre condicionado por un escenario de marcada cautela. Tras registrar un retroceso aproximado del 1,7% y encadenar varias jornadas de contracción, el índice cotiza en torno a los 19.600 puntos. Este comportamiento bajista responde principalmente a la presión simultánea ejercida por el encarecimiento de los combustibles fósiles y el fuerte repunte en las rentabilidades de la deuda soberana.
Los inversores mantienen la atención puesta en los movimientos de los principales organismos rectores de la economía global, especialmente ante la decisión de política monetaria de la Reserva Federal. Si bien el consenso del mercado anticipa de forma generalizada un incremento de 25 puntos básicos, situando los tipos en una horquilla del 3,75%-4%, entidades financieras como Bankinter sugieren que la prudencia podría aconsejar una pausa en las subidas.
No obstante, los expertos advierten que el verdadero catalizador para los mercados bursátiles será el discurso posterior y la actualización de las proyecciones económicas. Bankinter espera que “lo más previsible es que la reunión de la Fed deje un poso, una sensación de que el tono es más bien duro”, lo que mantendría latente la posibilidad de futuros endurecimientos monetarios y prolongaría la volatilidad durante el transcurso del mes.
Valores destacados: Repsol y la banca al frente de las subidas
Pese al clima general de corrección, determinados sectores del mercado español muestran una resistencia notable y lideran los avances en lo que va de septiembre. De acuerdo con las estadísticas recopiladas por Bloomberg, el comportamiento de las principales firmas refleja una marcada disparidad.
En la parte alta del selectivo sobresale Repsol, impulsada de manera directa por la escalada en las cotizaciones del crudo y por la solidez de su infraestructura industrial. Las valoraciones de firmas de análisis como Jefferies reafirman una postura favorable sobre la compañía, estimando una rentabilidad sobre el flujo de caja libre cercana al 27% para 2026. Los analistas señalan que “la ventaja de su elevado rendimiento de destilados medios, de aproximadamente el 55%, y su alta complejidad posicionan a la compañía para beneficiarse de unos márgenes de refino más fuertes”.
Por su parte, el sector financiero mantiene un papel protagónico, aunque los análisis de entidades como Citi introducen matices importantes entre las distintas entidades. Mientras que las instituciones con mayor exposición a los tipos de interés elevados conservan ventajas competitivas, los expertos cuestionan la valoración de ciertos bancos medianos frente a sus rivales debido a un menor dinamismo comercial esperado en el corto plazo.
El impacto del petróleo y la renta fija en el mercado
La evolución de los mercados energéticos continúa siendo un factor determinante para la estabilidad de las bolsas europeas. Informes recientes de CaixaBank Research vinculan las recientes alzas del petróleo a tensiones geopolíticas y problemas logísticos en la oferta internacional, mientras que Link Securities resalta la fortaleza defensiva que han mostrado tanto el crudo como el gas frente a los descensos generalizados de la renta variable.
Este encarecimiento de la energía alimenta las presiones inflacionarias, condicionando las decisiones futuras de la banca central. En paralelo, los mercados de deuda experimentan tensiones significativas; el bono del Tesoro estadounidense a diez años alcanzó el 5% recientemente, mientras que la deuda alemana equivalente supera el 3,5%. Este incremento en los rendimientos de los bonos se interpreta como una normalización impulsada por mayores necesidades estructurales de financiación gubernamental.
La confluencia de estos elementos —tipos de interés al alza, bonos exigentes y materias primas costosas— configura un entorno complejo para la renta variable. Sin embargo, las perspectivas a mediano plazo trazadas por el consenso de analistas apuntan a una recuperación gradual, situando el precio objetivo del Ibex 35 a doce meses en los 21.299,58 puntos, lo que representa un potencial de revalorización significativo respecto a los niveles actuales.


