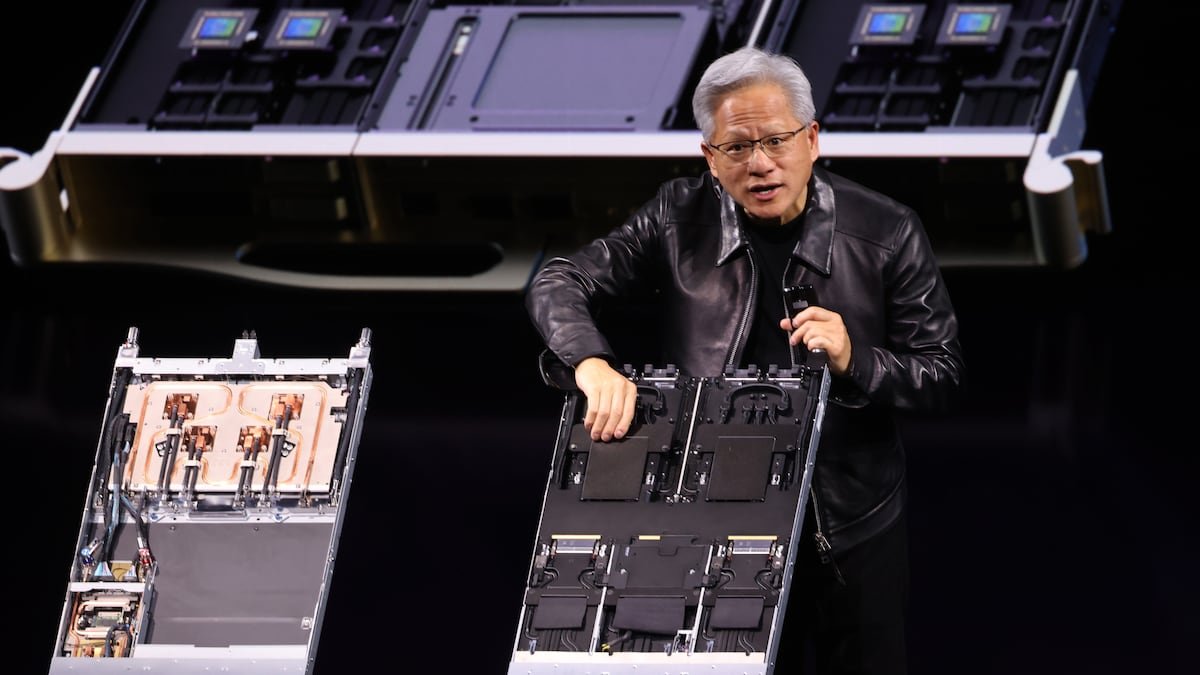

Las acciones de Nvidia (NVDA) caen en Wall Street pese a presentar resultados superiores a las previsiones. Varios bancos recortaron sus precios objetivos ante las dudas sobre el liderazgo de la compañía y las perspectivas del negocio de inteligencia artificial, mientras la proporción de recomendaciones de compra se sitúa en su nivel más bajo desde 2023.
Ver más: Dólar en América Latina: las monedas que podrían ganar y perder en 2027, según Goldman
Los títulos retrocedían alrededor de 1% en las primeras operaciones del miércoles, después de cerrar la jornada anterior en US$155,46. El precio objetivo promedio de los analistas cayó 22,6% desde finales de octubre, según datos recopilados por Bloomberg.
La caída bursátil contrasta con el crecimiento de Nvidia y coincide con las reservas sobre su valoración de UBS, Piper Sandler y Morgan Stanley, que redujeron sus precios objetivos aunque conservaron recomendaciones favorables sobre la compañía.
Charu Chanana, estratega jefe de inversiones de Saxo Bank, advirtió que “los resultados han fortalecido la confianza en el negocio de Nvidia, pero recuperar la confianza en su valoración podría llevar más tiempo”.
Wall Street recorta los precios objetivos de Nvidia
El precio objetivo promedio a 12 meses descendió de US$325,43 el 28 de octubre a US$252,03. Solo durante la última semana retrocedió 19,1%, desde US$311,55, según los datos de Bloomberg, en medio de la turbulencia generada por la salida de Jensen Huang.
UBS redujo su objetivo de US$240 a US$220, mientras que Piper Sandler aplicó un recorte de US$300 a US$230. Morgan Stanley lo rebajó de US$267 a US$260, aunque las tres firmas mantuvieron sus recomendaciones positivas.
Timothy Arcuri, analista de UBS, identificó entre los riesgos la desaceleración prevista para 2028, los incentivos a clientes, la retención de talento y las investigaciones en curso, pese a considerar favorables los resultados y las perspectivas inmediatas.
→ Suscríbete al newsletter Línea de Mercado, una selección de Bloomberg Línea con las noticias bursátiles más destacadas del día.
Piper Sandler, por su parte, considera que las acciones podrían permanecer dentro de un rango de cotización hasta que exista mayor claridad sobre el próximo director ejecutivo.
La cautela también alcanzó a Citi. Atif Malik, analista de la entidad, mantuvo su recomendación de compra y el precio objetivo de US$225, pero redujo de 15 a 14 veces el múltiplo de valoración aplicado a Nvidia.
Malik sostuvo que “la demanda sigue siendo muy fuerte, las restricciones de oferta se están aliviando y la dirección interina tiene suficiente confianza para elevar las expectativas de crecimiento a largo plazo”. El analista advirtió que “el enfoque más selectivo de Nvidia para financiar proyectos de infraestructura de IA podría moderar el crecimiento de algunos operadores de neocloud si la financiación se ve restringida”.
Aun así, el consenso permanece favorable. El 78,3% de los analistas recomienda comprar, el 20,5% mantener y apenas el 1,2% vender. El objetivo promedio de US$252,03 supone un potencial de revalorización del 62,1% respecto al cierre de ayer.
La perspectiva histórica muestra que la proporción de recomendaciones de compra sobre Nvidia se encuentra en su nivel más bajo desde 2023, según datos de Bloomberg.
Bank of America mantuvo su recomendación de compra y un precio objetivo de US$280. Aunque reconoció que “puede ser prematuro dar todo por despejado”, calificó la conferencia de resultados como “muy tranquilizadora”.
Nvidia supera las previsiones y eleva sus proyecciones
Nvidia registró ingresos de US$115.800 millones en su tercer trimestre fiscal, un crecimiento interanual de 103%, frente a los US$108.900 millones previstos por el consenso de FactSet citado por Citi.
El beneficio ajustado alcanzó US$2,68 por acción, por encima de los US$2,48 esperados. Los ingresos de centros de datos aumentaron 110%, hasta US$107.600 millones, impulsados por la demanda de infraestructura de inteligencia artificial.
Para el cuarto trimestre, Nvidia proyectó ventas de US$130.000 millones, frente a expectativas cercanas a US$125.200 millones. También elevó de 70% a aproximadamente 75% su previsión de crecimiento de ingresos para el ejercicio fiscal 2028.
Kunjan Sobhani y Oscar Hernández Tejada, analistas de Bloomberg Intelligence, destacaron que la plataforma Vera Rubin generó cerca de US$20.000 millones durante su trimestre inicial, un avance que reduce los riesgos asociados con la transición tecnológica.
Malik consideró que los resultados eran “tranquilizadores en términos de ejecución”, aunque señaló que persisten los debates sobre la expansión de centros de datos después de 2028, la financiación de las neoclouds y los chips personalizados.
La rentabilidad constituye otro foco de atención. El margen bruto ajustado alcanzó 74,9%, pero Nvidia anticipa una moderación hasta 71% a 72% en el cuarto trimestre, antes de recuperarse a 72% a 73% en el ejercicio 2028.
Ver más: ¿Qué pasará con el precio del café en 2027? Las señales que anticipan una fuerte caída
China añade otro frente de incertidumbre. Nvidia dejó de enviar chips Hopper para centros de datos al país, un negocio que generó US$2.400 millones en el tercer trimestre. Según Citi, el impacto de más de US$2.000 millones ya está incorporado en las previsiones del cuarto trimestre.
La salida de Jensen Huang mantiene la incertidumbre
La transición de liderazgo continúa como uno de los principales riesgos. Colette Kress asumió la dirección interina tras la salida de Jensen Huang, mientras el consejo busca un reemplazo permanente y descarta reincorporar al antiguo ejecutivo.
“Nuestra oferta está creciendo, nuestros clientes y nuestros socios están con nosotros, y los empleados están comprometidos”, dijo Kress durante la conferencia.
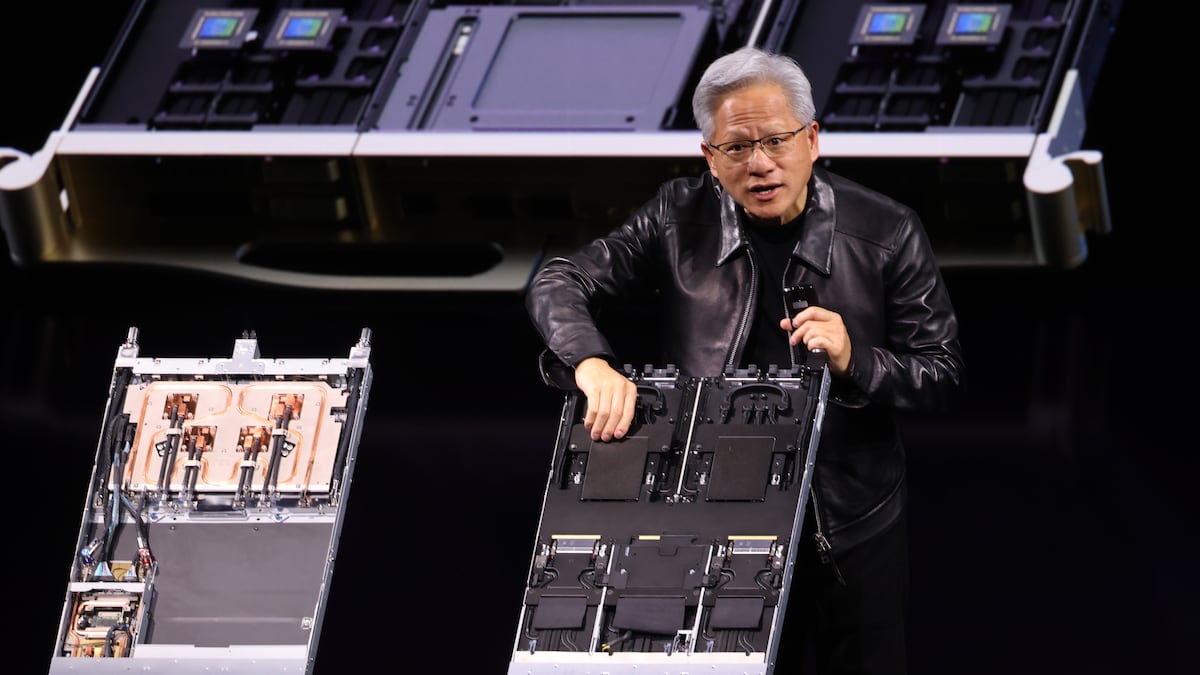
La incertidumbre de Wall Street también alcanza la financiación del ecosistema de inteligencia artificial. Nvidia acumula US$668.000 millones en compromisos futuros y garantías máximas, incluidos US$390.000 millones vinculados con suministros y capacidad.
Sobhani, de Bloomberg Intelligence, advierte que un sucesor más cauteloso podría limitar las garantías y el respaldo financiero a nuevos proyectos, con posibles consecuencias sobre los costos de financiación y el ritmo de despliegue de infraestructura.
Kress anticipó una política más selectiva. “A medida que el mercado madura y se dispone de fuentes adicionales de capital, estamos evaluando rigurosamente las futuras inversiones, compromisos y garantías”, afirmó.
Ver más: Resultados de Nvidia, Fed, OPI de Anthropic y GTA VI marcan cuatro días decisivos para los mercados
Chanana considera que “la corrección de la valoración ha hecho más interesante el equilibrio entre riesgo y rentabilidad de Nvidia”, aunque la recuperación dependerá del crecimiento de beneficios y de una mayor claridad sobre los riesgos estratégicos.
La evolución de los precios objetivos, la elección del próximo director ejecutivo y la capacidad de sostener los márgenes marcarán las próximas evaluaciones de Wall Street, mientras Nvidia intenta convertir sus previsiones de crecimiento en resultados.