
Repercusiones económicas por la presión inflacionaria
Las principales bolsas internacionales y el mercado de deuda soberana registraron caídas generalizadas durante la jornada de este miércoles. Este comportamiento negativo responde a la publicación del índice de precios al consumidor de septiembre, el cual superó las proyecciones iniciales de los analistas financieros e intensificó las expectativas de que la Reserva Federal implemente nuevas medidas restrictivas sobre los tipos de interés. En paralelo, la escalada en las tensiones geopolíticas en Medio Oriente impulsó de manera directa la cotización global de las divisas fuertes, consolidando una tendencia alcista para el dólar.
El informe oficial detalla que el indicador inflacionario avanzó un 0,6% mensual y alcanzó un 3,7% en su variación interanual, cifra que superó el 3,6% que estimaban los expertos. Por su parte, el índice subyacente mostró un incremento mensual del 0,3% y se ubicó en el 2,6% anual. Como reacción inmediata, los mercados ajustaron sus proyecciones monetarias, reflejando un encarecimiento en los rendimientos de la deuda pública y descontando escenarios de endurecimiento financiero a mediano plazo.
Impacto bursátil y tensiones en el sector energético
Dentro de los indicadores bursátiles de Wall Street, el índice S&P 500 experimentó un retroceso del 0,40%, acumulando tres jornadas consecutivas con balances negativos. En contraste, el promedio industrial Dow Jones logró un leve avance del 0,15%, mientras que el índice compuesto Nasdaq cedió un 0,59% ante la presión sobre las valoraciones tecnológicas y el encarecimiento generalizado de los suministros energéticos y componentes informáticos.
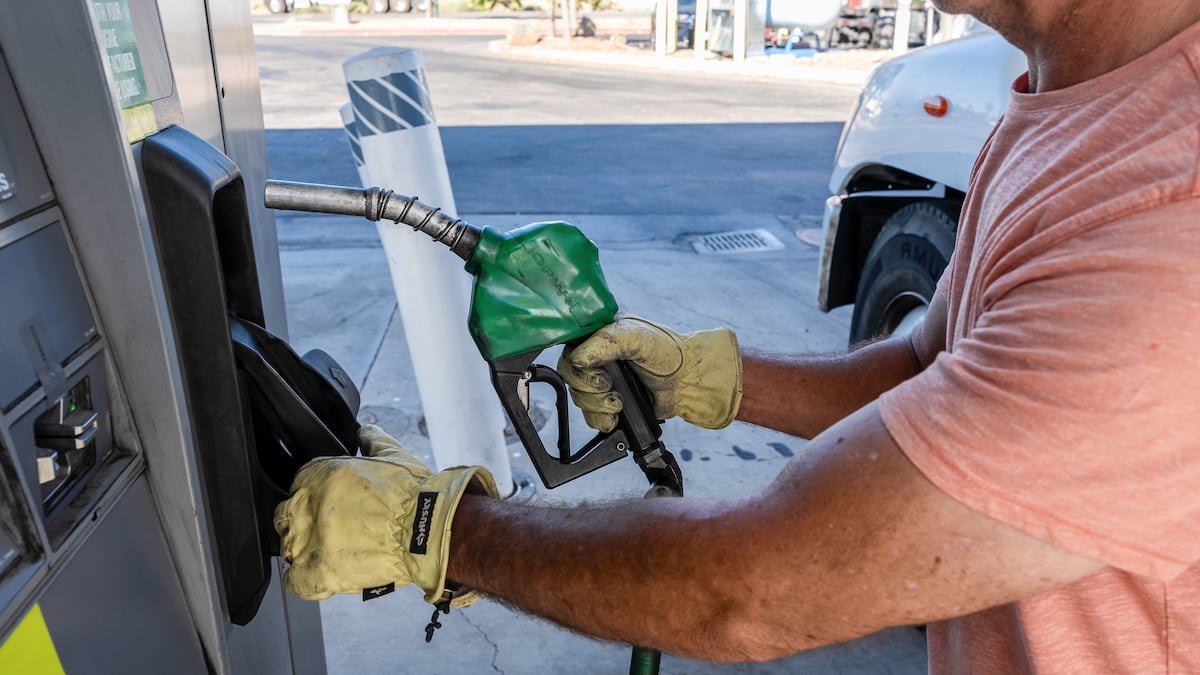
La incertidumbre monetaria coincide con un escenario complejo en el suministro de crudo. El Brent cotiza cerca de los US$106 por barril, impulsado por ataques recientes a infraestructura petrolera clave en la región del golfo Pérsico. Esta situación ha elevado considerablemente los costos de transporte marítimo internacional, generando alertas sobre la estabilidad de los inventarios globales de combustibles refinados de cara a los próximos periodos.
Resultados corporativos y panorama empresarial
En el ámbito corporativo, la temporada de balances trimestrales mostró desempeños mixtos entre las principales entidades financieras. Por un lado, Morgan Stanley reportó ingresos superiores a los previstos en su división de negociación, captando activos netos récord en su área de gestión patrimonial. En sentido opuesto, Bank of America experimentó contracciones significativas en sus operaciones de renta fija y variable, además de afrontar cargos asociados a sanciones regulatorias.
Por otra parte, firmas tecnológicas vinculadas a la cadena de suministro de semiconductores, como ASML, elevaron sus proyecciones de ventas anuales impulsadas por una demanda sin precedentes de equipos destinados al desarrollo de inteligencia artificial. Los fabricantes de chips continúan acelerando sus planes de inversión para responder a los requerimientos de la industria global.
Reacción cambiaria en América Latina
El fortalecimiento global de la divisa estadounidense generó presiones bajistas sobre las monedas de la región latinoamericana. Divisas como el peso mexicano, el peso colombiano, el peso chileno, el real brasileño y el peso argentino registraron depreciaciones frente al dólar. De acuerdo con Francesco Pesole, estratega de divisas de ING, este comportamiento era previsible ante la posibilidad de sorpresas inflacionarias que incrementaran las apuestas por tasas de interés elevadas en territorio norteamericano.
Adicionalmente, otros sectores corporativos internacionales protagonizaron noticias relevantes, como las negociaciones en torno a la aerolínea TAP Air Portugal, las discusiones salariales en la mayor mina de cobre del mundo en Chile para evitar huelgas operativas, y los preparativos de grandes gestoras de inversión para posibles salidas a bolsa en el mediano plazo.