
Un año de contrastes y la sorpresa trimestral
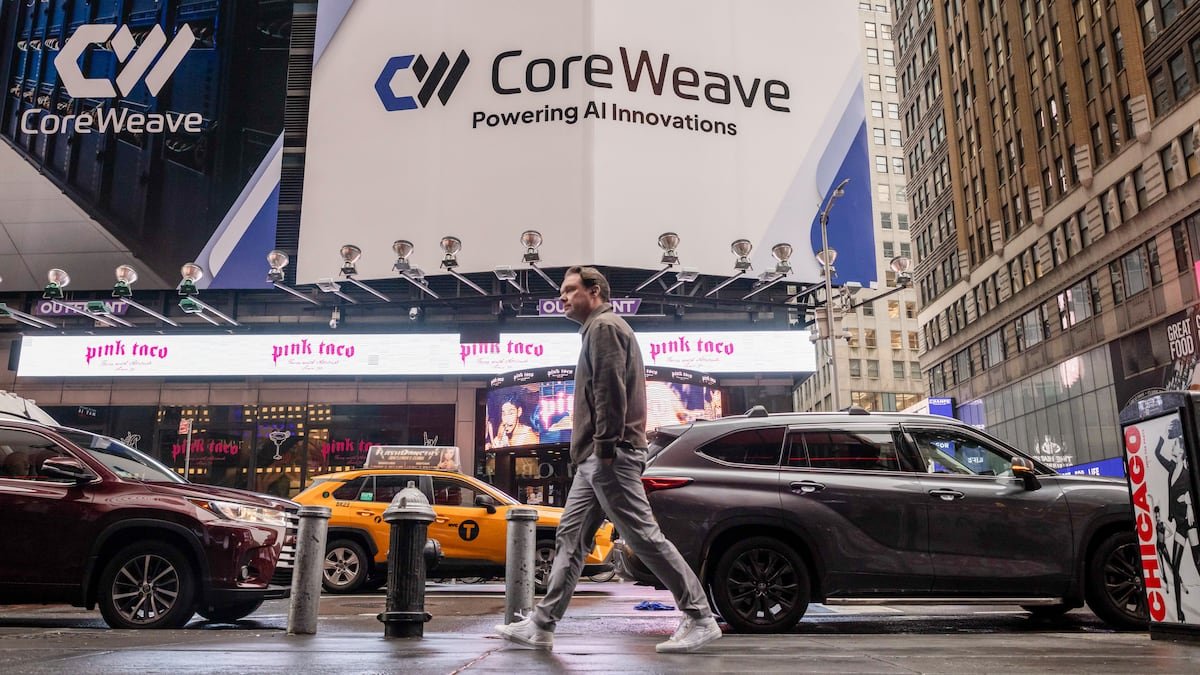
El mercado accionario ha experimentado un periodo de alta volatilidad para CoreWeave Inc. (CRWV), impulsado principalmente por la incertidumbre de los inversores ante el considerable endeudamiento de la firma y los altos costos asociados al despliegue de infraestructura tecnológica orientada a la inteligencia artificial (IA).
No obstante, la reciente presentación de los estados financieros correspondientes al periodo trimestral superó con creces las previsiones del mercado, provocando un repunte del 23% en el valor de sus títulos durante una sola jornada bursátil. Pese a este impulso alcista, la cotización aún se mantiene más de un 15% por debajo de los niveles registrados al cierre del ejercicio anterior.
Frente a este escenario financiero, entidades de la relevancia de Bank of America (BofA) y Morgan Stanley han evaluado el desempeño de la compañía, coincidiendo en la solidez de sus cifras, aunque manifestando matices particulares respecto al potencial de sus acciones.
Rebotazo en todas las tecnológicas, $CRWV viene con el salvavidas tras unos resultados que combinan crecimiento de ingresos, contratos con clientes y financiación vinculada a su actividad
Nebius también sube doble dígito ¿Nos lo creemos? Las analizo y comento en @negocios_tv 👇🏼 pic.twitter.com/6sCJIUsdcw
— Alba Puerro (@Albitamix) November 11, 2026
La perspectiva optimista de Bank of America
Desde la visión de Bank of America, los datos difundidos evidencian la capacidad operativa de la corporación para capitalizar la intensa demanda de servicios digitales y optimizar la tarifación de sus convenios comerciales, asegurando al mismo tiempo esquemas alternativos de capitalización.
El reporte financiero expuso un crecimiento interanual del 168% en los ingresos del tercer trimestre, superando por siete puntos porcentuales las proyecciones iniciales de los expertos. Asimismo, el margen operativo ajustado se ubicó en el 10,4%, rebasando por 3,5 puntos las estimaciones previas.
En un análisis difundido a mediados de noviembre, el especialista Tal Liani reiteró su postura de compra y fijó un precio objetivo de US$140 por acción, comparado con el valor de referencia de US$48,73. Dicha brecha sugiere un margen de valorización potencial cercano al 187%.
Entre los fundamentos de esta lectura favorable destaca la facultad de la compañía para incrementar el costo de sus servicios. Los convenios a plazos de entre cuatro y cinco años escalaron desde aproximadamente US$14 millones por megavatio a inicios de periodo hasta una horquilla de entre US$20 millones y US$25 millones, mientras que los compromisos de menor duración rondan los US$40 millones por megavatio.
Asimismo, la institución financiera estimó que los requerimientos de liquidez no constituirán una traba insalvable para el crecimiento corporativo, señalando fuentes alternativas como anticipos monetarios de clientes, aportes de proveedores y créditos con garantía contractual. Mediante estas fórmulas, se proyecta que la potencia activa alcance los 3,3 gigavatios al finalizar 2027 y ascienda hasta los 4,6 gigavatios al cierre de 2028.
El análisis de rentabilidad según Morgan Stanley
Por su parte, Morgan Stanley enfocó su evaluación en el incremento de la eficiencia operativa y en las expectativas económicas de cara al cierre anual.
El especialista Adam Wood subrayó que tanto las ventas como el resultado operativo ajustado rebasaron las expectativas generales. El margen operativo de dos dígitos se alcanzó un trimestre antes de lo previsto por el consenso del sector.
Adicionalmente, el banco elevó sus estimaciones para el último tramo del ejercicio. El punto medio del pronóstico de ganancia operativa ajustada se situó un 18% por encima de lo calculado por los mercados, traduciéndose en un margen operativo implícito del 16,5%.
Para la entidad financiera, estos indicadores fortalecen la hipótesis de una mayor monetización de la capacidad instalada. Como muestra de ello, la empresa ajustó su previsión de ingresos anualizados para la tasa de salida de 2026 a un rango de entre US$20.000 millones y US$21.000 millones, superando el intervalo previo fijado entre US$18.500 millones y US$19.500 millones.
El núcleo operativo de la compañía
CoreWeave se desempeña como un proveedor especializado en infraestructura de computación en la nube destinada al desarrollo y ejecución de sistemas de inteligencia artificial. Su modelo comercial se basa en ceder capacidad de procesamiento a corporaciones que requieren entrenar algoritmos complejos.
Para cumplir con este propósito, la organización aprovecha unidades de procesamiento gráfico (GPU) desarrolladas por Nvidia, gestionando redes de servidores y centros de datos avanzados.
Dado que la viabilidad del modelo depende de expandir permanentemente la capacidad instalada y de asegurar compromisos comerciales a largo plazo, la gestión eficiente del financiamiento y el control de los gastos operativos continúan siendo los pilares fundamentales para medir su trayectoria en el mercado tecnológico.