
El nuevo papel de México en la cadena global de la inteligencia artificial
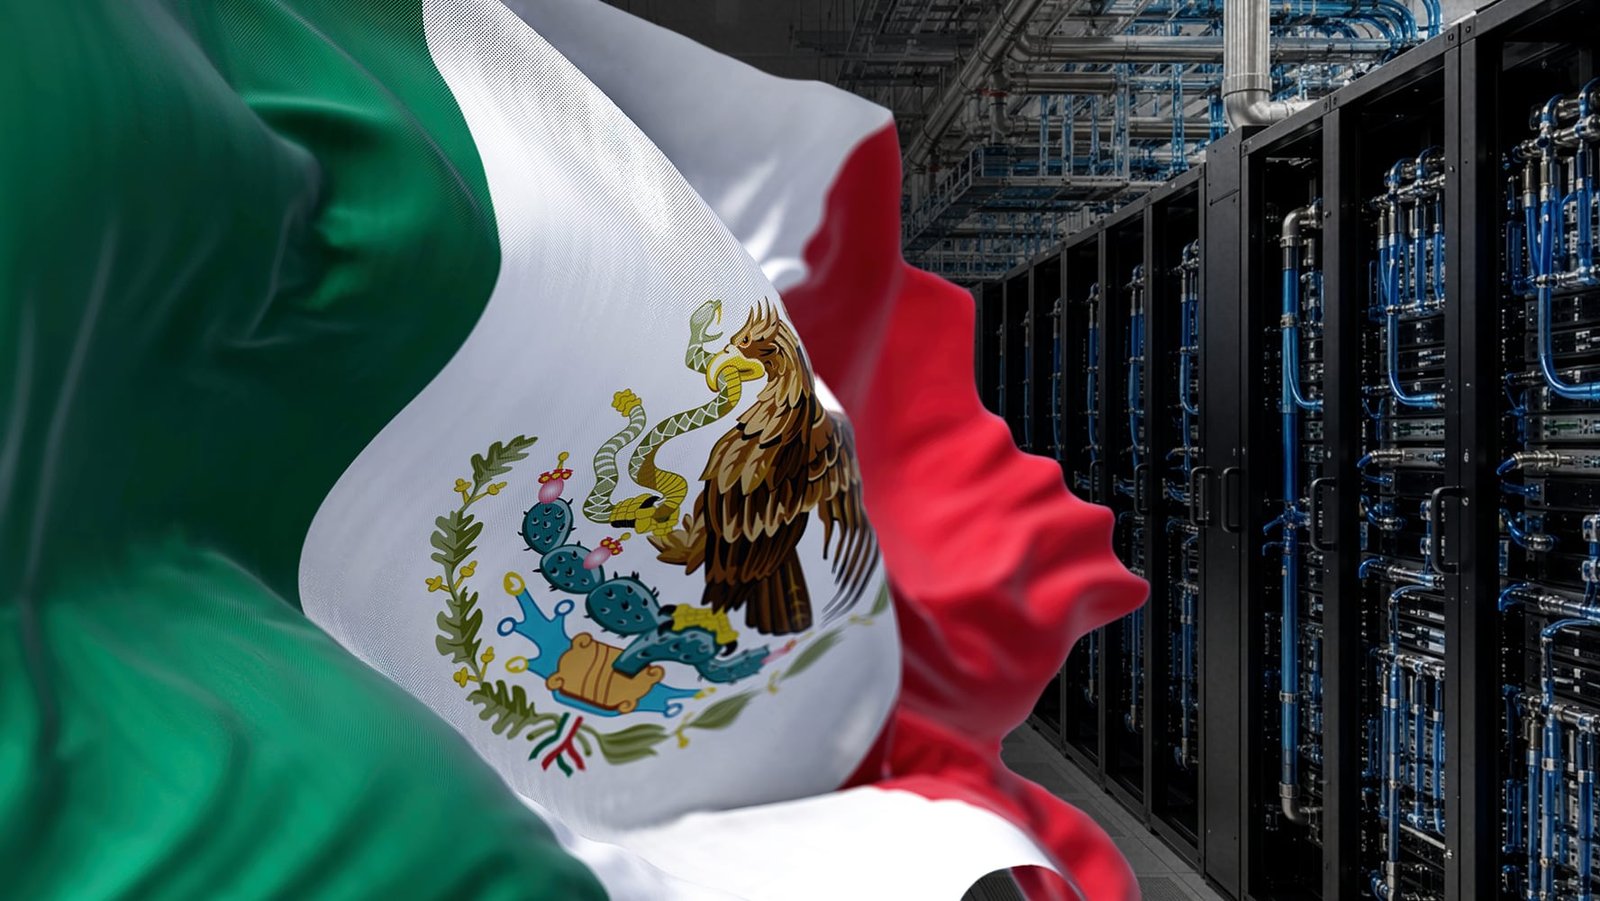
El territorio mexicano se ha consolidado rápidamente como un polo fundamental para la exportación de infraestructura tecnológica avanzada. Sin embargo, el desafío actual radica en conseguir que una mayor parte de su valor se genere aquí, una tarea apremiante debido a la vertiginosa evolución del sector.
Para comprender la urgencia de este cambio, basta con observar las innovaciones recientes en el diseño de hardware. La introducción de la arquitectura Vera Rubin de Nvidia simplifica radicalmente el ensamblaje de componentes informáticos al integrar procesadores, sistemas de conectividad y refrigeración en módulos compactos. Mientras que armar una charola de cómputo tradicional podía demorar más de una hora y media, los nuevos diseños reducen este proceso a unos cinco minutos. Ante este panorama, México debe buscar mayor participación en componentes e ingeniería.
El verdadero impacto económico para el país dependerá de la profundidad de la cadena de suministro local. Aunque gigantes internacionales como Foxconn operan plantas en suelo mexicano, lo decisivo es ampliar las actividades realizadas en el país. Solo a través de compras locales, empleos altamente especializados y el fomento de tecnología propia se podrá medir el verdadero desarrollo industrial.
Cifras récord y el peso de las importaciones asiáticas
El punto de partida del sector es sumamente sólido. Durante el primer semestre de 2026, las exportaciones nacionales de servidores alcanzaron los 82 mil 900 millones de dólares. Más impresionante aún es el comportamiento interanual: En los 12 meses concluidos en junio, esas ventas crecieron 172.1 por ciento interanual.
A pesar de este volumen, persiste una fuerte dependencia de insumos provenientes de Asia. Tan solo en la primera mitad del año, las importaciones de servidores y partes desde Taiwán sumaron 28 mil 400 millones de dólares, superando con creces los 15 mil 100 millones registrados en la totalidad del año anterior. Esto evidencia la magnitud de la integración comercial, aunque dificulta calcular con precisión el valor agregado nacional en cada producto final.
Oportunidades en la cadena de valor y capacidades existentes
Las oportunidades de negocio se extienden mucho más allá del ensamblaje final. Alrededor de los procesadores hay una industria de gabinetes, piezas de precisión, conexiones eléctricas y sistemas de enfriamiento. Asimismo, la demanda de infraestructura energética para alimentar los centros de datos abre flancos de participación muy diversos.
El país ya cuenta con bases industriales firmes. En Monterrey, la empresa Vertiv produce sistemas especializados de enfriamiento, mientras que Prolec manufactura transformadores en Nuevo León. Con esto, México participa así en la infraestructura física de esta revolución. Además, la experiencia acumulada por el sector automotriz en metalmecánica representa un cimiento valioso, aunque incursionar en el mercado de servidores exige cumplir con estándares de calidad sumamente rigurosos.
El talento en diseño también dice presente. Desde Guadalajara, firmas como Circuify ofrecen servicios avanzados de verificación de circuitos integrados. Iniciativas institucionales como el programa Circuito 14 buscan detonar un ecosistema de semiconductores en Jalisco, cuyo avance deberá medirse por los proyectos y contratos obtenidos, además del número de empresas participantes.
Lecciones internacionales y el camino para las PyMES
Para estructurar con éxito un ecosistema de proveeduría, mirar hacia experiencias internacionales resulta aleccionador. Durante cinco décadas se ha formado en esa región un ecosistema de electrónica, ingeniería de precisión y automatización. en lugares como Penang, Malasia. Allí, las políticas públicas se han enfocado en articular la atracción de multinacionales con el desarrollo de capacidades locales.
A través de esquemas recientes como el ATE Campus, lanzado en abril de 2026, se impulsan la automatización y la formación técnica mediante la colaboración directa con la industria. Su primera fase contempla colaboración, formación y desarrollo de laboratorios, facilitando que las grandes empresas otorguen las primeras oportunidades comerciales a los proveedores locales.
Para replicar este modelo, las compañías ancla instaladas en México deben definir con claridad sus requerimientos técnicos y de volumen. Por su parte, Los gobiernos estatales y las universidades podrían coordinar laboratorios y formación. Sin embargo, el financiamiento sigue siendo un cuello de botella fundamental; Para una PyME, financiar meses de preparación sin claridad sobre la demanda puede hacer inviable una oportunidad técnicamente alcanzable.
Retos comerciales, infraestructura y talento
La certidumbre jurídica y comercial es otro de los pilares indispensables. Con las revisiones anuales del T-MEC en marcha y Estados Unidos preparando el terreno para la evaluación de 2027, el Estado mexicano debe garantizar marcos regulatorios estables que incentiven la inversión a largo plazo. Exigir mayor contenido regional puede estimular proveedores, siempre y cuando se otorguen los plazos necesarios para desarrollar dichas capacidades.
A la par, la infraestructura básica no debe desatenderse. Los obstáculos de cada polo industrial deben resolverse junto con los proyectos de inversión. La disponibilidad de energía eléctrica confiable, recursos hídricos suficientes y redes logísticas eficientes son condiciones innegociables para cualquier empresa proveedora.
En cuanto al recurso humano, la vinculación entre la academia y la industria debe alinearse con las demandas específicas del mercado. Los perfiles dependerán de los productos elegidos. Capacitar en diseño térmico, electrónica de potencia y manufactura de precisión garantizará una inserción laboral exitosa.
El horizonte estratégico para consolidar esta transformación abarca de tres a cinco años. Después habría que seguir cuántos proveedores logran certificarse, cuánto venden y qué capacidades incorporan. El ritmo tecnológico no da tregua y, aunque México tiene empresas ancla y cercanía al mercado, el margen de maniobra es limitado para asegurar un beneficio económico duradero.