


El impacto inicial en los mercados financieros tras la votación
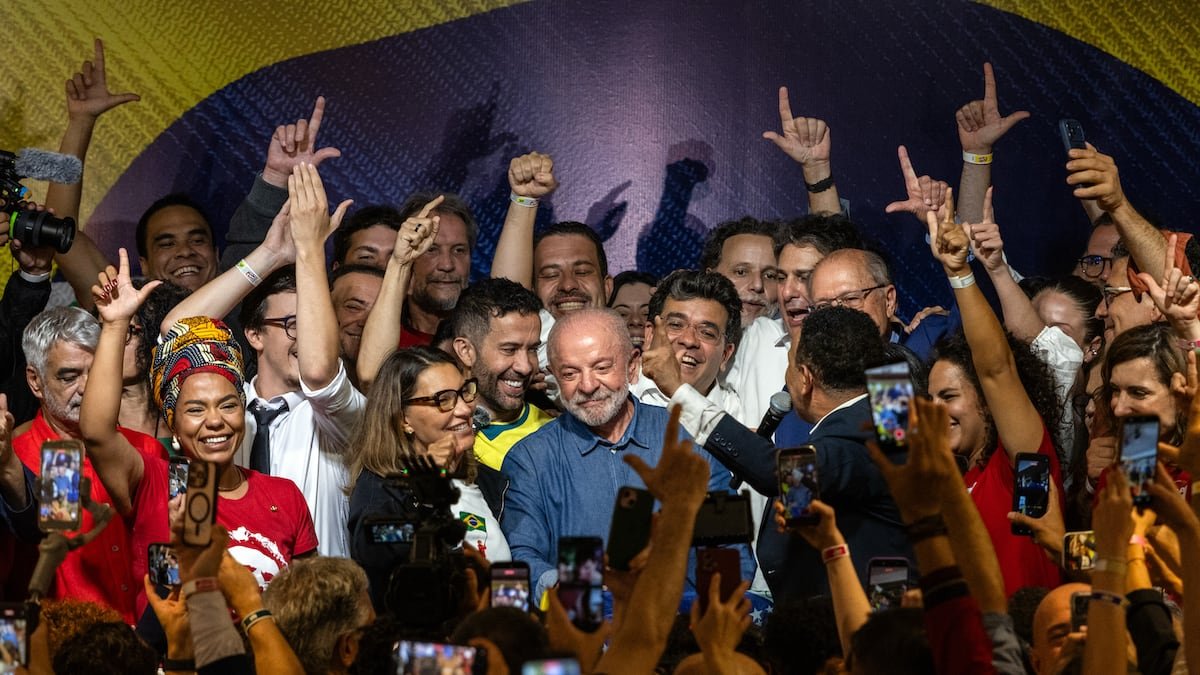
La victoria de Luiz Inácio Lula da Silva en los comicios presidenciales brasileños generó una sacudida profunda en los mercados internacionales, obligando a los principales actores de Wall Street a recalibrar sus proyecciones económicas. El resultado de las urnas dejó en evidencia la magnitud del riesgo que los inversores habían dejado de lado antes de la segunda vuelta, confiando en un escenario político diferente para la principal economía de la región.
El proceso electoral concluyó con el triunfo del líder progresista, quien alcanzó el 51,8% de los sufragios válidos frente al 48,2% obtenido por su contrincante. Este desenlace tomó por sorpresa a los operadores bursátiles, los cuales habían otorgado una probabilidad cercana al 75% a un cambio de rumbo político, según estimaciones de JPMorgan.
Como reacción inmediata a este panorama, las principales cotizaciones sufrieron fuertes retrocesos. El índice bursátil Ibovespa experimentó una caída abrupta del 15%, mientras que el dólar estadounidense registró un repunte de 8,99% frente a la moneda brasileña, posicionándose como una de las divisas con peor desempeño global durante esa jornada.
Advertencias de JPMorgan, Citi y UBS sobre la economía brasileña
Diversas instituciones financieras globales emitieron advertencias severas sobre el rumbo macroeconómico del país. Desde la perspectiva de JPMorgan, la continuidad de una administración liderada por Lula diluye las expectativas de una transformación estructural profunda en materia económica, un factor que previamente había motivado a la entidad a mejorar su recomendación sobre los activos brasileños.
Los analistas del banco estadounidense advirtieron que las valoraciones de las empresas locales podrían retroceder considerablemente. Estiman que los múltiplos de ganancias proyectadas a doce meses bajen desde un promedio de 9,7 veces hasta las 8,3 veces, pudiendo descender incluso hasta las 7 veces si las condiciones de confianza continúan deteriorándose.
Por su parte, André Mazini, analista de Citi, sostuvo que “la victoria de Lula en la segunda vuelta debería ser recibida negativamente por el mercado, en nuestra opinión, ya que el resultado fue contrario a las expectativas de los inversores”. La lectura de la entidad reflejó que las pérdidas potenciales ante este escenario superaban con creces las ganancias proyectadas en caso de un triunfo opositor.
En la misma línea, instituciones como UBS señalaron que los precios alcanzados por los activos financieros tras la primera ronda electoral no reflejaban de manera adecuada los desafíos fiscales pendientes. En el mercado de renta fija, los expertos de UBS prevén que el rendimiento real de los bonos soberanos indexados a la inflación se eleve por encima del 7,10%.
El reto de la deuda y la rigidez del gasto público
El desafío más apremiante para el nuevo mandato estará centrado en la estabilidad de las cuentas fiscales. Informes de UBS estiman que la deuda total del país supera el 80% del PIB, mientras que el déficit fiscal se sitúa en torno al 10%, presionado en gran medida por los elevados costos asociados al servicio de los intereses de la deuda.
Los compromisos de gasto asumidos durante la campaña proselitista representan una carga estimada en unos 300.000 millones de reales, equivalentes a US$56.600 millones. Analistas de Morgan Stanley complementaron este diagnóstico al señalar que más del 91% del gasto presupuestario del Estado corresponde a obligaciones fijas, lo que reduce drásticamente el margen de maniobra del Ejecutivo para aplicar recortes sin emprender reformas de gran calado.
Ante este panorama de rigidez presupuestaria y un posible ajuste tardío, las proyecciones de Morgan Stanley indican que la deuda bruta podría trepar hasta alcanzar el 106% del PIB hacia el año 2035, profundizando la presión sobre los indicadores de riesgo país.
Perspectivas equilibradas y factores de resiliencia
A pesar del pesimismo generalizado entre los operadores de bolsa, sectores como Bloomberg Economics adoptaron una postura más moderada frente a la coyuntura. Los economistas de dicha firma señalaron que, si bien la corrección de los precios era inevitable, existen fundamentos sólidos que podrían amortiguar el impacto a mediano plazo.
Entre los factores de resiliencia mencionados destacan la vigencia de un crecimiento económico positivo, niveles inflacionarios contenidos dentro de las metas oficiales, una balanza de pagos robusta y tasas de interés locales que continúan resultando atractivas para el capital extranjero. Hacia adelante, la atención de los mercados se concentrará de forma prioritaria en los nombramientos clave del gabinete económico, la presentación formal de las primeras metas presupuestarias y las señales que emita el Banco Central en sus próximas reuniones de política monetaria.


