
Estrategia legislativa para calmar a los mercados financieros
El gobierno de Javier Milei prepara una serie de movimientos parlamentarios clave con el objetivo central de disipar las inquietudes de los inversores internacionales y contener el indicador de riesgo país, el cual se ha aproximado recientemente a la zona de los 850 puntos básicos. La administración libertaria busca consolidar sus bases de cara al mediano plazo mediante dos frentes legislativos concretos: la posible suspensión de las elecciones primarias y la modificación sustancial de las normativas que regulan la máxima entidad monetaria del país.
Estas iniciativas pretenden despejar los interrogantes que dominan la escena económica respecto a la sustentabilidad del rumbo político y la permanencia de las transformaciones estructurales implementadas por el Poder Ejecutivo. El deterioro en los rendimientos de los títulos soberanos durante los últimos meses ha condicionado severamente el programa financiero, obligando al equipo económico a extremar los recaudos para cumplir con los compromisos asumidos.
La puja política por la suspensión de las primarias
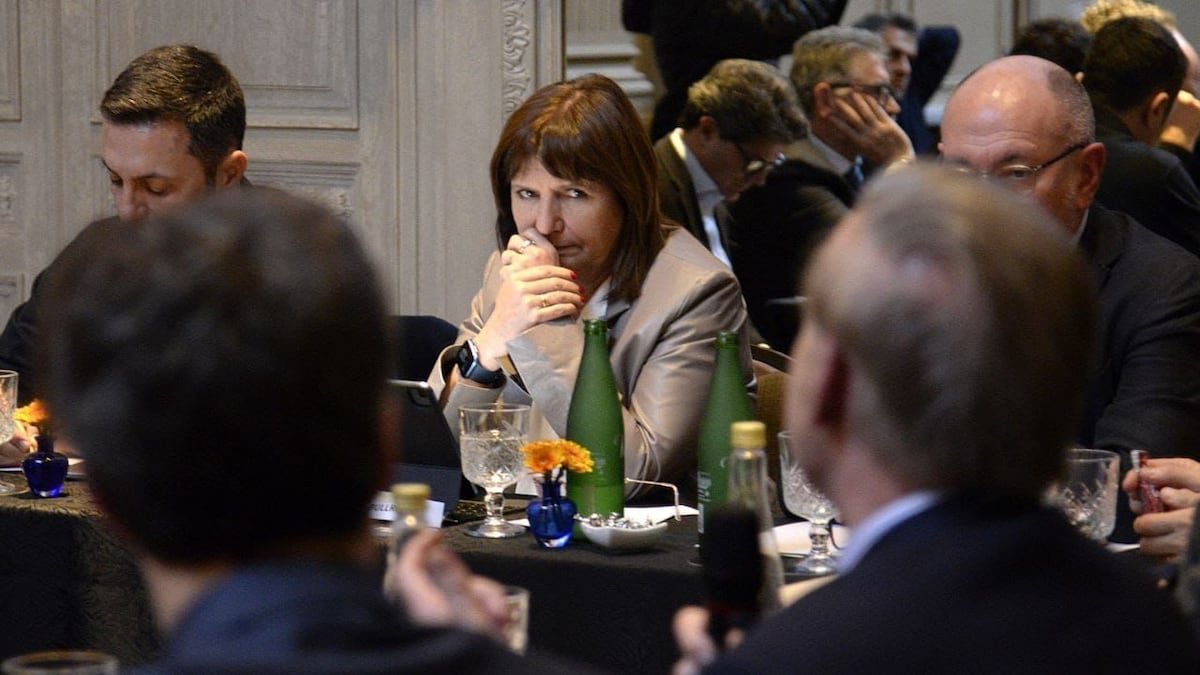
El primer gran examen para el oficialismo tendrá lugar en el ámbito legislativo, donde se intentará reunir los apoyos suficientes para avanzar con la interrupción de los comicios primarios. La intención del bloque gobernante es conseguir 37 votos para lograr la media sanción en la Cámara alta, antes de derivar la iniciativa hacia la Cámara de Diputados para su debate definitivo.
Más allá del ahorro fiscal estimado en unos US$200 millones, la supresión de este test electoral funciona como una señal política fundamental para optimizar las expectativas de los inversores. Informes recientes elaborados por entidades financieras desde Nueva York señalan que el mercado observa este tipo de reformas estructurales como un catalizador indispensable para recuperar la confianza en la deuda soberana.
Para destrabar las negociaciones con los sectores opositores dialoguistas, el oficialismo evalúa incorporar modificaciones al proyecto original, sumando aspectos vinculados a la transparencia y a los mecanismos de adhesión de listas partidarias. Paralelamente, los referentes del espacio gobernante han buscado minimizar los rumores sobre cortocircuitos internos con aliadas estratégicas, enfatizando la necesidad de cohesionar el bloque de cara al futuro.
Blindaje institucional y autonomía monetaria
En paralelo al debate electoral, la agenda parlamentaria contempla la sanción definitiva de la reforma a la Carta Orgánica del Banco Central. Esta normativa establece la prohibición absoluta de financiar el déficit fiscal mediante la emisión de dinero, delimita el objetivo primordial de la autoridad monetaria a la preservación del valor de la moneda y frena la utilización de reservas internacionales por parte del Tesoro a cambio de letras intransferibles.
Para el equipo económico, esta transformación legal representa un pilar indiscutible para blindar las decisiones monetarias frente a futuras gestiones, dotando al sistema de una solidez institucional largamente reclamada por los analistas económicos.
Presiones financieras y alternativas de pago
La necesidad de mostrar firmeza política e institucional surge en un escenario donde las restricciones financieras ya provocaron modificaciones operativas en la estrategia oficial. La sostenida suba en el costo del endeudamiento externo ha llevado al Tesoro a incrementar su dependencia en la adquisición de divisas directamente al Banco Central para atender los compromisos vigentes.
Hacia el inicio del próximo año calendario, la Argentina deberá afrontar vencimientos con acreedores privados por aproximadamente US$3.700 millones, además de obligaciones con organismos multilaterales que podrían ser saldadas parcialmente mediante los desembolsos previstos por el Fondo Monetario Internacional. Como alternativa complementaria, el ministro de Economía, Luis Caputo, ha señalado la posibilidad de recurrir al uso del tramo activo del swap de monedas acordado con la República Popular China si las condiciones del mercado de capitales internacional no experimentan una mejoría sustancial a corto plazo.