


Estrategia oficial sin devaluación y nuevos respaldos internacionales
El equipo económico liderado por el ministro de Economía reafirmó su postura de descartar cualquier salto cambiario para fomentar la competitividad. Frente a diversos sectores empresariales, el funcionario ratificó la hoja de ruta oficial: “El camino va a ser siempre el mismo: continuar bajando impuestos, regulaciones, seguir mejorando infraestructura y bajando también el costo financiero. Creemos que esa es la forma de generar verdadera competitividad. No creemos que eso sea devaluando”.
Esta directriz recibió un fuerte respaldo geopolítico y financiero durante el fin de semana, proveniente tanto del gigante sudamericano como de Washington. Por un lado, la evolución de los mercados externos aportó alivio a la administración de Javier Milei; por el otro, las declaraciones desde el Departamento del Tesoro norteamericano consolidaron las expectativas de estabilidad de cara al mediano plazo.
El Tesoro de Estados Unidos abre la puerta a futuras asistencias
En el plano financiero global, las señales de respaldo hacia la Argentina se tradujeron en gestos concretos. El secretario del Tesoro estadounidense, Scott Bessent, defendió públicamente el uso de herramientas de asistencia financiera implementadas previamente y dejó abierta la posibilidad de replicarlas si fuera necesario. Al ser consultado sobre si los mercados podían esperar un rol más activo de su cartera, respondió de manera tajante: “Podríamos hacerlo de nuevo, seguro”.
Bessent argumentó que la cooperación con el país sudamericano no solo generó ganancias económicas —como los US$17,17 millones obtenidos en concepto de intereses por los fondos destinados a sostener la estabilidad cambiaria—, sino que también responde a criterios de seguridad hemisférica. Según su perspectiva, la consolidación fiscal y monetaria de la Argentina contribuyó a un giro político regional favorable a los intereses de Washington: “Nunca tuvimos tantos países en la región alineados a Estados Unidos. Entonces, ¿podríamos hacerlo de nuevo? Seguro”, enfatizó.
Estas declaraciones sintonizan con las afirmaciones del propio ministro Luis Caputo, quien sostuvo recientemente que el Gobierno cuenta con un poder de fuego estimado en US$75,000 millones para neutralizar eventuales episodios de volatilidad financiera, disipando las dudas sobre el riesgo electoral proyectado para el año 2027.
El impacto del real brasileño en la competitividad argentina
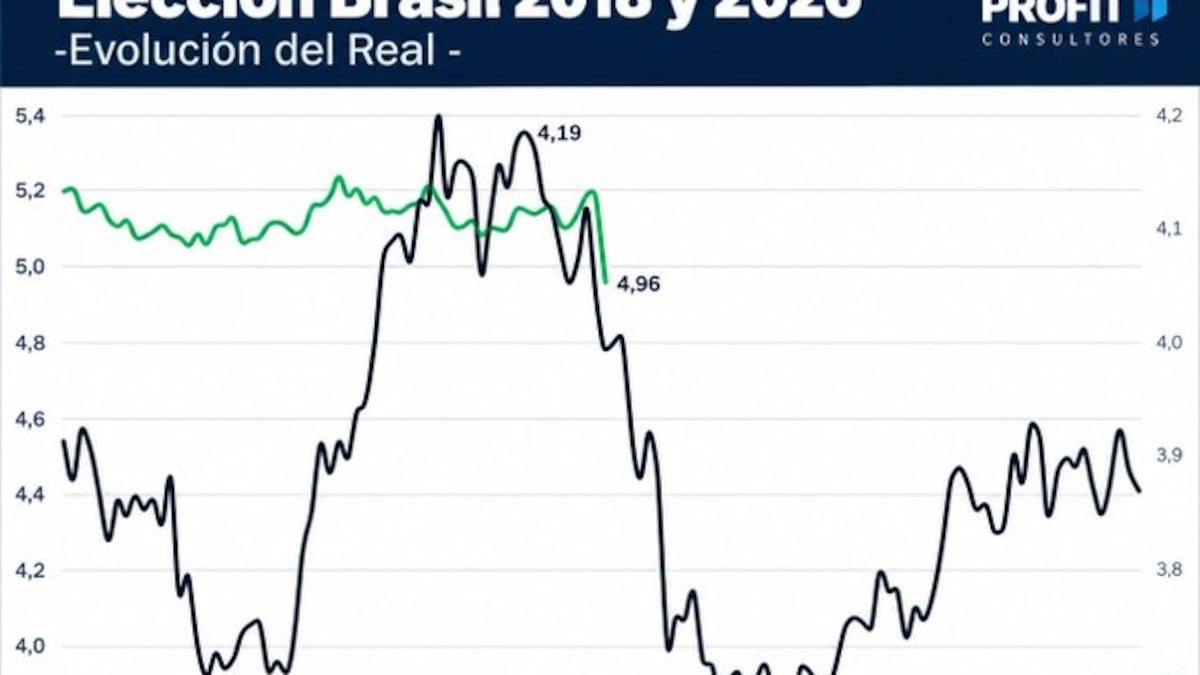
En paralelo a los movimientos en el hemisferio norte, la dinámica política de la región aportó un beneficio directo para el sector externo argentino. El resultado de los comicios presidenciales en Brasil provocó una marcada apreciación de la moneda brasileña, con una caída drástica en la cotización del dólar en el vecino país que alcanzó el 4,61% en una sola jornada.
Este fenómeno altera positivamente el Tipo de Cambio Real Multilateral (TCRM) de la Argentina, dado que el real posee una ponderación del 32% dentro de la canasta que mide la competitividad cambiaria frente a los principales socios comerciales. De este modo, la apreciación de la moneda brasileña otorga al país un margen de competitividad adicional sin necesidad de recurrir a una devaluación nominal del peso.
Analistas financieros coinciden en que este contexto internacional opera como un viento de cola favorable para los objetivos de la gestión actual, permitiendo ganar terreno en materia comercial mientras el Banco Central monitorea de cerca las variables globales y el comportamiento del índice dólar (DXY).
El fenómeno regional del antioficialismo en las urnas
A pesar del alivio financiero y cambiario, los procesos electorales en América Latina también encienden luces de advertencia sobre el humor social en la región. Diversos análisis politológicos señalan una profunda tendencia a favor de la alternancia en el poder desde el año 2020, periodo en el cual apenas el 24% de los oficialismos lograron imponerse en las urnas, marcando el registro más bajo desde la década de 1980.
Esta corriente de rechazo a las administraciones gobernantes se ha intensificado de forma sostenida a lo largo de los últimos años, transitando desde el predominio de fuerzas de izquierda a principios de siglo hacia una mayor preferencia por opciones de centroderecha y derecha a partir de 2020, las cuales acumulan cerca del 59% de los triunfos electorales en el período reciente. Para los observadores políticos, este mapa dinámico plantea un constante desafío de gestión para los gobiernos de la región en su intento por consolidar transformaciones estructurales a largo plazo.


