


Un freno coordinado en la política económica oficial
En el transcurso de las últimas semanas, el gabinete económico liderado por la administración de Javier Milei interrumpió de manera temporal dos de los pilares que venía impulsando con éxito desde principios de año: la compra sistemática de divisas extranjeras y la reestructuración de los compromisos financieros en moneda local con el objetivo de alejar los vencimientos críticos del horizonte electoral.
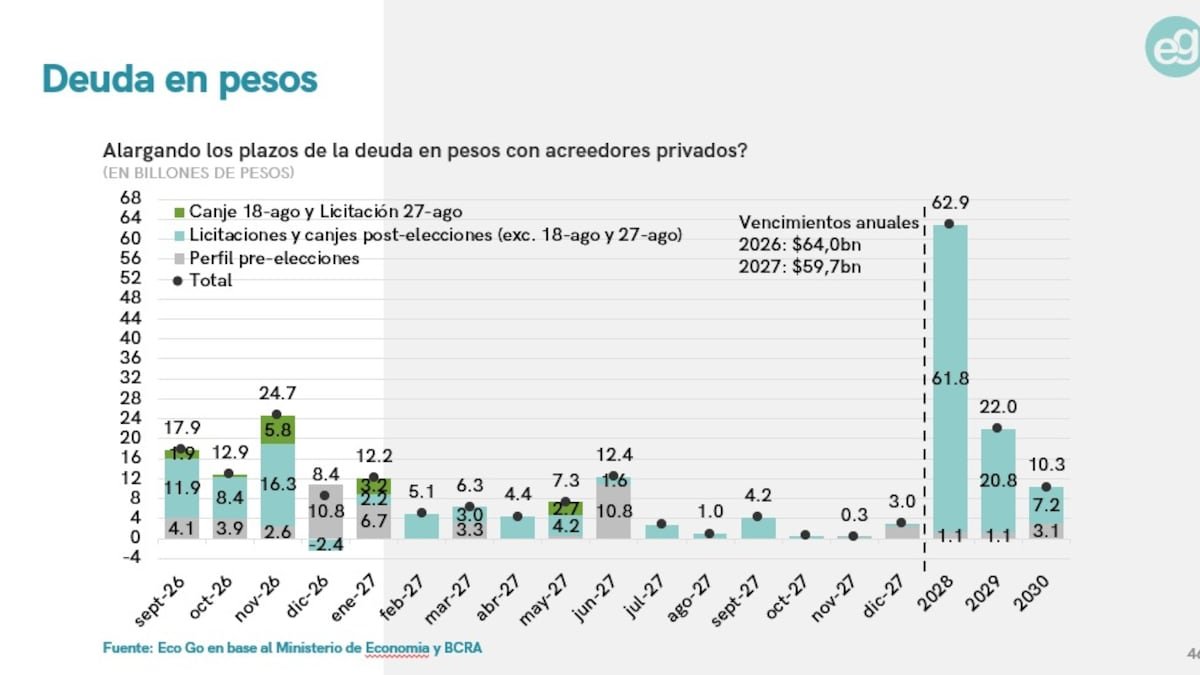
Esta desaceleración repentina no responde a una casualidad, sino que guarda una conexión profunda dentro del esquema macroeconómico actual. Después de que la Secretaría de Finanzas lograra postergar con éxito el 45% de los compromisos financieros en pesos hacia un escenario posterior a octubre de 2027, el apetito de los inversores por estos instrumentos de largo plazo comenzó a dar muestras evidentes de fatiga.
Dicho agotamiento obligó a las autoridades a interrumpir la prolongación de los plazos de vencimiento, lo que consecuentemente condicionó el ritmo al cual el Banco Central venía adquiriendo moneda extranjera en el mercado oficial de cambios.
La relación directa entre emisión, reservas y títulos públicos
Fuentes cercanas al equipo económico explicaron que existe una marcada inquietud respecto al destino de los pesos que se inyectan en la economía cada vez que la autoridad monetaria adquiere dólares. Si dichos fondos frescos terminan alimentando únicamente la demanda de títulos con plazos breves, el impacto neto sobre el equilibrio general de la macroeconomía deja de ser constructivo.
La situación adquiere un cariz diferente si esos pesos encuentran un destino natural en instrumentos financieros ubicados en el tramo más largo de la curva de rendimientos. Por esta razón, la pausa en la extensión de la duración de los pasivos estatales coincidió de forma milimétrica con la merma en la compra de reservas, evitando así que la plaza financiera se sature de liquidez destinada exclusivamente a colocaciones cortas.
Cabe destacar que la Secretaría de Finanzas había iniciado el periodo con casi la totalidad de su deuda privada concentrada en un lapso extremadamente corto. Informes de la consultora Eco Go detallan que al concluir 2025, el 98% de las obligaciones con privados expiraba en un plazo menor a 18 meses. Meses más tarde, ese porcentaje se redujo drásticamente hasta ubicar los compromisos dentro del mandato actual en el 54,2%.
Evolución de las compras de divisas y proyecciones sectoriales
Tras limpiar los perfiles de vencimiento más inmediatos —dejando un remanente acotado de apenas 5,2 billones de pesos entre julio y octubre de 2027—, las autoridades detectaron una menor disposición del mercado a absorber bonos de largo aliento.
Mientras que el Banco Central, bajo la conducción de Santiago Bausili, capturó más de 13.300 millones de dólares entre enero y julio a un promedio mensual de 1.905 millones de dólares, el volumen se contrajo notablemente. Las adquisiciones cayeron a 770 millones de dólares en agosto y descendieron por debajo de los 150 millones de dólares durante la primera quincena de septiembre.
Si bien gran parte de los analistas atribuyó esta merma a una estrategia para evitar tensiones cambiarias ante la menor oferta estacional del sector agroexportador, desde el Palacio de Hacienda retrucan que tras ocho meses consecutivos de compras sostenidas, se perdió la perspectiva de lo atípico que resulta comprar divisas en los meses de invierno. La expectativa oficial es relanzar las compras masivas en cuanto finalice el ciclo estacional y el mercado recupere su capacidad de asimilación de deuda.
El desafío de la esterilización y la baja demanda de dinero
Para Sebastián Menescaldi, director asociado de Eco Go, la persistente debilidad en la demanda de circulante plantea un escenario sumamente complejo para el futuro inmediato. Según sus estimaciones, los más de 14.200 millones de dólares adquiridos por el Central generaron una emisión cercana a los 20 billones de pesos que, ante la falta de demanda genuina, terminaron albergados en títulos públicos.
Este fenómeno provocó que, si bien las reservas brutas se incrementaron en 9.000 millones de dólares, la deuda en moneda local expresada en dólares escaló de 69.000 millones a 95.000 millones de dólares, agravado por el hecho de que el 75% de dichos pasivos se encuentra indexado. Ante este panorama, el experto advirtió: “La demanda de dinero no va a crecer mucho y el Gobierno va a tener que seguir esterilizando para darle algún destino a esos pesos”.


