

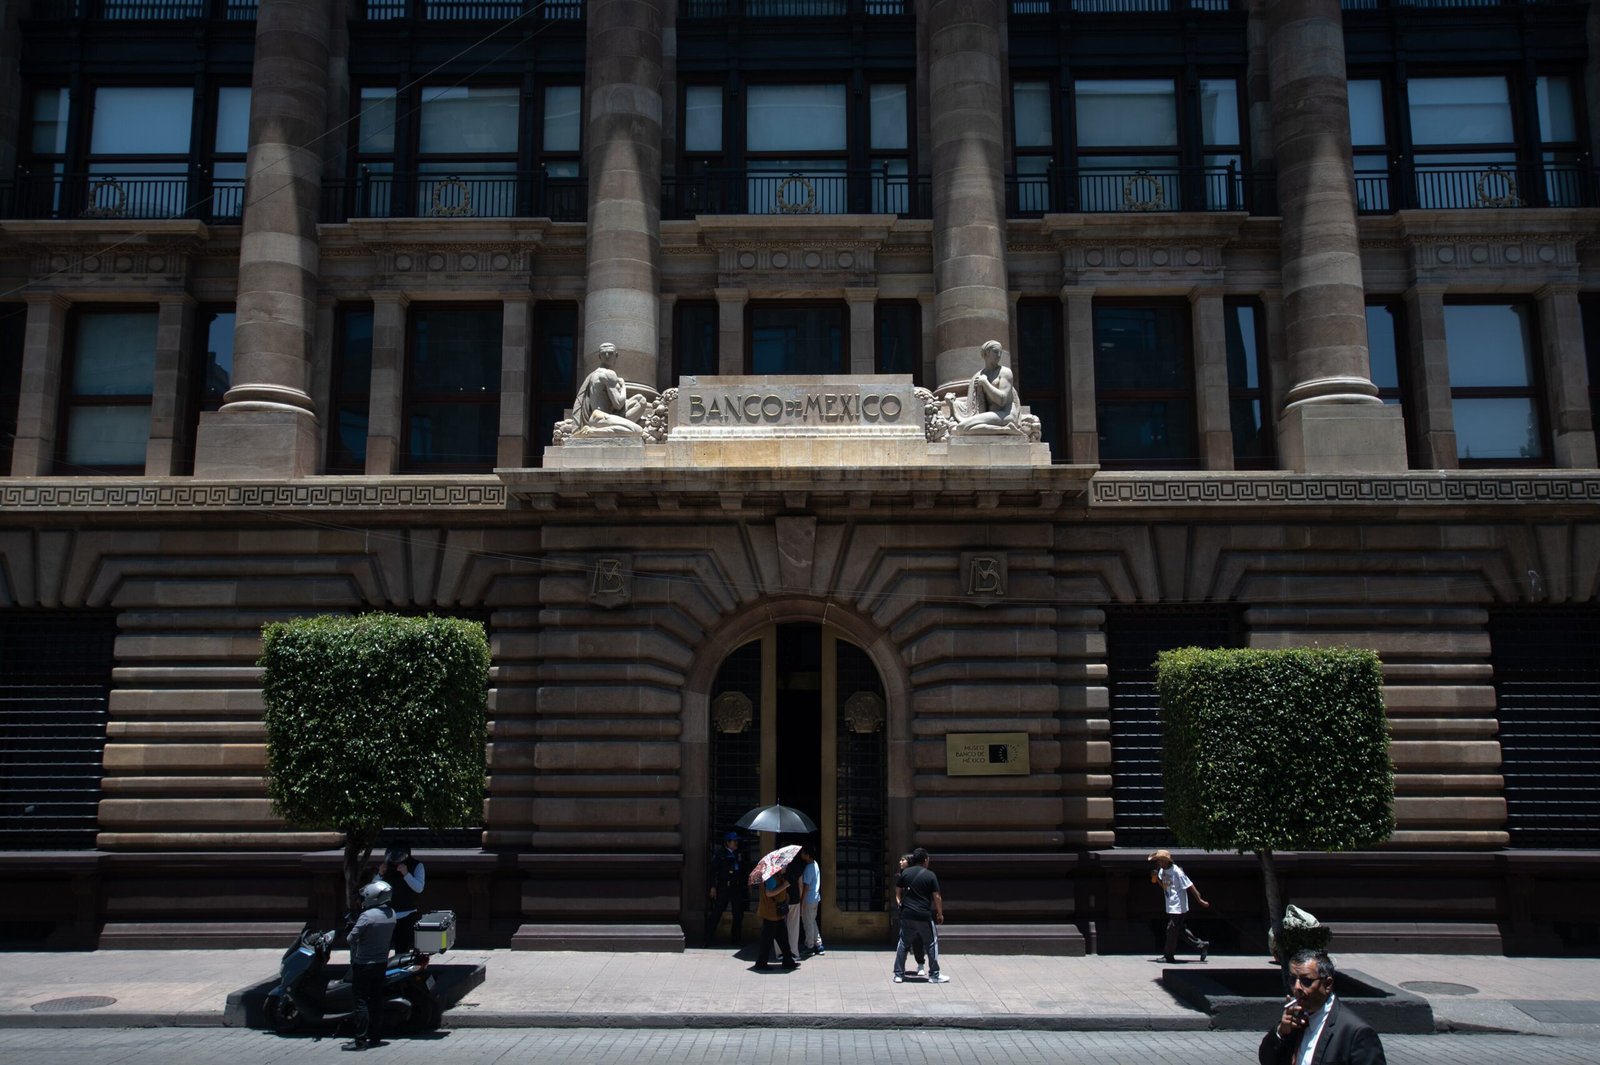

Escribo este artículo sin conocer aún la decisión de política monetaria del Banco de México que se anunciará hoy. El pronóstico que tenemos en BBVA Research México y que coincide con el consenso de los analistas es que se mantendrá la tasa de interés en pausa.
La Reserva Federal, la Fed, subió la tasa de referencia en Estados Unidos la semana pasada en 25 puntos básicos, llevándola a un rango de 3.75% a 4%. Con este movimiento, el diferencial de tasas entre México y Estados Unidos se redujo a 250 puntos básicos, el nivel mínimo desde que se adoptó en México la tasa de fondeo interbancario a un día como instrumento de política monetaria. Hace solamente tres años este diferencial era de 600 puntos base.
Existen dudas acerca de si es adecuado permitir que este diferencial haya disminuido tanto. Esto porque en el pasado reducir el diferencial podría haber provocado salidas de capitales, desequilibrios en la balanza de pagos y depreciaciones súbitas del peso. En esta ocasión nada de ello ha ocurrido. El tipo de cambio, ante la expectativa de que de ahora a enero la Fed realice dos alzas más, se ubica —al momento de escribir estas líneas— en 17.5 pesos por dólar. Esto significa una depreciación de solamente 3% en el último mes, desde que se empezaron a incorporar las expectativas de alzas por parte de la Fed. No solamente se trata de una depreciación muy reducida, sino que a pesar de ella el tipo de cambio sigue estando relativamente fuerte, por debajo del nivel que en BBVA Research consideramos de equilibrio, que es de 18.9 pesos por dólar. Por cierto, creo que depreciaciones de esta magnitud incluso ayudan a la economía, reconociendo además que en fases del ciclo económico como la actual, en las que se ha acumulado holgura, el nivel de traspaso del tipo de cambio a la inflación es prácticamente cero.
Ahora bien, me parece que no han habido efectos negativos como resultado de la reducción en el diferencial de tasas de interés entre ambos países porque se han dado cambios estructurales en la economía mexicana que así lo permiten.
Si comparamos la actualidad con el periodo entre enero de 2009 y febrero de 2016, cuando el diferencial era de 525 puntos base, se pueden apreciar varias diferencias. Para empezar, en aquel entonces la inflación en México relativa a la de Estados Unidos fue de 2.5%, mientras que ahora es de 0.1% y ha sido de 1.3% en los últimos dos años, con lo que en términos reales, el diferencial actual (240 puntos base) es muy similar al de aquel periodo (275). Algo similar sucede con la volatilidad cambiaria que es mucho menor ahora. Y finalmente, y quizás lo más importante, el mercado de capitales en México es hoy mucho más profundo gracias al crecimiento de los activos administrados por las Afores. Esta alza del ahorro interno ha disminuido significativamente nuestra dependencia de flujos del exterior.
Efectivamente, la tenencia de bonos gubernamentales de largo plazo por parte de extranjeros se ha reducido en los últimos años de más del 60% del total a menos del 30%, y no ha ocurrido nada con el diferencial de tasas de largo plazo entre México y Estados Unidos ni se ha presentado un problema en la balanza de pagos. Esto ha sido así porque, a medida que se ha reducido la tenencia de extranjeros, ha aumentado la de inversionistas institucionales mexicanos: bancos, Afores y aseguradoras. Esta menor dependencia del extranjero le permite al Banco de México una conducción de la política monetaria con mucha mayor autonomía con respecto a la de la Fed. Además, el que las expectativas de inflación estén bien ancladas contribuye, junto con la holgura que mencioné, a que el traspaso del tipo de cambio a la inflación sea muy bajo, por lo que las depreciaciones ordenadas no se traducen en incrementos en la inflación.
Por lo anterior, la expectativa que tenemos en BBVA México es que, incluso si la Fed sube dos veces más en los próximos meses, Banxico podría mantener la tasa de política monetaria en el nivel actual de 6.5% sin que ello implique ni aumentos en la inflación, ni ajustes desordenados del tipo de cambio, ni dificultades para que el gobierno pueda financiar el déficit fiscal. Veremos.


