
Los orígenes y la cultura de alto riesgo
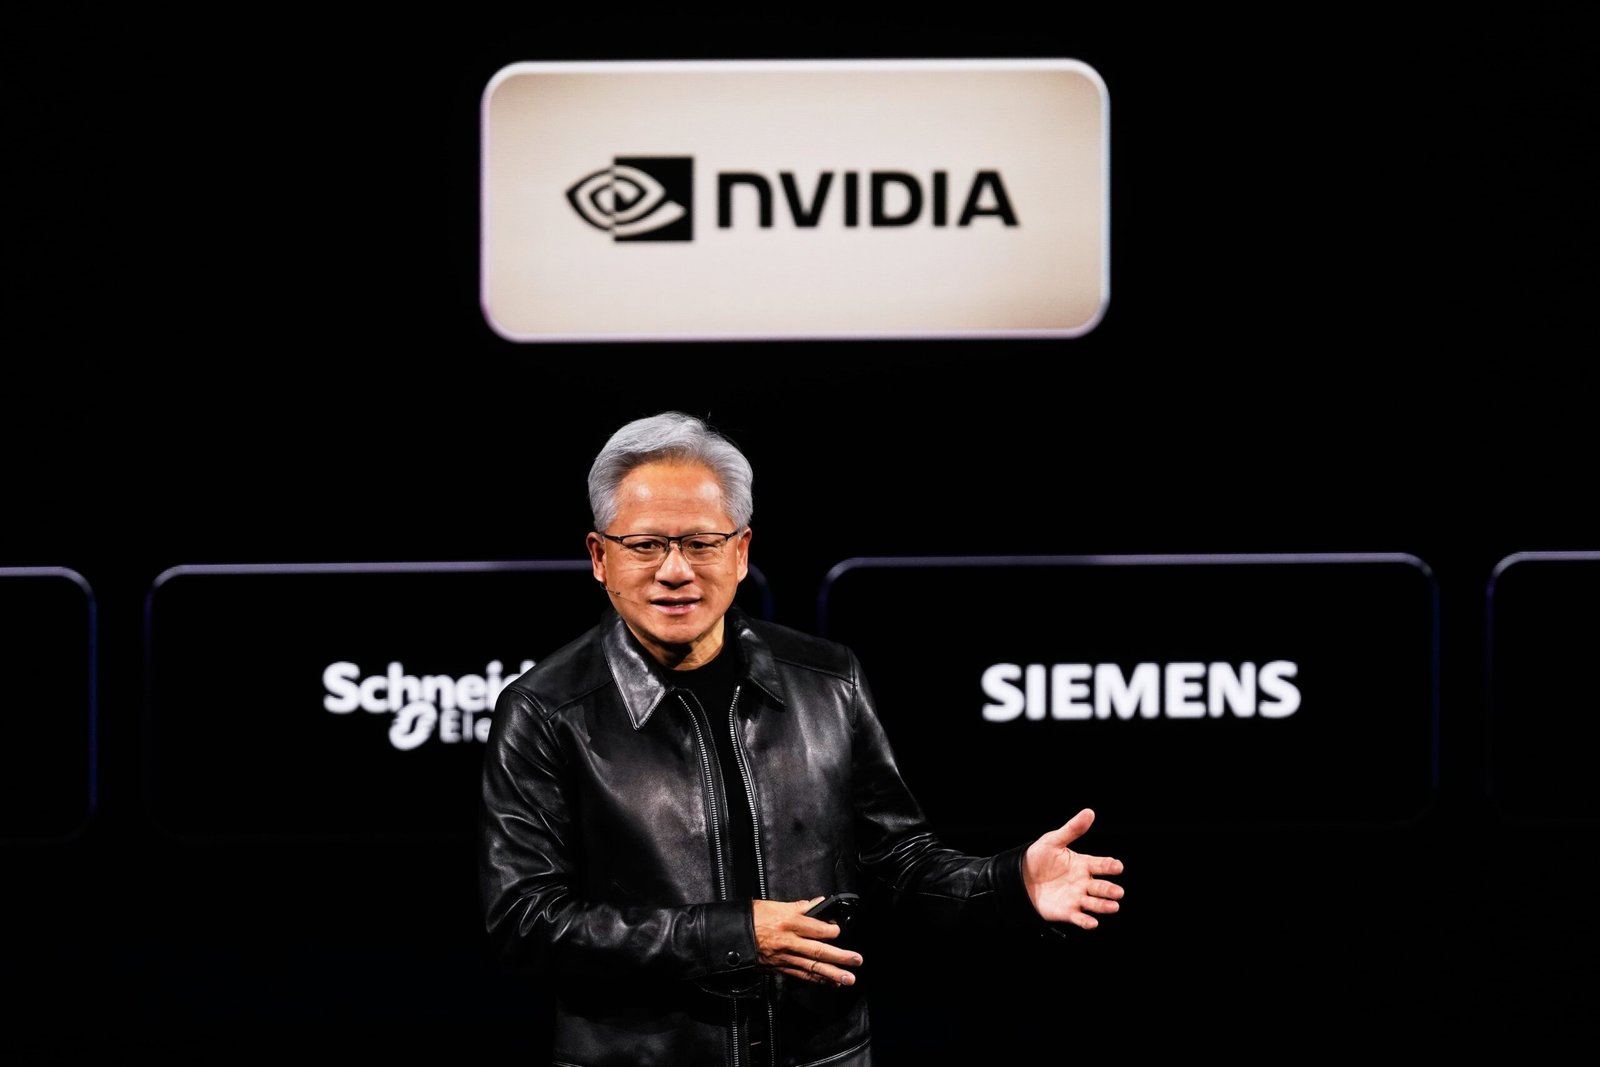
La trayectoria de Nvidia comenzó en abril de 1993, cuando tres ingenieros se reunieron en un restaurante de California para dar forma a un fabricante de chips gráficos. Uno de ellos, Jensen Huang, tenía 30 años y de adolescente había lavado platos en esa misma cadena de establecimientos. Con el paso de los años, la corporación alcanzó una valoración sin precedentes, pero un repentino escándalo personal y de seguridad nacional precipitó la renuncia de su director fundador. Para comprender el panorama actual, resulta indispensable analizar cómo se construyó Nvidia, ya que sus cimientos explican tanto su vertiginoso éxito como su vulnerabilidad financiera.
El crecimiento de la firma se cimentó sobre una metodología muy particular consistente en comprometer recursos antes de que exista la demanda y mantener dicha apuesta durante el tiempo que sea necesario. Esta fórmula estuvo cerca de arruinarla en sus primeros años. Su procesador inaugural, comercializado en 1995, apostó por una arquitectura que el mercado rechazó de inmediato. Ante este panorama, Huang despidió a la mitad de su plantilla y persuadió a la empresa Sega para redirigir 5 millones de dólares de un contrato que ya no podían cumplir. Con esos fondos desarrollaron un nuevo chip que vio la luz en 1997, cuando en las arcas apenas quedaba presupuesto para cubrir una última nómina.
De aquella convulsa etapa nació el lema no oficial que el propio ejecutivo repitió durante décadas, según el cual la compañía está usualmente a treinta días de la quiebra. Su segunda gran jugada requirió una paciencia aún mayor. En 2006 introdujeron CUDA, una interfaz de programación que permitía utilizar sus tarjetas gráficas para computación de propósito general. Durante un largo periodo esto supuso un gasto millonario sin clientes aparentes, hasta que en 2012 diversos investigadores comprobaron que dichos componentes resultaban idénticos para impulsar redes neuronales. En 2016, el directivo entregó personalmente el primer superordenador diseñado para inteligencia artificial a una entidad por entonces minoritaria llamada OpenAI.
La explosión de la inteligencia artificial y el endeudamiento
Cuando el fenómeno de los chatbots irrumpió con fuerza, Nvidia era la única corporación con la infraestructura preparada para absorber la avalancha de pedidos. En un lustro, su capitalización bursátil saltó desde menos de un billón de dólares hasta tocar un máximo histórico de 5.8 billones. Sin embargo, tras acumular seis semanas seguidas de pérdidas, la cotización descendió por debajo de los 4 billones.
Este modelo de negocio centralizado propició una estructura organizativa singular. Las decisiones estratégicas recaían exclusivamente sobre una persona y la corporación se diseñó en torno a su figura. Huang tenía unos 50 o 60 subordinados directos, carecía de un sucesor claro y supervisaba directamente gran parte de las inversiones. A diferencia de otros magnates tecnológicos, el fundador apenas poseía alrededor de 3.4 por ciento de las acciones, por lo que su liderazgo dependía de los resultados financieros.
La tercera gran apuesta corporativa es la que hoy genera inquietud en los mercados. Con el propósito de garantizar el suministro de semiconductores y componentes de memoria, Nvidia elevó sus compromisos de compra de 119 mil a 279 mil millones de dólares en un solo trimestre. No obstante, las grandes firmas tecnológicas buscaban reducir su dependencia diseñando sus propias alternativas. Ante este escenario, la salida fue cultivar clientes nuevos mediante el impulso a las denominadas neoclouds, centros de datos emergentes. Como muchas de estas compañías carecían de liquidez, Nvidia les prestó e invirtió en ellas, comprometiéndose además a comprarles la capacidad no vendida.
Préstamos circulares y el freno interno
Los analistas más críticos han calificado esta operativa como financiamiento circular, un concepto rechazado frontalmente por la dirección. Al cierre del mes de julio, las garantías y compromisos de esta índole alcanzaban la cifra de 164 mil 500 millones de dólares. El acuerdo más voluminoso, valorado en hasta 105 mil millones, respaldaba el campus que se desarrolla en Ohio para OpenAI. No obstante, las dudas sobre la viabilidad de estos programas comenzaron a aflorar en el seno de la propia empresa, lo que motivó reuniones internas para revisar el alcance de los apoyos crediticios y cuestionar la valoración de las garantías.
Aunque en público la dirección defendió la estrategia, internamente se optó por la prudencia. La directora de finanzas, Colette Kress, redujo a la mitad el respaldo que se negociaba con OpenAI, pausando parte de las iniciativas crediticias. Este repliegue financiero coincide con dificultades en el sector; el plan de 500 mil millones de dólares anunciado meses atrás con entidades de Wall Street no ha logrado concretar ningún préstamo y los costes de endeudamiento continúan al alza tras situarse el bono del Tesoro estadounidense en el 5.15 por ciento.
Expertos económicos señalan que, en caso de producirse un ajuste sectorial, este se asemejaría más a la corrección de 2001 que a una crisis sistémica global, aunque advierten que las empresas más apalancadas y las neoclouds más débiles corren un riesgo real de quiebra. La primera señal llegará el martes, cuando la dirección de la compañía exponga los resultados trimestrales y detalle el futuro de sus millonarias garantías financieras.