


El panorama económico frente a la contienda electoral de 2027
A doce meses de los comicios presidenciales que definirán el futuro político de la Argentina, los resultados económicos de la administración actual todavía no permiten anticipar con certeza si jugarán a favor o en contra de Javier Milei en su búsqueda por la reelección en octubre de 2027.
Si bien los mercados reconocen los avances logrados en el plano macroeconómico, persisten las dudas sobre si la actual ralentización de la actividad conseguirá condicionar las aspiraciones del oficialismo, desestimando la premisa de que la economía lograría imponerse por sobre la dinámica política, tal como había anticipado el ministro Luis Caputo.
Tras mantener encuentros con distintos fondos de inversión en Nueva York, el equipo de análisis del Banco Galicia definió la postura predominante en Wall Street con el concepto de wait and see. Los inversores advierten que el escenario divide las aguas: los simpatizantes de la gestión hallan indicadores favorables para respaldar su continuidad, mientras que sus detractores se aferran a las cifras recesivas para fundamentar su rechazo.
En la misma línea, un reciente reporte de la consultora MAP anticipa que hacia 2027 predominará una «economía del ni», un escenario ambiguo que no asegura automáticamente la reelección presidencial ni tampoco descarta por completo sus chances electorales. Por su parte, el diario Financial Times alertó recientemente que el programa económico se encuentra sometido a una marcada presión.
Avances en frentes clave: inflación, reservas y superávit fiscal
Al asumir el mando en diciembre de 2023, la administración libertaria heredó una inflación interanual del 211%, posicionando el incremento de los precios como el principal desvelo de la ciudadanía. Tras priorizar el combate contra este flagelo, la suba inflacionaria actual se ubica en un ritmo del 33%, y las proyecciones privadas estiman que concluirá 2027 en un 21,2%.
Aunque los analistas todavía ven lejana la meta de alcanzar una variación mensual con un dígito inicial prometida por el mandatario, las encuestas de opinión pública de la Universidad de San Andrés (UdeSA) revelan que desde mayo de 2024 la inflación dejó de encabezar las mayores preocupaciones sociales.
Otro de los logros destacados por los mercados es la erradicación del déficit fiscal heredado, equivalente a unos 5 puntos del PBI. El equipo económico ha convertido el superávit en el pilar fundamental de su estrategia, registrando un resultado primario negativo en apenas tres de los 33 meses completos de gestión. Para alcanzar esta meta, se implementó un severo ajuste que incluyó la paralización de la obra pública, acumulando una contracción del 14% del producto a septiembre, según estimaciones del IARAF.
En el sector externo, las exportaciones mensuales superaron la barrera de los US$10.000 millones, impulsadas por el desempeño del agro, la minería y Vaca Muerta, a la espera del impacto masivo que traerán los proyectos amparados bajo el Régimen de Incentivo a las Grandes Inversiones (RIGI). Mediante este superávit comercial, un acuerdo con el FMI por US$20.000 millones concretado en abril de 2025 y diversas líneas de financiamiento internacional, el Ejecutivo logró duplicar las reservas del Banco Central —pasando de US$21.200 millones en diciembre de 2023 a superar los US$50.000 millones en la actualidad—, cancelar compromisos de deuda y levantar las restricciones cambiarias para las personas físicas.
Actividad desigual, empleo y tensiones en los ingresos
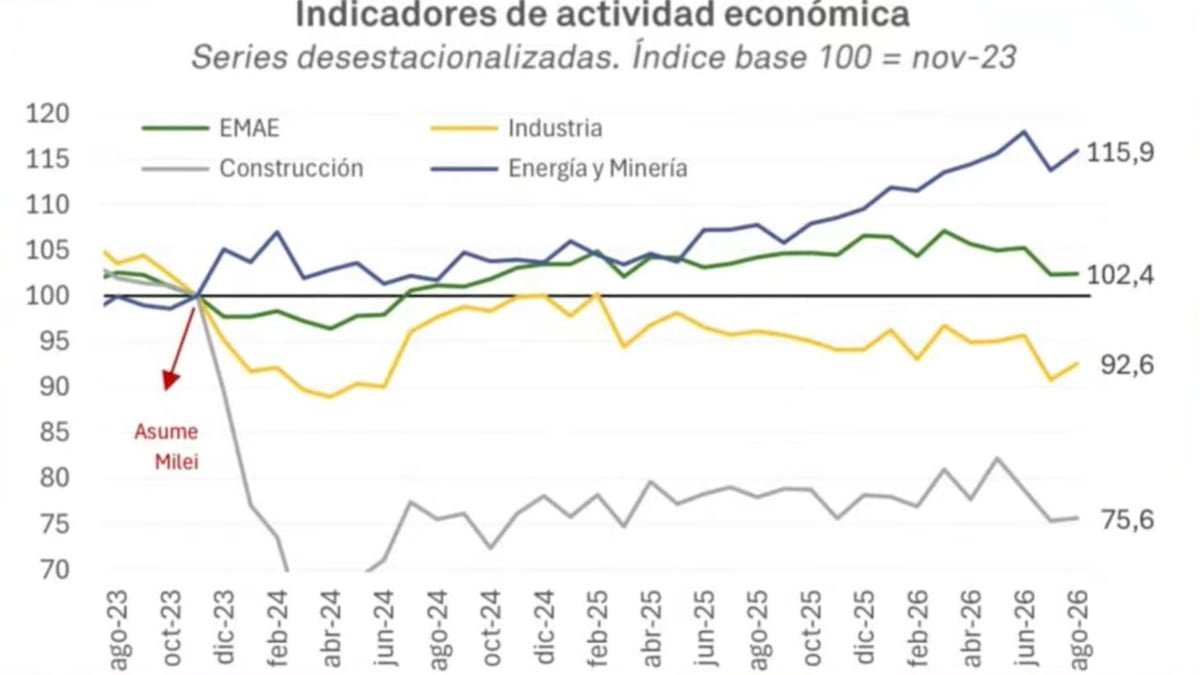
A pesar del reconocimiento internacional cosechado por el reordenamiento macroeconómico, los beneficios de este modelo todavía no alcanzan de manera homogénea a todos los sectores productivos. Un análisis de la consultora 1816 muestra que, si bien la actividad económica creció un 2,4% de forma desestacionalizada entre diciembre de 2023 y agosto, este repulsivo estuvo traccionado casi en su totalidad por el avance del 15,9% en minería y energía.
En contraste, rubros de alta intensidad en mano de obra como la industria y la construcción operan todavía muy por debajo de los registros previos al cambio de gobierno, con caídas acumuladas del 7,4% y el 24,4%, respectivamente. Este rezago explica por qué la falta de empleo desplazó a la inflación como el principal motivo de inquietud en los sondeos de opinión.
Los registros oficiales señalan que el empleo privado formal experimentó caídas consecutivas durante varios meses, acumulando una pérdida de aproximadamente 300.000 puestos asalariados en el sector formal desde el inicio de la gestión. Si bien el Ejecutivo retruca estas cifras aludiendo a la creación de más de 520.000 puestos contabilizando el sector informal y el monotributo, la percepción ciudadana sobre los ingresos sigue marcada por la disparidad.
Informes de consultoras como Equilibra señalan que tanto el salario real registrado como el ingreso disponible de los hogares se mantienen entre 10 y 17 puntos por debajo de los niveles vigentes a comienzos de 2023, alimentando el malestar reflejado en las mediciones de satisfacción pública.
En agosto el ingreso real registrado creció 0,9% y el disponible 1,3% mensual
En agosto, el ingreso disponible* registrado de 14,5 millones de personas creció 1,3% mensual, pero cayó 5,0% interanual (i.a.), quedando 16,5% abajo del nivel promedio de enero-septiembre 2023. La… pic.twitter.com/COlzuuK3Ts
— equilibra (@_equilibra) October 21, 2026
Percepción de los inversores frente a la visión oficial
Frente a este escenario de dualidad económica, los analistas financieros se cuestionan si una estructura productiva con ganadores y perdedores resulta electoralmente viable. Desde el Banco Galicia advierten que “la falta de dinamismo de sectores intensivos en mano de obra genera preocupación por su potencial impacto en la contienda electoral”, agregando que “varios inversores creen que el Gobierno no tiene herramientas o voluntad de potenciar esos sectores. Asumen que el crecimiento seguirá siendo heterogéneo y que la probabilidad de reelección de Milei no está asegurada bajo estas condiciones”.
Por el contrario, las autoridades económicas desestiman los temores vinculados al riesgo político. El secretario de Finanzas, Federico Furiase, afirmó recientemente que el mercado terminará por descontar la victoria oficialista en las urnas del próximo año, asegurando que “claramente, el que está desacoplado y el que está sobre castigado es el riesgo país”.


