
Un nuevo corredor para el indicador financiero
El indicador de riesgo país en Argentina se encamina a transitar un periodo de estabilidad dentro de una franja comprendida entre los 700 y 900 puntos básicos, un escenario que se mantendría firme hasta la celebración de los comicios nacionales previstos para 2027, de acuerdo con las proyecciones de Federico Filippini, jefe de research y estrategia de Adcap Grupo Financiero.
Durante su participación en el podcast económico de Bloomberg Línea, el especialista señaló que el mercado financiero actual no visualiza incentivos claros para generar retornos proporcionales a la exposición en un horizonte temporal tan prolongado. “Nadie ve que haya una oportunidad de hacer retornos apropiados para el tamaño de riesgo en un horizonte en el que se pueda salir antes de las elecciones”, sostuvo Filippini, quien añadió que el indicador ya no muestra presiones alcistas adicionales. “Tampoco hay necesidad de que siga subiendo este riesgo país. Este es el nuevo rango”, puntualizó.
Asimismo, el analista indicó que un eventual giro político hacia posturas de centro por parte del peronismo podría configurar un escenario atractivo para los inversores. “Si el peronismo eventualmente muestra que su candidato más fuerte es un candidato de centro, estamos ante una oportunidad de entrar a un riesgo argentino muy barato, porque ahí va a comprimir todo”, afirmó, al tiempo que advirtió que la oposición actual prefiere mantener la cautela táctica para que la actual administración llegue a 2027 “con más dudas que certezas”.
Ajuste de expectativas y corrección de precios
Durante la primera mitad del año, cuando el indicador de riesgo soberano perforó la marca de los 600 puntos, los valores de los bonos locales reflejaban implícitamente una expectativa de reelección del presidente Javier Milei estimada en un 80%, una perspectiva calificada como sobredimensionada por la entidad financiera. Esta dinámica correctiva provocó caídas generalizadas en las cotizaciones y una notable retracción en el respaldo de los inversores institucionales.
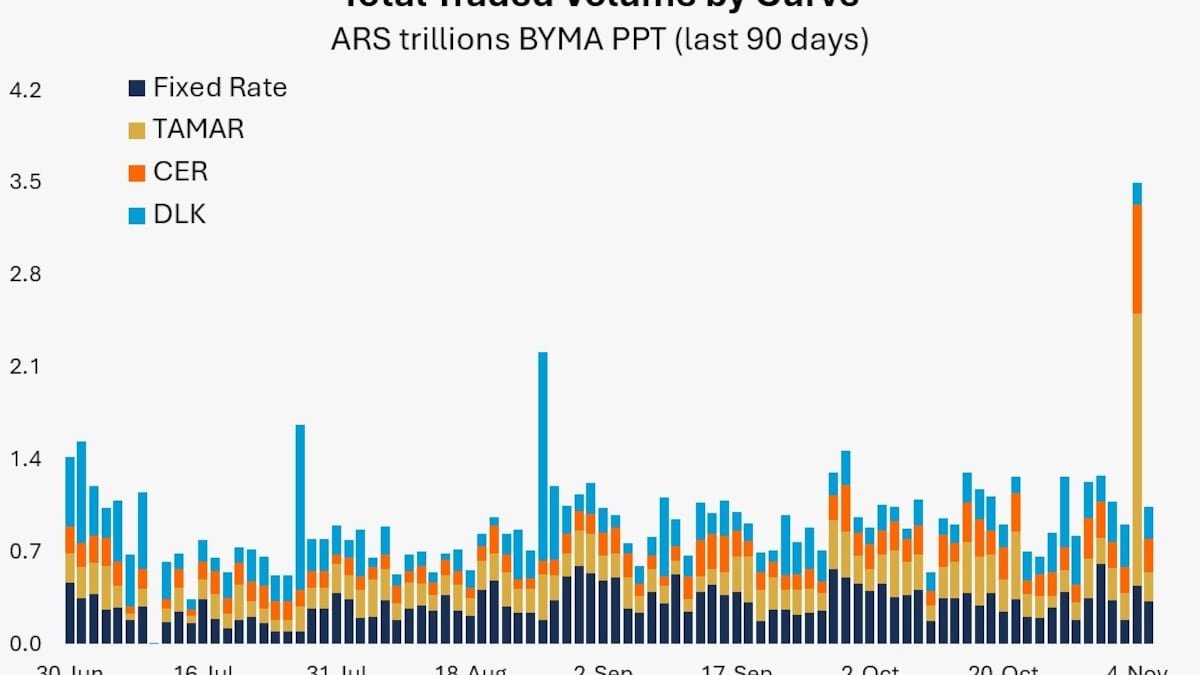
El especialista contrastó la visión de los inversores de la economía real, enfocados en el largo plazo y reunidos recientemente en eventos internacionales, con la postura de cautela expresada por los actores financieros en plazas clave como Nueva York ante una coyuntura macroeconómica desafiante. En paralelo, las tasas implícitas en las curvas de instrumentos en pesos y dólares continúan reflejando una marcada incertidumbre poselectoral, lo que exigen mayores compensaciones de rendimiento.
Perspectivas económicas y política monetaria
En el plano estrictamente macroeconómico, desde Adcap no anticipan una profundización prolongada de la recesión tras los trimestres previos de contracción, aunque tampoco prevén una recuperación en forma de rebote firme hacia el cierre del año. La ausencia de dinamismo en el crédito privado y la aplicación de una gestión fiscal sumamente restrictiva limitan los márgenes de maniobra oficiales para implementar estímulos masivos de cara al año electoral.
No obstante, Filippini reconoció ciertos matices pragmáticos en la conducción fiscal del Gobierno, destacando que las metas iniciales acordadas con los organismos multilaterales de crédito han mostrado cierto grado de flexibilidad en el margen para atender las exigencias de la coyuntura doméstica.
La capacidad y voluntad de pago hacia el futuro
De cara a los compromisos financieros proyectados para 2028, el foco de los inversores ha comenzado a trasladarse desde la capacidad material de cumplimiento hacia la genuina voluntad política de honrar los compromisos de deuda externa. Según el análisis financiero, una eventual transición hacia una administración opositora que decida sostener los pagos y normalizar los flujos comerciales podría disipar los temores de cesación de pagos y asegurar el acceso al financiamiento internacional, siempre y cuando se transmitan señales de previsibilidad y rigor técnico a los mercados globales.