
La escalada en los rendimientos de la deuda soberana dentro de las naciones industrializadas más influyentes está incrementando de manera notable los peligros fiscales en el planeta. Actualmente, los gobiernos enfrentan un escenario complejo marcado por un encarecimiento drástico en la financiación de sus obligaciones y una capacidad de maniobra sumamente reducida para frenar la acumulación de pasivos.
Desde el Fondo Monetario Internacional (FMI) señalan que la confluencia de pasivos gubernamentales cuantiosos, costos crediticios elevados y demandas crecientes de gasto público ahoga los presupuestos nacionales. Esta situación obstaculiza de forma directa los esfuerzos internacionales por encaminar las cuentas estatales hacia un puerto seguro y estable.
Especialistas del organismo financiero internacional, entre ellos Era Dabla-Norris y Rodrigo Valdés, advierten que “una deuda elevada también hace que las tasas de interés del mercado sean más sensibles a la evolución fiscal”. Esta dinámica adquiere una relevancia crítica ante la inminente colocación masiva de nuevos bonos públicos en las plazas financieras internacionales.
El repunte de los bonos del G7 encarece las obligaciones estatales
Durante el periodo comprendido entre febrero y septiembre, los intereses ofrecidos por los papeles gubernamentales a diez años emitidos por los países del Grupo de los Siete (G7) registraron un incremento superior al 1%, posicionándose en su marca más elevada en casi veinte años.
Dicho fenómeno corre en paralelo a un panorama de endeudamiento global que continúa deteriorándose con el paso de los meses. Las estimaciones revelan que los compromisos financieros de los gobiernos mundiales rebasarán el 100% del producto interno bruto (PIB) global para el año 2030.
Se trata de una marca que no se observaba desde la etapa inmediatamente posterior a la conclusión de la Segunda Guerra Mundial, impulsada por presiones de gasto persistentes y volúmenes significativos de emisión de bonos previstos para la presente década.
Entre los catalizadores de este incremento en los rendimientos destacan las turbulencias en los mercados energéticos, una inflación que se resiste a ceder, la robusta demanda de capitales y las expectativas de expansión económica vinculadas al desarrollo de la inteligencia artificial.
Pese a ello, los fundamentos macroeconómicos y fiscales de cada nación también juegan un papel determinante en las exigencias de rentabilidad que exigen los inversionistas institucionales. En Estados Unidos, por ejemplo, las tasas a futuro muestran una vulnerabilidad acentuada frente a los balances negativos pronosticados desde el año 2022.
Los analistas del organismo multilateral apuntan que “los rendimientos de referencia más elevados en las principales economías también pueden propagarse a través de las fronteras, empeorando la dinámica de la deuda en otros lugares”.
Esta carestía crediticia ya se refleja en los ejercicios presupuestarios a mediano plazo. De acuerdo con las proyecciones institucionales, la tasa de interés efectiva promedio que pagan los estados por sus deudas escalará desde el 2,3% registrado en 2021 hasta alcanzar el 3,7% hacia el año 2031.
Específicamente en la economía estadounidense, las erogaciones destinadas al pago de intereses pasarán de representar aproximadamente el 2,8% del PIB en la etapa previa a la emergencia sanitaria, hasta escalar al 5,7% en 2031. Dicho porcentaje igualará los recursos calculados para la Seguridad Social, el sistema de prestaciones sociales más cuantioso de esa nación.
En contraparte, las naciones con menor desarrollo económico enfrentan un panorama más restrictivo, ya que el servicio de sus deudas consume actualmente más del 15% de su recaudación tributaria total, restando fondos vitales para el impulso de la infraestructura y los programas de asistencia social.
Déficits primarios y costos de endeudamiento desafían la estabilidad
El desequilibrio financiero también altera la correlación tradicional entre el costo del dinero y la expansión económica. En un número cada vez mayor de países, los intereses exigidos por los nuevos empréstitos rebasan con amplitud las previsiones de crecimiento nominal.
Esta brecha exige la implementación de superávits primarios sumamente sólidos con el propósito de evitar que la proporción de pasivos respecto a la riqueza nacional continúe disparándose. No obstante, las proyecciones apuntan hacia una profundización del déficit primario a escala global durante el año 2026.
Se calcula que dicho saldo negativo se ubique alrededor del 3,3% del PIB durante el presente ejercicio, rebasando el umbral del 2,6% que se considera indispensable para estabilizar los niveles de endeudamiento. Posteriormente, la institución calcula que será imperativo aplicar correcciones fiscales de magnitud similar.
La estructura de los vencimientos añade otro factor de vulnerabilidad. Diversas administraciones de economías desarrolladas se ven en la necesidad de refinanciar proporciones cada vez mayores de sus obligaciones a plazos más cortos, acelerando la transmisión de las tasas oficiales hacia el costo real de sus recursos.
Este escenario cobra relevancia en momentos donde el incremento de los precios energéticos obstaculiza la labor de los bancos centrales por estabilizar la economía. Al respecto, Dabla-Norris y Valdés alertan que “una deuda elevada y vencimientos más cortos pueden, por tanto, hacer que restablecer la estabilidad de precios sea más difícil y más costoso para las finanzas públicas”.
Por el contrario, los mercados de economías emergentes exhiben condiciones relativamente estables, apoyados por emisiones soberanas firmes, cotizaciones favorables de materias primas y primas de riesgo contenidas.
Propuestas de reformas tributarias y prudencia fiscal
Ante este panorama complejo, el organismo internacional considera fundamental que los países avanzados con mayores niveles de pasivos implementen estrategias rigurosas basadas en planes de mediano plazo realistas.
Para los mercados en desarrollo, la recomendación apunta a disminuir los desequilibrios presupuestarios y optimizar la administración de sus obligaciones financieras. En cuanto a las naciones de menores ingresos, se enfatiza la urgencia de modernizar los mecanismos de recaudación y maximizar la efectividad del gasto estatal.
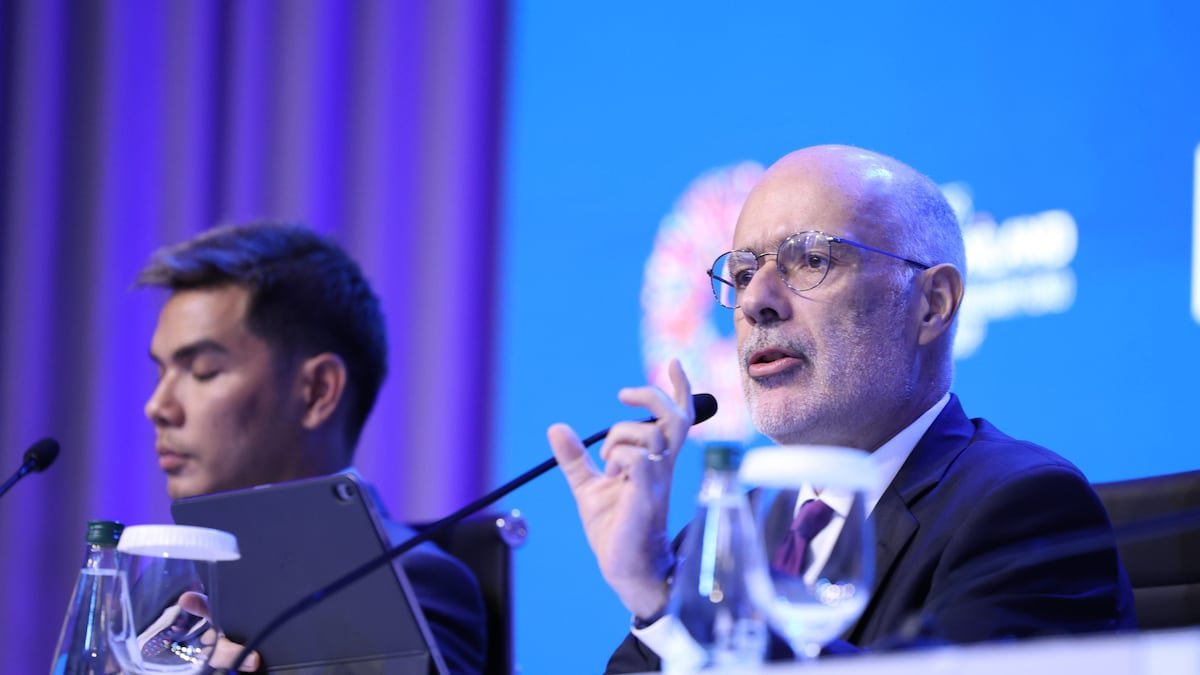
El director del Departamento de Asuntos Fiscales del FMI puntualiza que “un desafío central para la política fiscal actual es conciliar las necesidades de ingresos con el imperativo de proteger el crecimiento”, impulsando marcos impositivos mejor estructurados y equitativos.
El informe Monitor Fiscal detalla que suprimir las distorsiones impositivas que afectan a la inversión podría expandir el PIB global entre un 2,1% y un 2,7% a largo plazo, logrando este impulso sin necesidad de mermar los ingresos tributarios totales.
Asimismo, optimizaciones en el impuesto al valor agregado (IVA) lograrían recortar entre un 2% y un 9% los gastos operativos por concepto de insumos corporativos, dependiendo de la rama industrial, al tiempo que administraciones tributarias dotadas de mayor solidez robustecerían las arcas públicas.
Finalmente, los expertos recuerdan que “no existe, sin embargo, un modelo universal de reforma”, ya que la viabilidad de cada medida depende directamente de las estructuras fiscales, las metas redistributivas y la capacidad operativa de cada gobierno.