

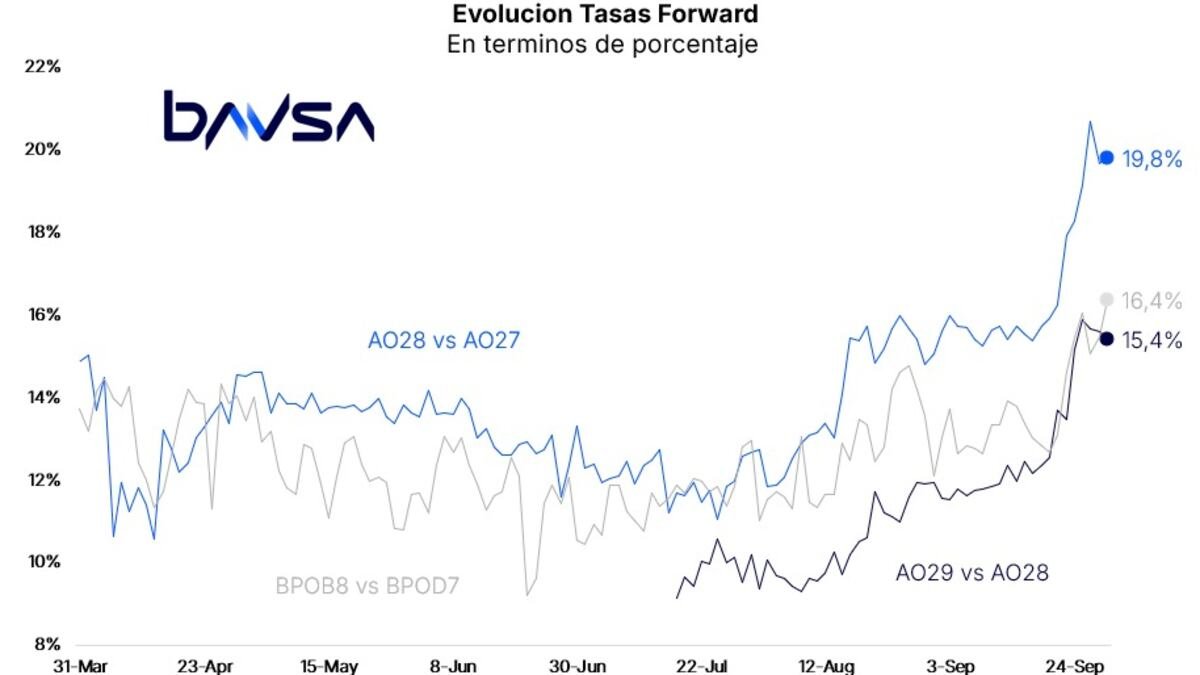

La incertidumbre política previa a los comicios legislativos y presidenciales comienza a sentirse con fuerza en el plano financiero. El indicador que mide la diferencia de rendimiento entre los títulos de deuda locales con plazos previos y posteriores a las elecciones de 2027 registró un salto abrupto del 20%, encendiendo luces de alarma entre los inversores y restando margen de maniobra a la estrategia económica oficial.
El impacto en las tasas y el freno a las colocaciones
Este incremento en la tasa implícita se da en un contexto de mayor aversión al riesgo, donde el índice de confianza en la gestión gubernamental ha tocado mínimos recientes. Según expertos del mercado, esta exigencia de mayor compensación por parte de los inversores pone en entredicho la viabilidad de conseguir los US$11.000 millones proyectados en emisiones de Bonares para el bienio 2026-2027.
Ante la escalada de los rendimientos de doble dígito en instrumentos como los Bonares con vencimiento en octubre de 2029, la Secretaría de Finanzas optó por pausar la búsqueda de financiamiento en moneda extranjera en el mercado doméstico para evitar convalidar costos excesivos. Esta pausa complica el cumplimiento de las metas planteadas en el esquema financiero original.
Al respecto, la directora ejecutiva de Eco Go, Marina Dal Poggetto, advirtió durante un encuentro con inversores que el comportamiento de la tasa forward demuestra que el programa financiero no se encuentra totalmente cerrado, lo que limita considerablemente las posibilidades de retomar las subastas locales de deuda.
Restricciones externas y la dependencia de las reservas
Por su parte, analistas de distintas consultoras económicas coinciden en que la combinación de un riesgo país elevado —que se mantiene por encima de los 600 puntos básicos— y un escenario internacional adverso, con bonos del Tesoro estadounidense en niveles máximos de varias décadas, bloquea el acceso de Argentina a los mercados internacionales de crédito.
Desde GMA Capital, la economista Rocío Bisang señaló: “Si el costo de financiamiento sigue subiendo, conseguir esos dólares en el mercado local va a ser cada vez más caro”. Esto traslada toda la responsabilidad de cobertura al Banco Central y su capacidad para acumular divisas.
En la misma línea, Martín de la Fuente, analista de BAVSA, detalló que el plan para 2027 contempla necesidades totales por US$24.900 millones, dependiendo fuertemente de las compras de divisas a la autoridad monetaria y de las colocaciones de deuda interna. “Si el mercado no absorbe esos US$5.000 millones a tasas razonables, el programa pierde uno de sus pilares y la presión termina cayendo sobre las reservas”, puntualizó.
El debate sobre las fuentes alternativas y la postura oficial
Las estimaciones privadas advierten que el déficit de recursos para cubrir la totalidad del programa hacia el año electoral podría alcanzar los US$14.200 millones en un escenario de tensión financiera. Pese a estas advertencias sobre la pérdida de grados de libertad, voces del sector privado como la de Matías Fernández, de Aurum Valores, consideran que el esquema general no está formalmente roto, aunque sí pierde opcionalidades valiosas.
En contraste, las autoridades nacionales defienden la solidez del plan económico. Recientemente, el presidente Javier Milei aseguró que se cuenta con los recursos necesarios para afrontar cualquier turbulencia, mientras que el ministro de Economía, Luis Caputo, detalló la existencia de una “bazuca de reservas” que incluye acuerdos de intercambio de monedas, previsiones de compras de divisas por US$20.000 millones en el año y fondos destinados a contener la volatilidad cambiaria antes de las urnas.


