

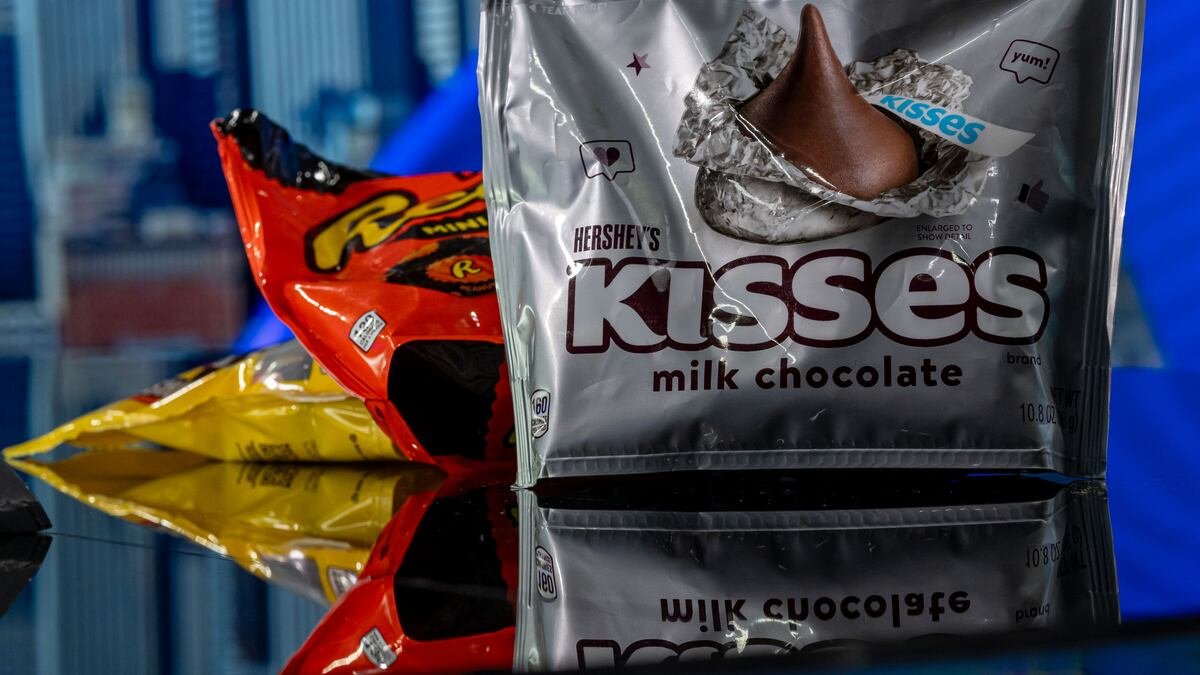

El Súper El Niño empieza a dibujar ganadores y perdedores entre algunas de las mayores empresas de alimentos, bebidas y agricultura, mientras el clima amenaza cultivos esenciales y altera costos, rendimientos y riesgos financieros.
Ver más: Los países más endeudados de América Latina, luego de que la deuda global rompiera otro récord
J.M. Smucker (SJM), Hershey (HSY) y Mondelez (MDLZ) aparecen entre las más expuestas por café y cacao. Coca-Cola (KO) y Unilever (UL) enfrentan riesgos por cítricos, azúcar y aceite de palma, según Bloomberg Intelligence.
El alcance es mayor. JPMorgan identifica riesgos para productores agrícolas, generadores eléctricos, bancos y aseguradoras, mientras Bloomberg Intelligence también encuentra posibles efectos sobre ADM (ADM), Bunge (BG), mineras y energéticas.
“Smucker, Hershey y Mondelez parecen estar más directamente expuestas a un El Niño fuerte a través del café y el cacao”, escribieron Diana Rosero-Peña y Jibril Lawal, analistas de Bloomberg Intelligence.
Café, cacao y azúcar ponen presión sobre los costos
Brasil concentra 41% de la producción mundial de café arábica. En cuatro episodios de El Niño analizados por Bloomberg Intelligence, la producción del país cayó en tres, con una disminución promedio de 22,9%.
Para Smucker, el café representa alrededor de un tercio de sus ingresos. La compañía ha recurrido históricamente a aumentos de precios para compensar el mayor costo del café verde, mientras Keurig Dr Pepper (KDP) también enfrenta mayores gastos en Estados Unidos.
El cacao coloca a Hershey y Mondelez ante un riesgo que puede extenderse más allá del fenómeno. Costa de Marfil representa alrededor de 42% de la producción mundial y registró su mayor debilidad en el año posterior a El Niño.
→ Suscríbete al newsletter Línea de Mercado, una selección de Bloomberg Línea con las noticias bursátiles más destacadas del día.
La producción marfileña cayó en promedio cerca de 15% durante esos periodos. Hershey ya había visto su margen bruto ajustado retroceder a 37,2% en 2025, desde 43,3% en 2024, debido al fuerte incremento de los gastos en materias primas.
“Las compras a plazo y las coberturas retrasan el impacto de los precios al contado del cacao sobre los costos”, escribieron Rosero-Peña y Lawal sobre Hershey y Mondelez.
Esta última ha indicado que una reducción del cacao al contado puede tardar entre seis y nueve meses en beneficiar materialmente su estructura de costos, una demora que también separa el movimiento de la materia prima de su impacto financiero.
Coca-Cola suma exposición a los cítricos mediante marcas como Simply Orange y Minute Maid. Brasil aporta 34% de la producción mundial y, cuando la cosecha retrocedió durante los episodios analizados, la caída promedio alcanzó 16,8%.
El azúcar constituye el segundo frente para Coca-Cola. Bloomberg Intelligence encontró que la producción de India registró su mayor debilidad durante el año posterior a El Niño, mientras los antecedentes de JPMorgan ofrecen un matiz para Brasil.
El banco encontró la relación histórica más fuerte en la caña de azúcar del centro-sur brasileño. En años de El Niño, las toneladas de caña por hectárea aumentaron entre 10% y 20%, aunque demasiada lluvia puede impedir una cosecha oportuna.
Ver más: Del oro al café y el petróleo: Citi anticipa qué materias primas subirán y cuáles caerán
El Niño amplía su impacto en América Latina
JPMorgan extiende el mapa hacia América Latina. SLC Agrícola (SLCE3), Adecoagro (AGRO) y São Martinho (SMTO3) aparecen bajo seguimiento por la sensibilidad de sus operaciones agrícolas al fenómeno.
En soja, los años de El Niño coincidieron con pérdidas promedio de unas ocho bolsas por hectárea en Mato Grosso y cinco en MATOPIBA, región agrícola que abarca áreas de Maranhão, Tocantins, Piauí y Bahia. El banco, sin embargo, no encontró una regla histórica clara que vincule el fenómeno con precios alcistas del maíz y la soja.
JPMorgan mantenía su preferencia por SLC Agrícola dentro del sector, mientras São Martinho estaba en Neutral y Adecoagro en Underweight.
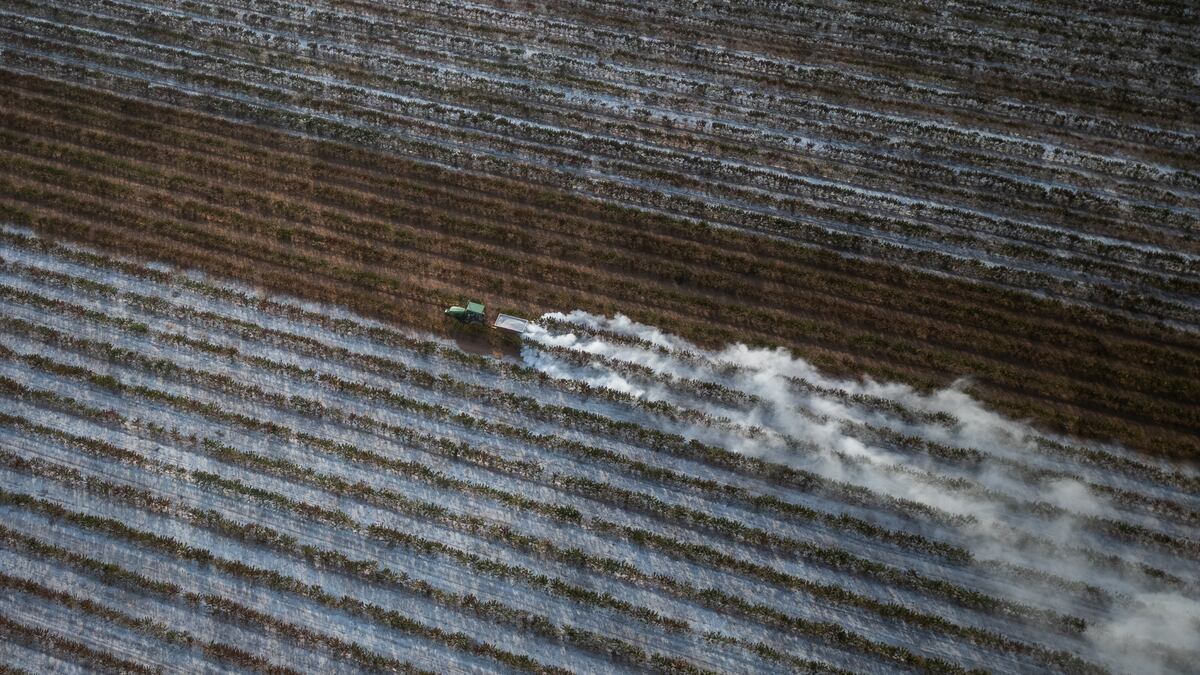
El riesgo también alcanza al sistema financiero. Banco do Brasil (BBAS3) es el banco más expuesto al agronegocio entre los analizados, con aproximadamente un tercio de su cartera de préstamos vinculada al sector.
IRB Brasil RE (IRBR3) y BB Seguridade (BBSE3) presentan la mayor exposición entre las aseguradoras, seguidas por Porto Seguro (PSSA3) y Caixa Seguridade (CXSE3). El seguro agrícola cubre pérdidas de producción, pero no fluctuaciones de precios.
En electricidad, Axia (AXIA3) es la compañía de la cobertura de JPMorgan con mayor sensibilidad a los precios eléctricos de corto plazo.
Ver más: ¿En qué materias primas invertir ante el regreso de El Niño? UBS revela sus principales apuestas
La exposición cambia según la posición de cada empresa en la cadena. Unilever enfrenta riesgos por el aceite de palma, mientras Wilmar International combina plantaciones y refinación, por lo que precios más altos pueden beneficiar una parte del negocio y presionar otra.
“Los precios más altos de las materias primas pueden presionar a los compradores posteriores mientras apoyan a los productores, dependiendo del abastecimiento, las coberturas y de dónde se sitúe una empresa en la cadena de suministro”, según Rosero-Peña y Lawal.
Bloomberg Intelligence también identifica efectos fuera de los alimentos. Las disrupciones agrícolas podrían favorecer a productores y comercializadores estadounidenses como ADM (ADM) y Bunge (BG).
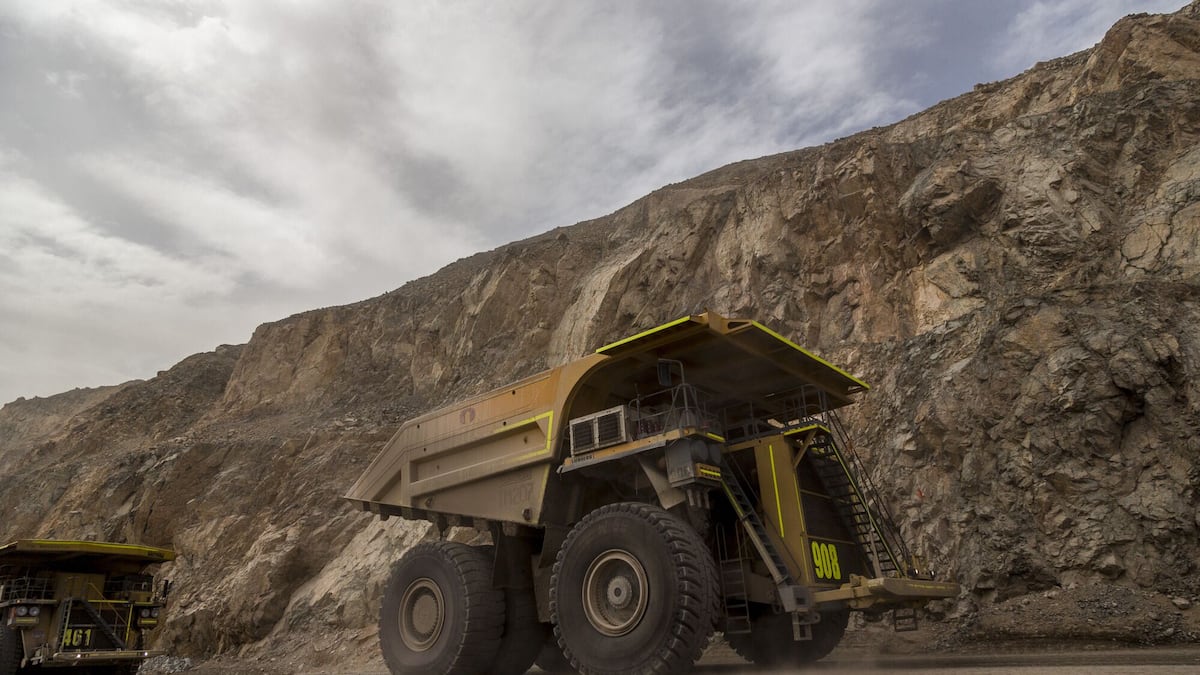
En Chile, Antofagasta redujo su estimación de producción de cobre para 2026 tras las inundaciones en Los Pelambres. Lundin Mining también recortó sus previsiones para Caserones después de lluvias y un corte eléctrico.
En Brasil, una menor generación hidroeléctrica podría pesar sobre ENGIE Brasil Energia (EGIE3), mientras Eneva (ENEV3) podría beneficiarse. En Colombia, Celsia (CELSIA) aparece entre las compañías expuestas.
Coberturas, compras anticipadas, rendimientos agrícolas y capacidad para trasladar mayores costos determinarán cuánto del impacto climático termina reflejado en los resultados de estas compañías.


