

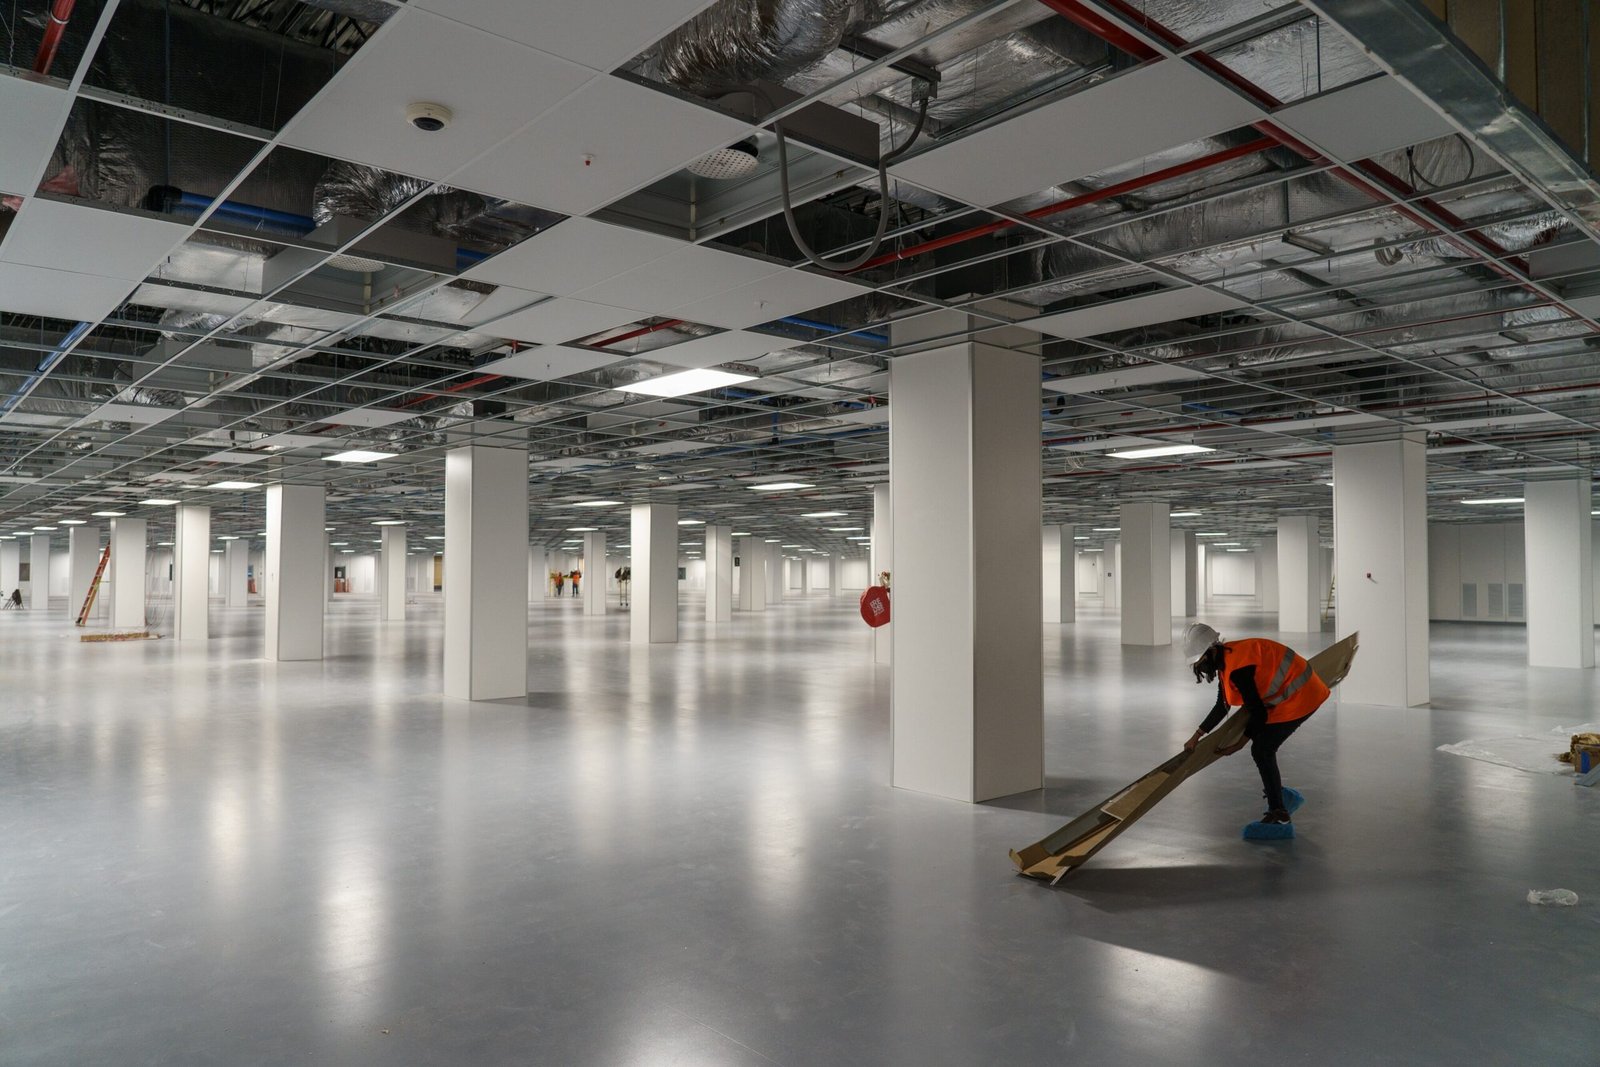

La relocalización industrial en México evoluciona hacia un modelo de alta exigencia y selectividad
El fenómeno de la relocalización de cadenas de valor que impulsó de forma notable al sector inmobiliario industrial nacional entre 2021 y 2024 ha entrado en una fase de profunda transformación. La dinámica actual ya no responde únicamente a la urgencia de acercar la producción a los grandes mercados, sino que se encuentra moldeada por un nuevo panorama arancelario y comercial con Estados Unidos, operado principalmente a través del T-MEC.
Esta transición ha dado paso a un entorno de competencia más selectivo, donde las compañías de manufactura y logística priorizan la seguridad económica, el cumplimiento normativo estricto y la planeación financiera rigurosa. A pesar de este cambio de paradigma, la demanda de espacios se mantiene firme, registrando una absorción neta de 1 millón de metros cuadrados al concluir el segundo trimestre del año.
Infraestructura y energía: los nuevos retos del sector
Para sostener este ritmo, las empresas exigen mucho más que una ubicación geográfica favorable. Hoy en día es indispensable contar con complejos preparados que ofrezcan servicios básicos garantizados como agua, conectividad avanzada, seguridad, certidumbre operativa y, de manera primordial, un suministro eléctrico suficiente.
De acuerdo con la Asociación Mexicana de Parques Industriales Privados (AMPIP), encabezada por David O´Donnell, la industria celebra sus cuatro décadas de existencia navegando en un ecosistema comercial considerablemente más regional, complejo y demandante. En la actualidad, uno de los obstáculos más complejos es asegurar el acceso a energía eléctrica limpia y constante para los 491 parques industriales en operación que forman parte de la asociación y que demandan una capacidad conjunta de 17 mil 786 megawatts, un requerimiento al que se suman los 82 nuevos complejos que actualmente se encuentran en proceso de edificación.
Poner en marcha 18 millones de metros cuadrados adicionales implica una necesidad de generación eléctrica nueva estimada en 2 mil 793 megawatts anuales. Por esta razón, aquellas entidades federativas capaces de garantizar este suministro se perfilan como las grandes ganadoras en la atracción de capitales. Aunque los desarrollos vinculados al Plan México se extienden por 13 estados de la república, las regiones que concentran el mayor dinamismo de construcción son Nuevo León, Saltillo, Ciudad Juárez, Mexicali, Jalisco, Aguascalientes y Querétaro.
En términos de distribución actual, los complejos industriales activos se concentran principalmente en Nuevo León con un 20%, Baja California con un 16%, el Estado de México con un 12.2% y Chihuahua con un 9.2%. Un poco más atrás se ubican Guanajuato y Jalisco, con participaciones del 7.7% y 6.2%, respectivamente. Al analizar la geografía nacional por grandes zonas, el norte del país lidera con el 40% del inventario total, seguido por la región centro-metropolitana con el 35.4% y el Bajío-Occidente con el 24.6%.
Calidad sobre cantidad en la inversión industrial
El rumbo comercial que se vislumbra en el horizonte será gradual, selectivo y requerirá inversiones significativas, impulsado principalmente por las necesidades altamente especializadas de los usuarios de manufactura avanzada y centros de datos.
El liderazgo en este ciclo económico ya no corresponderá a quien acumule la mayor cantidad de metros cuadrados construidos, sino a los actores capaces de garantizar la continuidad operativa en un sector que este año destina 5 mil 831 millones de dólares, recursos orientados fundamentalmente a la creación de nuevos proyectos y a la edificación dentro de naves industriales.
Innovación tecnológica y expansión comercial inmobiliaria
En paralelo a los cambios en la infraestructura manufacturera, el sector inmobiliario comercial e industrial avanza aceleradamente hacia su digitalización. Como muestra de esta tendencia, la firma global CBRE introdujo una plataforma digital centralizada que agrupa un portafolio de mil 42 propiedades disponibles para venta y renta en México, España, Portugal y Brasil.
Este inventario digital está compuesto en un 45% por inmuebles corporativos, un 35% por espacios industriales y logísticos, un 15% por opciones de coworking y un 5% por locales comerciales de retail, con el propósito de satisfacer las necesidades de inversionistas y corporativos tanto en Iberoamérica como en el ámbito internacional.
Lyman Daniels y su equipo directivo impulsan esta herramienta con el objetivo de agilizar la evaluación de oportunidades y simplificar la toma de decisiones estratégicas. A diferencia de otras alternativas en el mercado global, este desarrollo unifica la oferta bajo estándares homogéneos de información y una perspectiva transfronteriza, sentando las bases tecnológicas para incorporar próximamente herramientas de búsqueda basadas en inteligencia artificial y ampliar su cobertura hacia nuevos territorios como Asia.


