


El ecosistema de la banca digital en Colombia atraviesa por una etapa de expansión acelerada y, en este escenario, Rappipay ha trazado una hoja de ruta ambiciosa para los próximos años. La compañía de financiamiento mantiene la mirada puesta en consolidar su posición en el mercado local, apostando por un crecimiento sostenido que le permita transformar tanto su base de usuarios como su portafolio de colocaciones en el corto plazo.
Durante los últimos doce meses, la entidad logró duplicar su volumen de clientes, posicionándose con 700.000 usuarios activos en territorio colombiano. Con miras al cierre de 2026, la organización proyecta alcanzar los 850.000 clientes, un escalón previo indispensable antes de cumplir su gran meta corporativa.
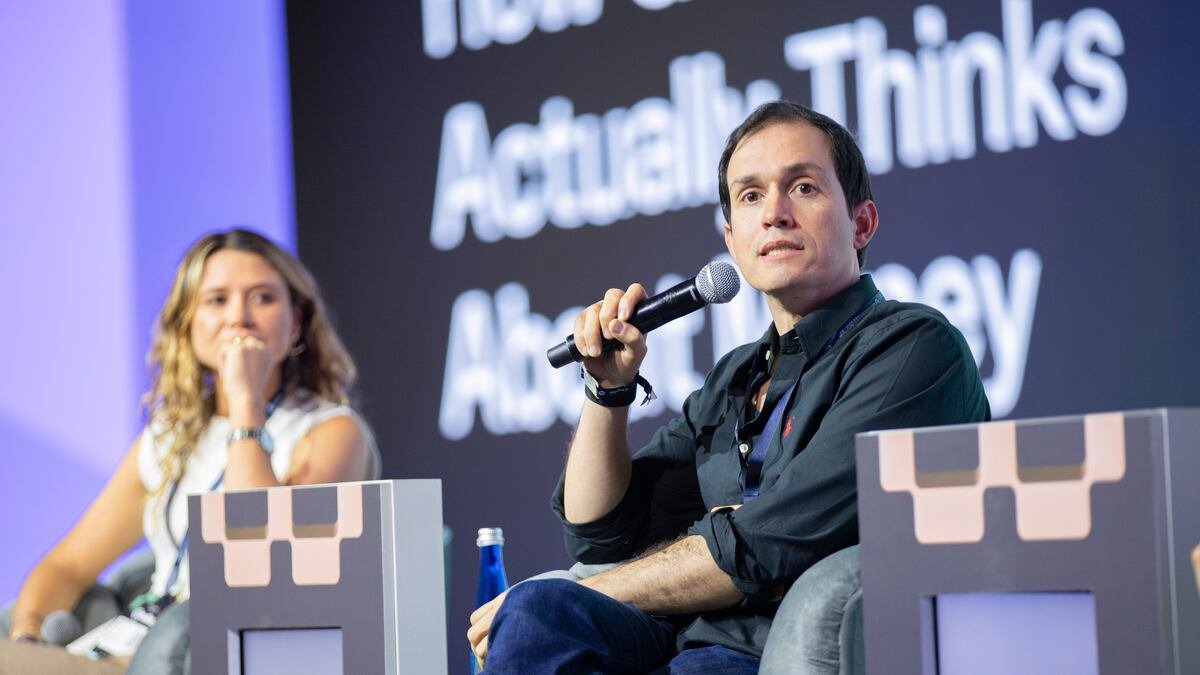
«Buscamos duplicar nuevamente ese número y cerrar el próximo año con un número cercano a 1,5 millones de clientes», dijo Paolo Di Marco, CEO de Rappipay en una entrevista con Bloomberg Línea en el Latam Fintech Market en Barranquilla.
Evolución de la cartera y control de la morosidad
El dinamismo comercial de la fintech también se materializa en sus diferentes líneas de negocio. Actualmente, la empresa administra más de 420.000 tarjetas de crédito y registra unas 550.000 cuentas de ahorro operativas. En el segmento de créditos de consumo, la colocación ya rebasó los COP$200.000 millones, evidenciando una mayor adopción por parte de los consumidores.
Al sumar las tarjetas de crédito emitidas en alianza con Davivienda y los productos de financiamiento de consumo, la cartera total administrada se ubica actualmente cerca de COP$1,1 billones. La proyección oficial de la directiva es duplicar esta cifra global de manera paralela a la captación de nuevos clientes.
Este incremento en los saldos colocados se ha desarrollado bajo un escenario de riesgo medido. En lo referente al segmento de plásticos, el portafolio administrado asciende a unos COP$850.100 millones. «Ha estado con índices de cartera vencida del 4,6% a 4,7%, bastante controlados y alineados con la industria», explicó Paolo Di Marco, destacando que dicha estabilidad otorga viabilidad operativa a la institución.
Por otro lado, los créditos de consumo exhiben un indicador de cartera vencida del 2%, considerando un retraso superior a los 30 días. Según la administración, este desempeño favorable radica en que la originación se dirige tanto a compradores nuevos como a consumidores que ya interactúan de manera frecuente con los servicios del ecosistema digital.
Estrategia de captación y rentabilidad en el mercado local
En la búsqueda de diversificar sus fuentes de recursos, la entidad financiera impulsa sus herramientas de captación. Actualmente, el volumen total captado ronda los COP$430.000 millones, de los cuales la cuarta parte corresponde a instrumentos de ahorro a plazo.
Este componente está vinculado a las bóvedas, una solución que otorga rendimientos que oscilan entre el 10,5% y el 13,5%. «El objetivo nuestro es que ese número se mueva entre el 25 y el 35%», detalló Paolo Di Marco, al precisar el peso que buscan darle a estos fondos dentro de la estructura pasiva.
Pese a que la compañía continúa en una etapa de construcción de portafolio que impacta temporalmente los balances, la gerencia asegura que existe un camino trazado hacia la rentabilidad. «La compañía ya está con una senda clara a rentabilidad, que esperamos alcanzar en los próximos meses», puntualizó el ejecutivo.
Asimismo, la plana mayor enfatiza que el éxito comercial no se limita a los números duros. «Nos obsesionan mucho más allá de las métricas financieras: que el negocio sea sostenible, que lo hagamos crecer de manera significativa, que el NPS y la satisfacción de los usuarios estén bien», expresó el CEO.
Colombia como prioridad absoluta
Frente a los planes de internacionalización, la directiva ha sido categórica al descartar movimientos transfronterizos en el corto plazo. La prioridad absoluta de la organización se concentra en el mercado colombiano, donde detectan un terreno fértil para la inclusión y la transformación digital.
«El foco de Rappipay está en Colombia y no vemos que eso vaya a cambiar», sentenció Paolo Di Marco, reiterando que el entorno local mantiene suficientes estímulos para la innovación financiera y el despliegue de nuevos servicios orientados a segmentos poblacionales específicos.
Bajo esta premisa, la compañía prepara nuevos lanzamientos tecnológicos enfocados en un público predominantemente joven, donde el 80% de los 700.000 clientes actuales tiene menos de 40 años. Esta franja etaria demanda alternativas integrales que van desde la simple transaccionalidad hasta soluciones complejas de crédito.
Para soportar esta expansión, la empresa destinará recursos significativos a la modernización de su infraestructura informática y a la implementación de herramientas basadas en inteligencia artificial, asegurando así un servicio ágil y competitivo en el ecosistema financiero colombiano.


