


Lulo Bank diversifica su operación hacia el sector corporativo
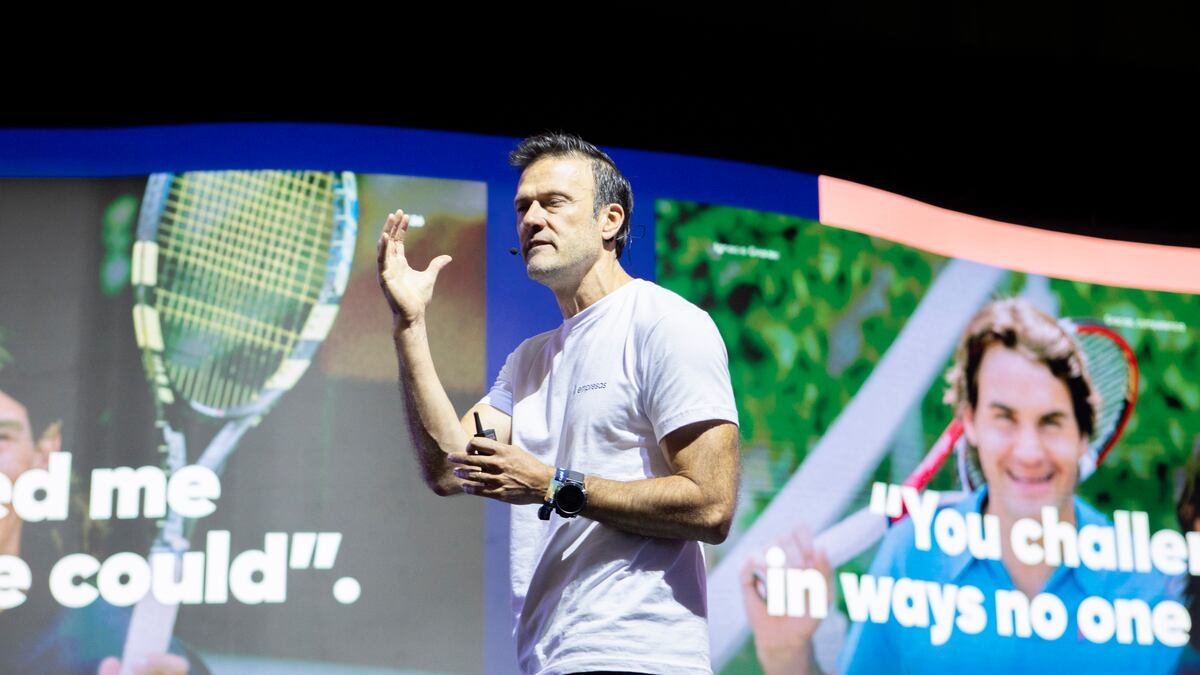
La institución financiera digital respaldada por la familia Gilinski ha dado un paso estratégico en el mercado colombiano al inaugurar su división destinada a las compañías. Durante su intervención en el evento Latam Fintech Market celebrado en Barranquilla, el máximo responsable de la entidad, Ignacio Giraldo, detalló los planes para transformar la gestión financiera de las organizaciones mediante herramientas completamente virtuales.
“Hoy estamos lanzando el segmento de empresas”, declaró el directivo, quien además enfatizó que las corporaciones demandan alternativas tecnológicas que eliminen las cargas económicas tradicionales y los cobros innecesarios. En esta etapa inicial, la institución ya ha vinculado a más de 200 compañías y registra un capital movilizado de COP$100.000 millones.
Como parte de esta nueva oferta dirigida al tejido empresarial, el banco se encuentra desplegando soluciones de financiación específicas, tales como préstamos para capital de operación y mecanismos de factoring digital. Sobre este último instrumento, Giraldo indicó que “está funcionando de forma espectacular para nuestros clientes”.
Aceleración financiera y comportamiento de la cartera
El desembarco en el ámbito corporativo coincide con una fase de expansión sostenida en las operaciones generales de la organización digital. Las estadísticas compartidas por la dirección revelan que el volumen global de la cartera se ha multiplicado por 2,3 en los últimos 18 meses, evidenciando un ritmo de colocación mensual con variaciones de doble dígito a tasa anualizada.
El contraste interanual en la colocación de recursos es notable. Mientras que hace un año la cifra mensual se situaba en COP$30.000 millones, las proyecciones actuales apuntan a rebasar los COP$120.000 millones en el presente periodo, contemplando préstamos de consumo, tarjetas y las recientes verticales comerciales.
En materia de riesgo crediticio, los niveles de morosidad se mantienen estables alrededor del 5% a nivel general, mientras que en el segmento de personas naturales se ubican en el 4,7%. Estos resultados reflejan, según la administración, una adecuada gestión de los costos asociados al riesgo y la viabilidad a largo plazo del modelo.
Consolidación en banca de personas e integración tecnológica
Paralelamente a su incursión comercial, la compañía continúa robusteciendo su propuesta para clientes individuales mediante productos como cuentas de depósito, apartados de ahorro programado, certificados de depósito a término (CDT), libranzas digitales y opciones de nómina. En este último rubro, los montos captados a través de CDT ya rebasan la barrera de los COP$300.000 millones.
Para optimizar la experiencia del usuario y los procesos internos, la tecnología computacional y los algoritmos avanzados desempeñan un rol fundamental. De acuerdo con el director ejecutivo, los sistemas automatizados participan activamente en áreas críticas como soporte, detección de fraudes y análisis transaccional. Actualmente, entre el 70% y el 75% de las gestiones de atención al cliente cuentan con asistencia automatizada antes de ser derivadas a personal humano si el caso lo amerita.
Crecimiento orgánico y perspectivas regulatorias
Ante las dudas sobre posibles operaciones corporativas para absorber competidores más pequeños en el país, la directiva descartó tales maniobras y confirmó que la prioridad absoluta es mantener una expansión de carácter estrictamente orgánico.
Asimismo, el análisis macroeconómico expuesto por la institución señala que la penetración del crédito formal en territorio colombiano se sitúa en el 36%, con un peso de la financiación sobre el Producto Interno Bruto cercano al 40%. Giraldo subrayó que estas cifras distan considerablemente de las registradas en naciones vecinas, donde dichos indicadores alcanzan o superan el 100%.
Finalmente, respecto a las normativas vigentes, el ejecutivo abogó por un debate de carácter técnico y económico en torno a la tasa de usura, sugiriendo que una mayor segmentación de los topes de interés facilitaría profundizar la inclusión financiera y el acceso al crédito para sectores tradicionalmente desatendidos.


