


Construcción y manufactura impulsan el indicador general
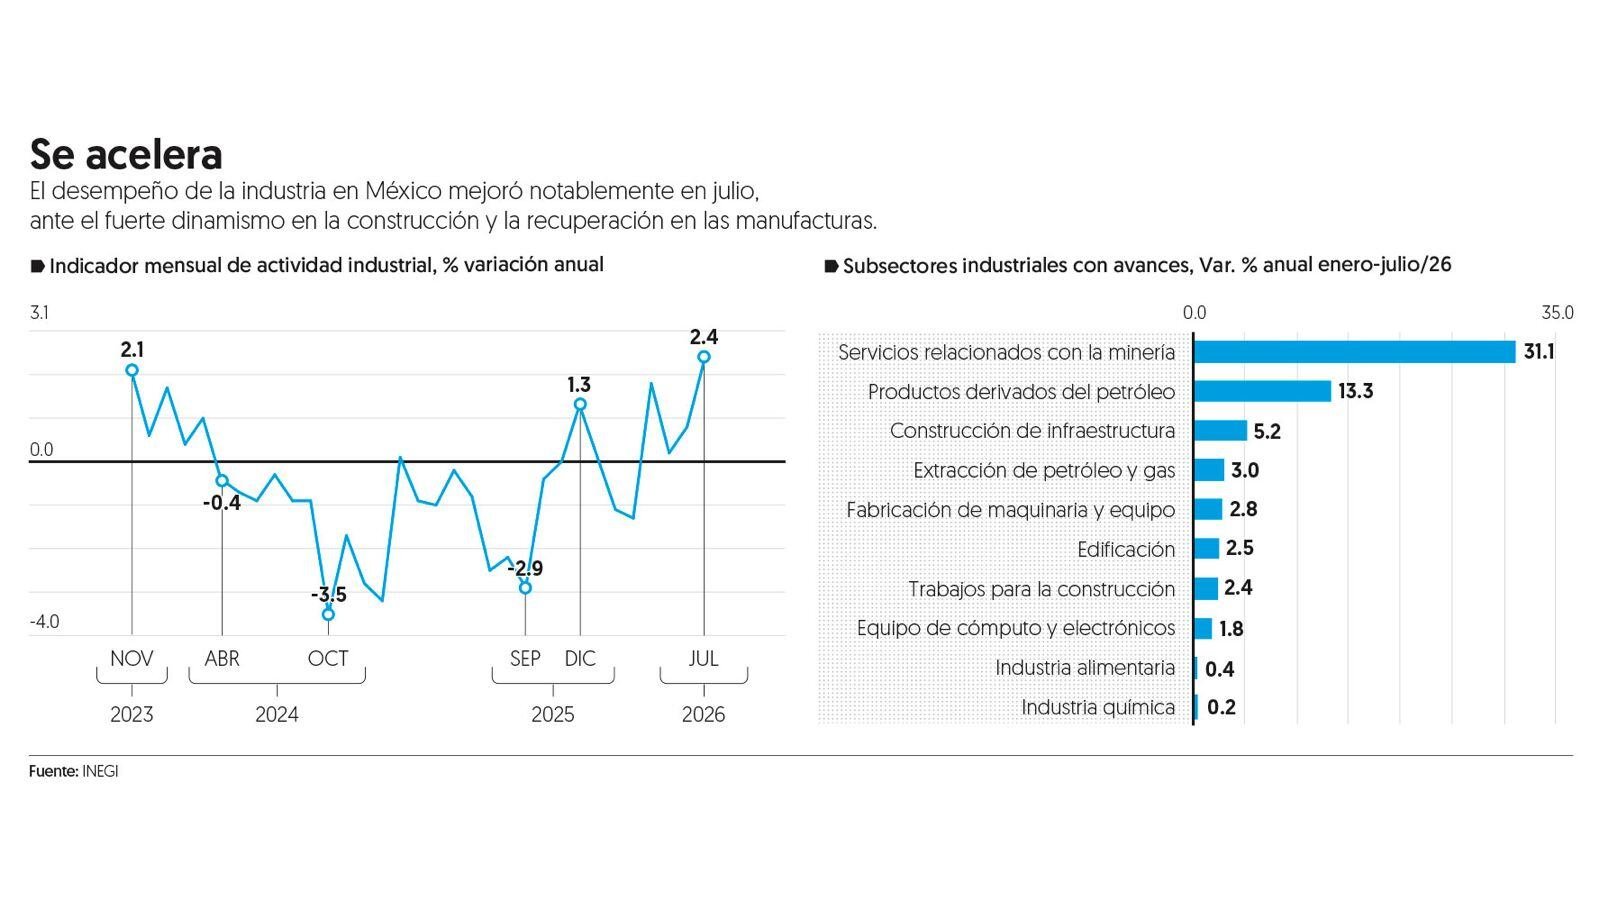
El sector secundario en el territorio nacional experimentó un repunte significativo durante el séptimo mes del año, al registrar un crecimiento anual de 2.4 por ciento, lo que representa su marca más sobresaliente en un periodo de 33 meses, específicamente desde octubre de 2023. Este resultado positivo vino acompañado de cuatro meses consecutivos en fase de expansión, aunque los expertos advierten que el horizonte económico mantiene un grado considerable de incertidumbre.
Basándose en las cifras del Indicador Mensual de la Actividad Industrial (IMAI) proporcionadas por el Inegi, el motor principal de este dinamismo provino de la industria de la construcción, la cual avanzó un 6.7 por ciento anual, superando con claridad el 4.2 por ciento reportado en el ciclo previo. Al desglosar este rubro, la edificación creció un 7.3 por ciento, las obras de ingeniería civil un 2.9 por ciento y los trabajos especializados alcanzaron un 7.1 por ciento.
Paralelamente, el sector manufacturero logró romper con una racha negativa de 12 meses consecutivos a la baja al crecer un 1.3 por ciento. Por su parte, la minería avanzó un 1.6 por ciento y los servicios públicos mostraron un incremento moderado del 0.7 por ciento anual. En su comparación frente al mes inmediato anterior, la actividad industrial global avanzó un 0.5 por ciento, hilando su segundo periodo consecutivo con cifras positivas.
Opiniones del sector financiero y análisis de expertos
Diversos especialistas económicos han analizado el trasfondo de estas cifras para determinar la solidez de la recuperación. Ernesto O’Farril, presidente de Bursamétrica, señaló: “El elemento central que hace que el dato sea positivo es el sector de la construcción, tanto en edificación como en obra pública. El resto de sectores siguen mostrando crecimientos débiles, dentro de manufactura sabemos la debilidad automotriz y autopartes, lo que si da seguridad es el subsector de electrónicos relacionado con alta tecnología”. Asimismo, el analista planteó dudas sobre la sostenibilidad a largo plazo de este impulso ante las limitaciones presupuestales del gasto gubernamental.
En la misma línea, Enrique Covarrubias, economista en jefe y director de análisis en Actinver, apuntó que el desempeño general estuvo respaldado por los avances de la construcción y las manufacturas. “Con ello, la industria comenzó el tercer trimestre con una dinámica favorable, manteniendo la recuperación observada el trimestre previo”, puntualizó.
Por su parte, Julio A. Santaella, expresidente del Inegi, subrayó que la actividad industrial logró equiparar el nivel observado en el mes de abril, prolongando su trayectoria ascendente. El exfuncionario enfatizó que el sector está superando el bache experimentado entre 2024 y 2025, a pesar de que todavía se encuentra por debajo de los máximos históricos registrados en 2023.
El papel de la tecnología y los riesgos futuros
Dentro del segmento manufacturero, el repunte estuvo encabezado por la fabricación de equipo de cómputo y componentes electrónicos, que experimentó un vertiginoso incremento del 13.5 por ciento, la cifra más elevada registrada en 43 meses. De igual manera, la producción de derivados del petróleo y carbón avanzó un 14.4 por ciento, mientras que el equipo de transporte logró un modesto repunte del 0.7 por ciento, marcando su primer saldo positivo tras 19 caídas mensuales al hilo.
Instituciones financieras como Banco Base atribuyen el dinamismo en equipos tecnológicos a la sólida demanda externa. En tanto, Alberto Ramos, economista en jefe de Goldman Sachs, advirtió que las perspectivas para la actividad industrial continúan siendo prudentes debido a las presiones inflacionarias en los costos, la debilidad en la confianza empresarial y los factores de orden político y comercial.
Analistas del grupo financiero Monex coincidieron en que el panorama estará condicionado por la baja confianza de los empresarios y el rezago en la inversión fija. A esto se suman factores externos como la futura revisión del tratado comercial norteamericano y las medidas arancelarias implementadas en sectores estratégicos por Estados Unidos.
“Será relevante monitorear si la recuperación reciente de las manufacturas logra sostenerse y si la construcción mantiene una contribución positiva. En este contexto, anticipamos que la actividad industrial mantendrá un crecimiento moderado y heterogéneo durante los próximos meses, con avances todavía insuficientes para confirmar una recuperación generalizada del sector”, concluyeron los especialistas.


