


Contexto macroeconómico y divergencias cambiarias en la región
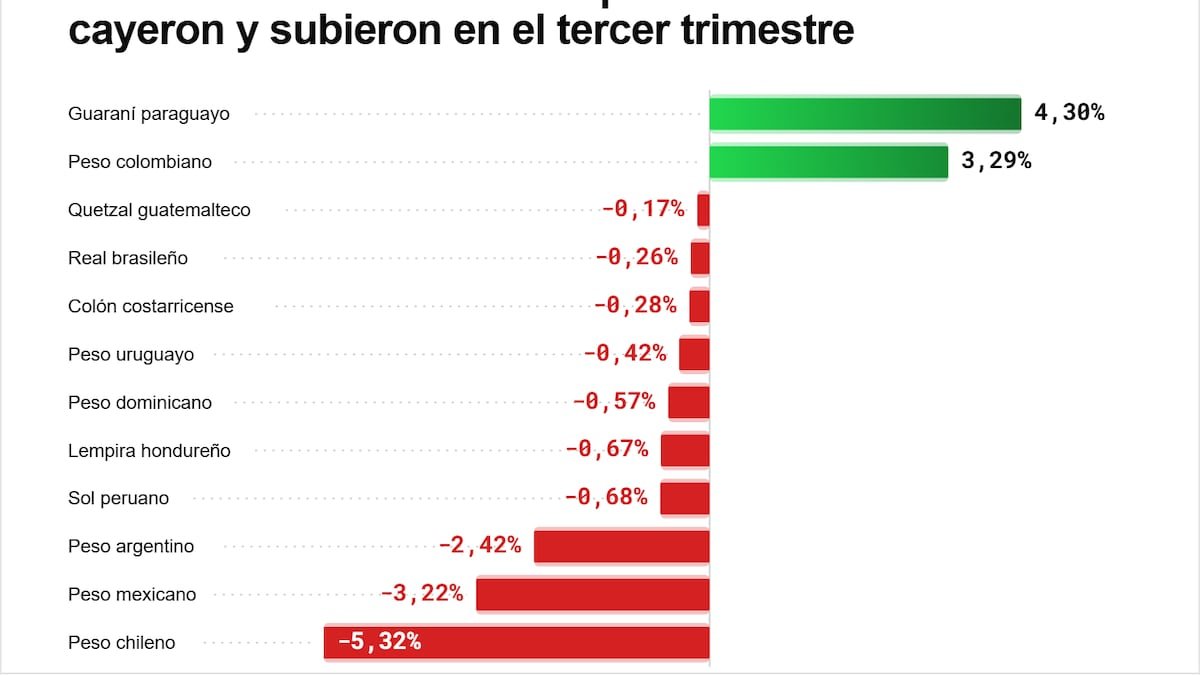
El mercado cambiario de América Latina concluyó el tercer trimestre del año con una marcada polarización. Mientras que la mayoría de las divisas de la región sufrieron retrocesos frente al dólar, solo un par de naciones lograron cerrar el periodo con números positivos. Las fluctuaciones respondieron a una combinación de variables internas —como dinámicas exportadoras, liquidez y procesos electorales—, a las que se sumó una presión externa generalizada impulsada por el fortalecimiento global de la divisa estadounidense.
Especialistas del sector financiero señalaron que el índice DXY “ha recuperado terreno y se encuentra en niveles máximos de varios meses”, mientras los mercados globales vigilan de cerca los indicadores macroeconómicos que podrían modificar las futuras decisiones de tasas de interés de la Reserva Federal.
Paraguay y Colombia contrarrestan la tendencia general
Entre las doce principales monedas analizadas, únicamente el guaraní paraguayo y el peso colombiano lograron terminar el periodo con ganancias. El guaraní se ubicó a la cabeza de la región al registrar una apreciación de 4,30% frente al dólar. Por su parte, la moneda colombiana avanzó un 3,29%, distanciándose del resto de los países de la canasta.
En el caso paraguayo, el comportamiento estuvo impulsado por un flujo robusto de divisas extranjeras provenientes de la actividad comercial. Las exportaciones totales de la nación guaraní crecieron un 24,7%, destacando el dinamismo de los envíos de soja y derivados, los cuales aumentaron un 38,2% interanual hasta alcanzar los US$3.877 millones entre enero y agosto. Este superávit comercial, sumado a restricciones de liquidez local que motivaron a los bancos a desprenderse de dólares, consolidó la oferta de la divisa.
Analistas locales resaltaron la postura del banco central paraguayo al no intervenir mediante compras en el mercado cambiario, lo que permitió que la cotización reflejara de forma directa las fuerzas del mercado. “La ausencia de este mecanismo deja que la mayor proporción del ajuste se realice a través del precio de la moneda”, explicó la gerencia de economía de una firma asesora local, proyectando el tipo de cambio hacia los 5.910 guaraníes por dólar para el cierre anual.
En Colombia, el buen desempeño del peso estuvo atado al optimismo posterior a los comicios y a un entorno internacional temporalmente favorable. Sin embargo, hacia el tramo final del trimestre, los desafíos fiscales comenzaron a pesar sobre la cotización. “Se terminó materializando en buena medida ese apetito por el país”, indicó un analista del sector bancario, advirtiendo que los faltantes proyectados en el Presupuesto añaden presión alcista de cara a los próximos meses.
Chile, México y Argentina registran los retrocesos más pronunciados
En el extremo opuesto, el peso chileno experimentó la mayor depreciación trimestral de la región con una caída del 5,32%. El encarecimiento internacional del petróleo, con el barril de Brent trepando hasta los 98,65 dólares, golpeó con fuerza a una economía que importa la gran mayoría de los combustibles que consume. Si bien el precio del cobre actuó como un amortiguador natural al repuntar hasta los 6,61 dólares por libra, no fue suficiente para evitar que el tipo de cambio se acercara a la zona de los 970,1 pesos chilenos por dólar.
El peso mexicano sufrió la segunda mayor contracción con un retroceso de 3,22%. Analistas financieros atribuyeron este comportamiento a la compresión del diferencial de tasas entre la Reserva Federal y el banco central mexicano, lo que restó atractivo a las operaciones de arbitraje de tasas, en un contexto donde los bonos del Tesoro estadounidense a diez años superaron el rendimiento del 5%.
Por su parte, el peso argentino acumuló una baja del 2,42% en un marco donde el tipo de cambio avanzó por debajo de la inflación estimada. A pesar de una oferta sostenida por el complejo agroexportador y liquidaciones energéticas, las expectativas políticas para los próximos años y el escenario global continúan marcando la agenda de los inversores.
Resiliencia y estabilidad en el resto de las economías latinoamericanas
El grupo restante de monedas latinoamericanas experimentó variaciones moderadas con pérdidas inferiores al 1%. Las divisas de Centroamérica, Uruguay y la República Dominicana se mantuvieron en rangos de relativa estabilidad frente a las turbulencias de las economías más grandes.
El real brasileño retrocedió un 0,26% en la antesala de procesos electorales y en medio de debates fiscales complejos, con un déficit nominal que supera el 9% del PIB. Desde Goldman Sachs advirtieron que “los cambios de política posteriores a las elecciones, más que el resultado en sí mismo, pueden llevar al BRL a diferentes niveles”, señalando que la combinación de tasas reales elevadas y desequilibrios fiscales no constituye un equilibrio permanente.
Finalmente, el sol peruano cedió un 0,68%, un movimiento que analistas locales calificaron como de origen externo más que endógeno, intensificado tras el endurecimiento de la política monetaria en Estados Unidos. Hacia adelante, el rumbo de las monedas estará supeditado tanto a las directrices de la Reserva Federal como a los factores políticos y comerciales propios de cada nación.


