


El dilema de la política monetaria en Estados Unidos
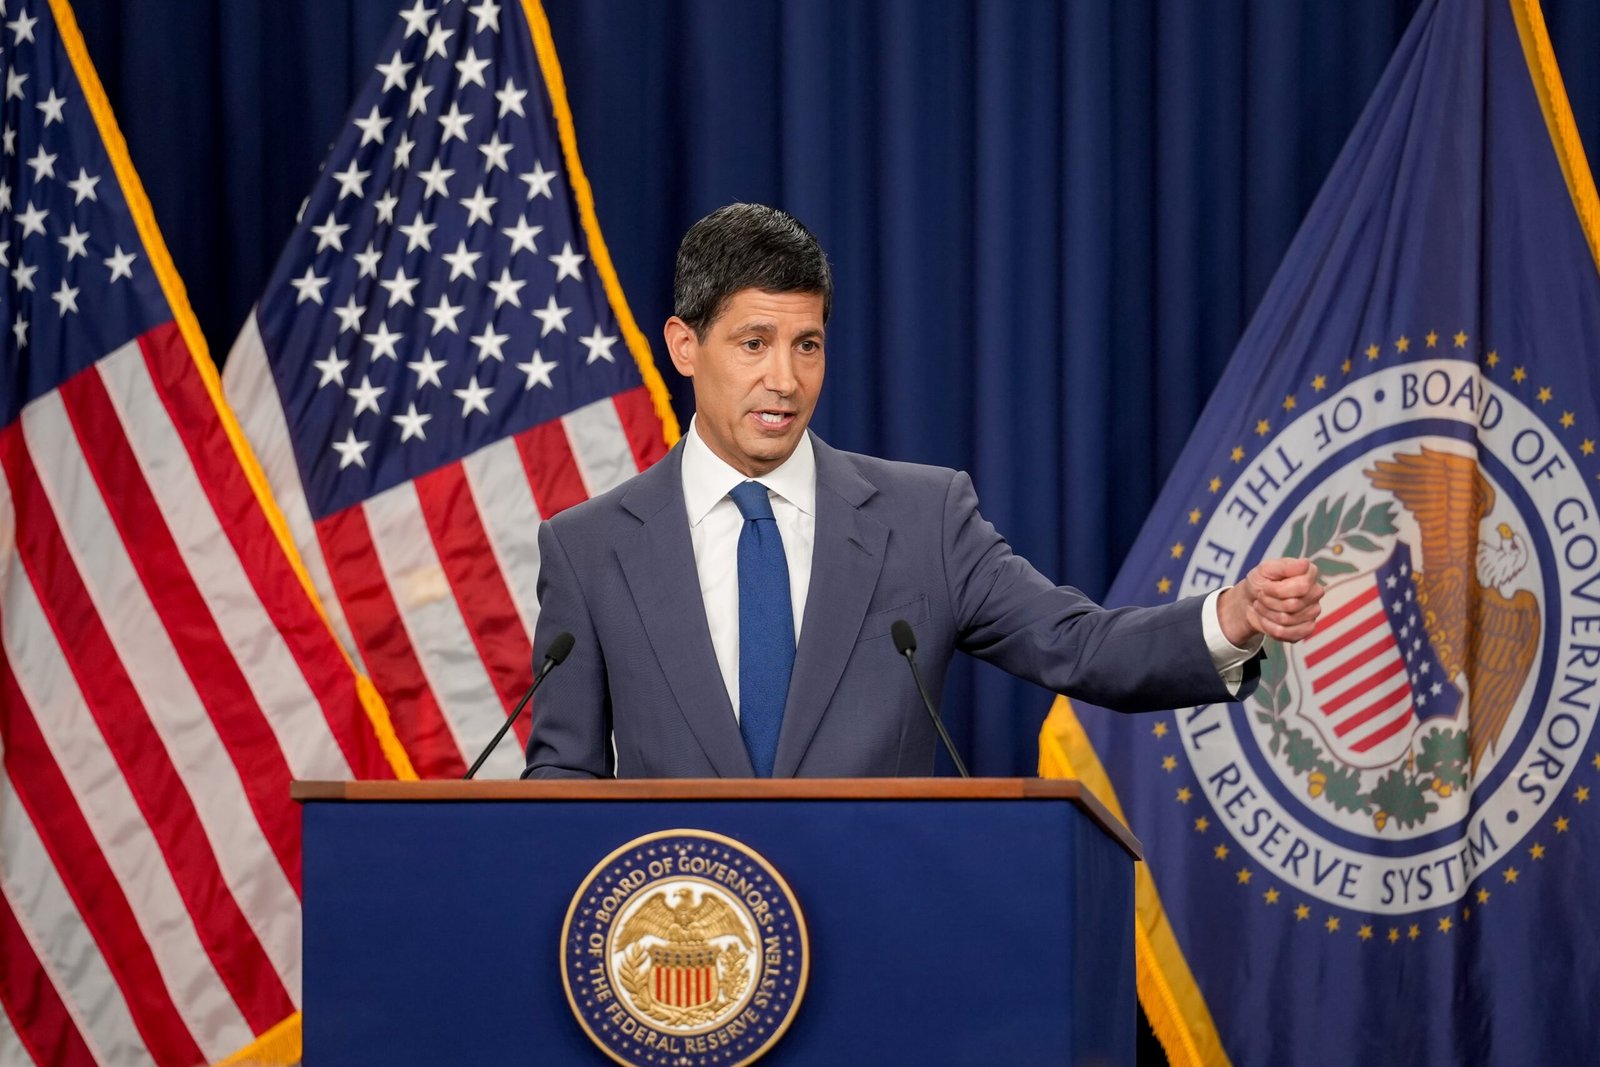
La atención de los mercados financieros internacionales se concentra en la inminente decisión de política monetaria que anunciará el Banco de la Reserva Federal de los Estados Unidos (Fed). Este cónclave se perfila como uno de los más anticipados de los últimos años, marcando el pulso económico bajo la dirección de la nueva administración tras el proceso de nominación que llevó a Kevin Warsh al frente del organismo el pasado 22 de mayo.
Mientras el análisis técnico sugiere la necesidad de implementar ajustes restrictivos, el debate entre los analistas gira en torno a si el Comité de Operaciones de Mercado Abierto (FOMC) optará por elevar la tasa de referencia en 25 puntos base o si decidirá mantener el intervalo actual entre el 3.50 y el 3.75 por ciento. Esta división de opiniones refleja una tensión constante entre los fundamentos de la política económica y las presiones de la economía política.
Análisis técnico y el nivel de restricción monetaria
Desde una perspectiva estrictamente técnica, el grado de restricción monetaria se evalúa observando las tasas de interés en términos reales. Al contrastar el promedio del intervalo de los fondos federales, ubicado en el punto medio de 3.625 por ciento, con los indicadores inflacionarios recientes, se obtienen panoramas específicos. Tomando como referencia el último dato de inflación de 3.4 por ciento y las expectativas a doce meses recopiladas por la Fed de Nueva York en 3.6 por ciento, la tasa real ex post se sitúa en 0.22 por ciento, mientras que la ex ante alcanza apenas el 0.02 por ciento.
El propio banco central considera que una postura neutral requiere una tasa real de entre 1.0 y 1.5 por ciento. Niveles superiores al 1.5 por ciento denotan un terreno restrictivo, mientras que cifras inferiores al 1.0 por ciento reflejan condiciones laxas. Sumado a esto, los índices de condiciones y estrés financiero muestran un acceso al crédito sumamente accesible, con un financiamiento al consumo que avanza por encima de su promedio histórico. Bajo esta lectura técnica, la postura monetaria actual se encuentra en terreno laxo, lo que justificaría un incremento para alcanzar la neutralidad y combatir el exceso inflacionario.
Presiones políticas y el mercado inmobiliario
En la otra cara de la moneda se encuentra la economía política. Las declaraciones públicas de la administración federal han dejado en manifiesto el deseo de observar reducciones en las tasas de interés. Sin embargo, la población estadounidense atraviesa un momento complejo marcado por una crisis de accesibilidad, especialmente en el sector de la vivienda, donde la movilidad residencial se encuentra estancada debido a los elevados costos de las hipotecas en comparación con créditos adquiridos años atrás a tasas muy inferiores.
A pesar del deseo generalizado de abatir los costos hipotecarios, una eventual baja de tasas por parte de la Fed no garantiza dicho efecto. Las tasas de los créditos para vivienda dependen directamente de los rendimientos de los bonos gubernamentales a largo plazo de diez años o más, los cuales responden a las necesidades de financiamiento del gobierno y a las expectativas de crecimiento e inflación, elementos que escapan del control directo del banco central sobre la tasa de interés de corto plazo.
Para atender los problemas estructurales de accesibilidad y cumplir con la meta inflacionaria, la estrategia idónea radica en anclar las expectativas de mediano y largo plazo mediante un endurecimiento temporal. Dicho enfoque guarda congruencia con lo expresado por Kevin Warsh durante el simposio de la Fed en Jackson Hole, Wyoming, el pasado 28 de agosto, cuando advirtió que para alcanzar el objetivo de inflación del 2.00 por ciento aún “hay trabajo por hacer”, abriendo la puerta a posibles movimientos al alza antes de concluir el año.


