


El furor por las cartas coleccionables dispara con fuerza los títulos de hasbro en wall street
La jornada bursátil de este martes en Wall Street tuvo a la juguetera Hasbro como una de sus grandes protagonistas, impulsada de manera directa por el extraordinario rendimiento comercial de su división de cartas coleccionables y juegos digitales. Este escenario financiero permitió a la corporación superar con amplitud las proyecciones de los analistas y ajustar al alza sus expectativas económicas para el cierre del ejercicio.
Un desempeño bursátil sobresaliente
Hacia el mediodía, los títulos de la compañía registraban un repunte del 5,96%, situándose en un valor de US$104,36. Con este movimiento, la empresa se posicionó como la segunda firma con mayor incremento dentro del índice selectivo S&P 500, quedando únicamente por detrás de Equifax, que lideraba la sesión con una ganancia del 11,43%.
El catalizador de este optimismo bursátil fue la presentación de unos ingresos trimestrales que ascendieron a US$1.600 millones, lo que representa un crecimiento interanual del 15%, una cifra que pulverizó el 6,6% que pronosticaba de forma consensuada el mercado. Asimismo, el beneficio ajustado por acción se ubicó en US$2,90, superando con holgura los US$1,86 estimados por los expertos.
Ante este escenario, el presidente ejecutivo de la corporación, Chris Cocks, describió el desempeño como “otro trimestre sólido con una rentabilidad récord”, tras registrar crecimiento en sus tres segmentos operativos.
El fenómeno de Magic: The Gathering
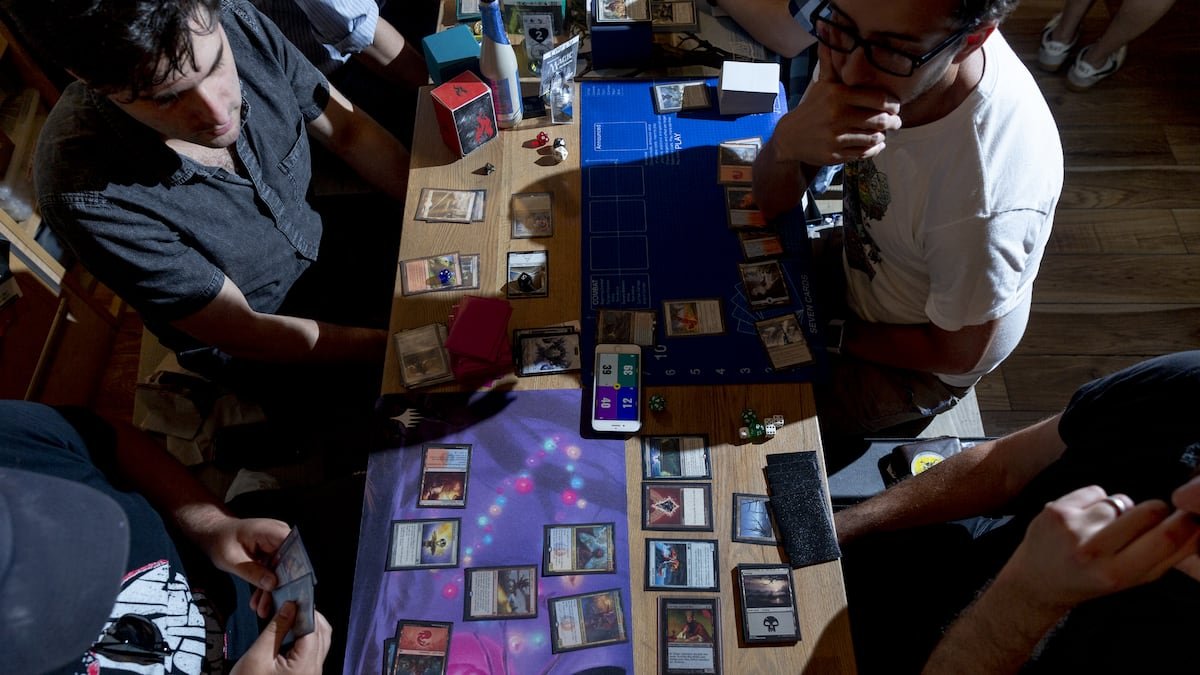
El motor fundamental de este éxito financiero recae en la división Wizards of the Coast y Digital Gaming, cuyos ingresos experimentaron un crecimiento del 31% hasta alcanzar los US$747 millones. Dentro de esta unidad, la emblemática franquicia de cartas coleccionables facturó la cifra histórica de US$616 millones, marcando un récord trimestral y un incremento interanual del 34%.
Este hito comercial se vio respaldado por el lanzamiento de colecciones muy esperadas como The Hobbit y Reality Fracture, a lo que se sumó un dinamismo notable en la división de juegos de mesa tradicionales, que elevaron su facturación un 39% hasta los US$613 millones.
Gracias a este volumen de negocio, el beneficio operativo ajustado del grupo escaló un 52% hasta los US$541 millones, mientras que el margen operativo ajustado se ensanchó hasta el 33,9%, frente al 25,6% anotado en el mismo periodo del ejercicio precedente.
Perspectivas financieras y ajustes al alza
Pese a que los resultados trimestrales incluyeron un impacto extraordinario de US$55 millones procedentes de devoluciones arancelarias, los analistas destacaron la solidez estructural del negocio. Según James Hardiman, experto de la entidad financiera Citi, excluyendo dicho beneficio fiscal, el EBITDA ajustado habría superado en más de US$100 millones las previsiones iniciales del mercado.
Como resultado de esta sólida dinámica, Hasbro decidió elevar sus estimaciones financieras para el conjunto del año. La compañía prevé ahora un crecimiento de los ingresos a tipos de cambio constantes situado entre el 7% y el 9%, superando la horquilla anterior del 5% al 7%. Del mismo modo, ajustó su objetivo de EBITDA ajustado hasta un rango de US$1.575 millones a US$1.625 millones.
La solidez de la caja también permitió a la dirección duplicar su programa de recompra de acciones previsto para 2026, elevándolo hasta los US$400 millones, un movimiento respaldado por un flujo de caja operativo de US$907 millones acumulado durante los primeros nueve meses del año.
Cautela ante los próximos trimestres
A pesar del entusiasmo generalizado en los mercados financieros, algunas voces expertas invitan a la prudencia de cara a los próximos meses. Lindsay Dutch, analista de Bloomberg Intelligence, advirtió que “las comparaciones serán más difíciles para ambos en el cuarto trimestre, y es probable que el crecimiento de las ventas se desacelere”, haciendo alusión a las divisiones de productos de consumo y juegos digitales.
La especialista considera que el ejercicio 2027 constituirá una prueba de fuego para evaluar la verdadera sostenibilidad a largo plazo de las cartas coleccionables, tras acumular tasas de expansión extraordinarias durante los últimos períodos.
En el ámbito de Wall Street, el respaldo de los analistas se mantiene firme: el 92,3% de las firmas que realizan seguimiento sobre el valor aconsejan la compra de acciones, frente a un escaso 7,7% que prefiere mantener posiciones. El precio objetivo promedio a doce meses se sitúa en los US$113,08, lo que otorga a los títulos un potencial de revalorización adicional.


