
El impacto de la volatilidad financiera en el mercado de capitales
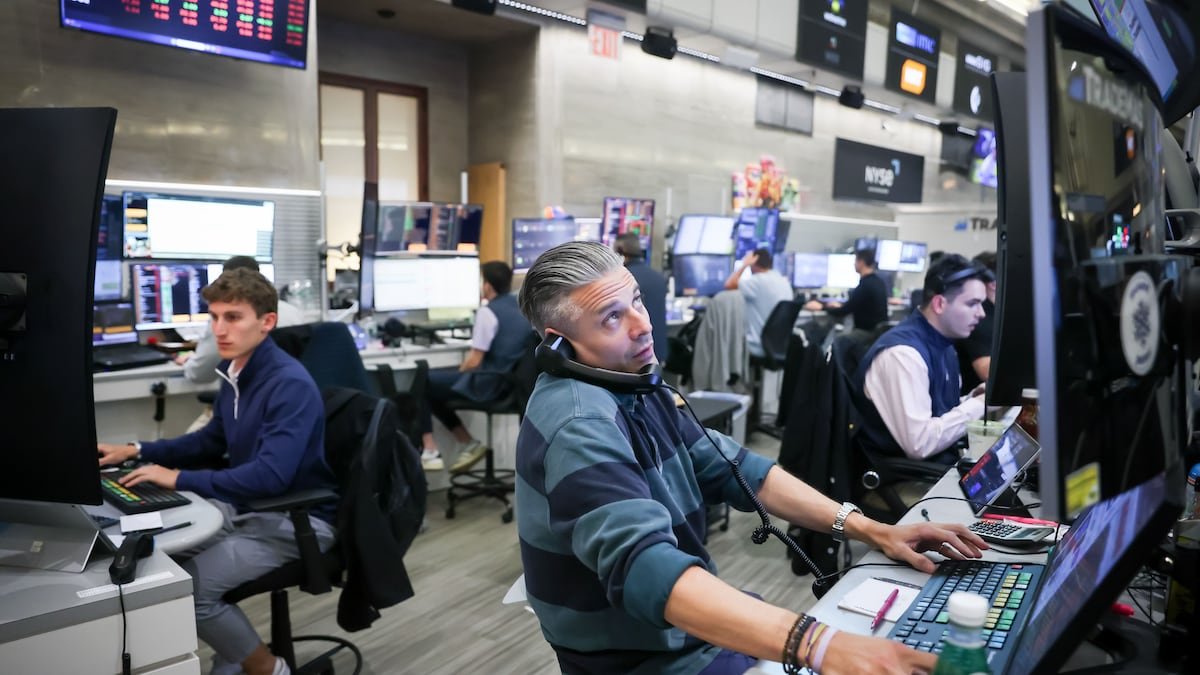
El mercado de financiamiento corporativo en Argentina experimentó una fuerte contracción durante el décimo mes del año, interrumpiendo la dinámica positiva que se había registrado previamente. De acuerdo con el último reporte sectorial elaborado por PwC, las emisiones de obligaciones negociables sufrieron una caída del 60% en los montos colocados en comparación con el periodo anterior, mientras que el volumen de operaciones disminuyó un 40%.
Este freno abrupto estuvo fuertemente condicionado por la exigente base de comparación frente a un mes de septiembre excepcionalmente alto, pero también reflejó la inestabilidad macroeconómica. Los datos oficiales señalan que se concretaron 25 emisiones por un total de ARS$1.750 billones, lo que representa una contracción nominal de casi ARS$2,6 billones frente a las 42 operaciones por ARS$4,34 billones anotadas en el ciclo precedente.
El detonante principal de esta retracción fue el comportamiento de los indicadores financieros. El índice que mide el riesgo soberano escaló desde los 607 puntos básicos registrados al finalizar septiembre hasta los 787 puntos al cierre de octubre, lo que implica un incremento del 29,7%. Durante el transcurso del mes, este indicador llegó a rebasar la barrera de los 830 puntos básicos, presionado por un clima de incertidumbre internacional vinculado a procesos electorales en distintas regiones.
El derrumbe del sector energético y de hidrocarburos
La contracción del mercado afectó con mayor intensidad a los instrumentos denominados en moneda extranjera. Las colocaciones en dólares pasaron de 21 operaciones por US$2.710 millones en septiembre a 12 transacciones por US$1.078 millones en octubre, evidenciando una retracción del 60,2% en los montos y del 42,9% en la cantidad de emisiones.
El ajuste más drástico se observó en las compañías vinculadas a la extracción de hidrocarburos y a la generación de energía. Este segmento, que había liderado la actividad con más de US$2.500 millones distribuidos en diez colocaciones durante septiembre, redujo su participación a tan solo tres operaciones por un total de US$343 millones. Esto se traduce en un desplome superior al 86% en los volúmenes financieros y del 70% en el número de transacciones.
A pesar de este escenario adverso, algunas de las principales firmas del rubro lograron concretar emisiones específicas. Entre ellas se destacaron Pampa Energía con una colocación por US$220,2 millones a un plazo de cuatro años y una tasa del 6,5% anual; una ampliación de compromisos por parte de YPF equivalente a US$72,4 millones con un rendimiento del 6%; y una emisión de Central Puerto por US$50 millones bajo condiciones similares de retribución.
Menor presencia internacional y encarecimiento del crédito
Las operaciones corporativas orientadas al mercado externo también sufrieron restricciones operativas. Durante el décimo mes se registró una única colocación bajo jurisdicción extranjera, frente a las tres transacciones concretadas en el periodo previo. Aeropuertos Argentina 2000 fue la única compañía que logró captar recursos en esa plaza mediante una emisión por US$400 millones a un plazo de diez años y con una tasa del 8% anual.
Como consecuencia directa de este contexto, el costo promedio de financiamiento para las empresas en moneda dura experimentó un encarecimiento. La tasa pasó del 5,1% anual registrado en agosto al 6,3% en octubre, mientras que el plazo promedio de cancelación se extendió de 23 a 31,5 meses.
En paralelo, otros sectores productivos e industriales lograron acceder al mercado de capitales en dólares mediante colocaciones menores. Entre las firmas que concretaron operaciones figuraron Loma Negra con US$142,9 millones al 6,25%; Tarjeta Naranja con US$68,8 millones al 5,75%; y CNH Industrial Capital Argentina con US$55,9 millones al 6,75%.
Comportamiento dispar en el segmento en pesos
A diferencia de la tendencia negativa observada en moneda extranjera, los instrumentos financieros denominados en moneda local mostraron un desempeño mixto. Si bien la cantidad de emisiones se redujo un 28% en la medición mensual, el volumen total de dinero colocado experimentó un incremento del 48%.
Las operaciones formalizadas bajo el Régimen General en pesos totalizaron ARS$208.271 millones, operando a una tasa de interés promedio del 28,6% anual. Las principales colocaciones de este segmento estuvieron lideradas por Tarjeta Naranja con ARS$98.168 millones, Arcor con ARS$55.409 millones y BACS con ARS$22.477 millones.
De cara a los próximos meses, los analistas de PwC advierten que la volatilidad en los indicadores de riesgo continuará condicionando la estrategia de endeudamiento corporativo, especialmente en lo que respecta a las operaciones en moneda extranjera. La normalización de este mercado dependerá principalmente de la previsibilidad en las tasas de interés y de la evolución de la demanda interna de títulos corporativos.