


El Poder Legislativo en México dio un paso definitivo hacia la modernización de las transacciones financieras tras la aprobación del proyecto para expedir la Ley de Economía Digital para Pagos Digitales y Electrónicos. Esta iniciativa pretende integrar de forma masiva los cobros virtuales en diversos trámites gubernamentales, establecimientos comerciales y prestaciones de servicios en todo el territorio nacional. El dictamen legislativo avanzó de manera contundente al recibir 72 votos a favor y 34 en contra en su discusión en lo general, mientras que en lo particular acumuló 72 votos a favor y 37 en contra.
Una vez superado este trámite en el recinto legislativo, el documento oficial fue canalizado directamente hacia el Ejecutivo Federal para cumplir con el proceso constitucional correspondiente antes de su publicación definitiva. Pese a que la norma requiere agotar los plazos reglamentarios para entrar en vigor, uno de sus apartados más debatidos estipula que la Secretaría de Hacienda y Crédito Público tendrá la facultad de determinar los sectores estratégicos y actividades relevantes donde los pagos digitales podrán convertirse en la única forma de pago.
Plazos estrictos y el futuro del dinero en físico
Conforme a los lineamientos planteados, la Secretaría de Hacienda dispondrá de un plazo de 15 días hábiles posteriores a la promulgación del decreto para definir cuáles serán dichos rubros económicos. Posteriormente, las dependencias gubernamentales involucradas contarán con un periodo adicional de 15 días hábiles para estructurar los mecanismos operativos y de transición necesarios para su correcta aplicación.
A pesar de la envergadura de esta reforma, las autoridades del Senado aclararon que la nueva legislación no establece una eliminación general e inmediata del dinero en efectivo. Su despliegue se proyecta de manera gradual e incluirá excepciones específicas. Entre ellas destaca que, ante fallas técnicas, problemas de conectividad o situaciones de contingencia, se autorizará de forma temporal el uso de billetes, monedas o cheques para no afectar la economía cotidiana.
Inquietudes de la oposición y costos operativos
La posibilidad de restringir ciertas transacciones exclusivamente al ámbito electrónico desató la oposición de partidos como el PAN, el PRI y Movimiento Ciudadano. Durante los posicionamientos en la tribuna, el senador José Máximo García López advirtió que obligar a pequeños comercios a cobrar digitalmente podría implicar costos por internet, terminales y comisiones bancarias. Ante esta situación, la bancada blanquiazul solicitó establecer tasas de comisión cero para microempresas y la creación de un fondo público enfocado en garantizar la conectividad tecnológica.
Asimismo, diversos legisladores de oposición recalcaron las profundas disparidades que existen en el país en materia de infraestructura, señalando los persistentes problemas de conectividad y la baja penetración de servicios bancarios, principalmente en las regiones rurales y comunidades alejadas.
Diversidad de herramientas tecnológicas y el rol de las instituciones
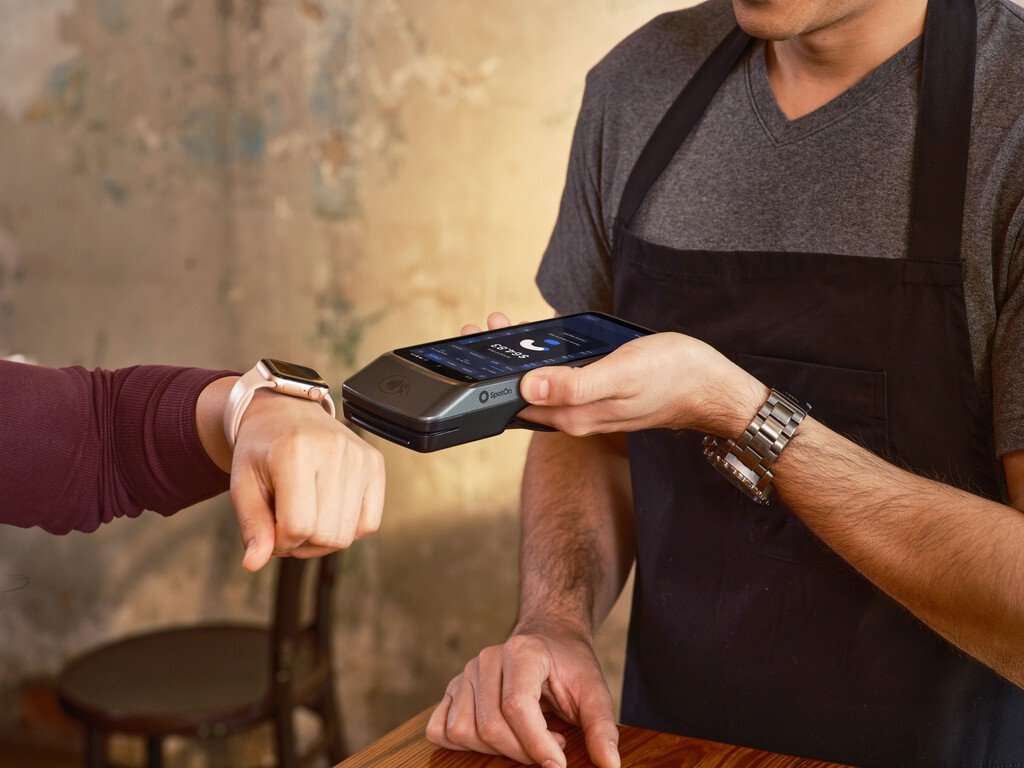
El marco normativo aprobado abarca un amplio abanico de instrumentos financieros más allá de las tradicionales transferencias bancarias. El proyecto reconoce formalmente como medios de pago digitales y electrónicos a códigos QR, tecnología NFC, tarjetas de débito y crédito, domiciliaciones y transferencias de recursos. Adicionalmente, se integran herramientas de validación de identidad como la CURP Digital y el Expediente Digital Ciudadano para agilizar la contratación de servicios financieros.
Para garantizar el funcionamiento de este ecosistema, los tres órdenes de gobierno y los prestadores de servicios comerciales deberán coordinarse para habilitar infraestructura y fomentar estas alternativas de cobro. Paralelamente, el Banco de México mantendrá atribuciones clave para desplegar programas informáticos que optimicen los movimientos electrónicos, homologar aplicaciones financieras y promover una mayor inclusión en el sistema.
La solidez actual de las transferencias en México
La magnitud del mercado financiero digital en el país respalda la necesidad de actualizar el marco regulatorio. El Sistema de Pagos Electrónicos Interbancarios, mejor conocido como SPEI, permite enviar y recibir transferencias electrónicas de manera ininterrumpida bajo un esquema operativo disponible las 24 horas del día, los 365 días del año.
Las cifras oficiales publicadas por el Banco de México documentan que en septiembre de 2026 se realizaron 833.5 millones de operaciones mediante SPEI, alcanzando una cifra acumulada de aproximadamente 21.64 billones de pesos. Mientras tanto, alternativas como CoDi continúan utilizando tecnologías de proximidad y códigos QR para facilitar los cobros inmediatos desde dispositivos móviles, consolidando la transición hacia una economía con menor dependencia del papel moneda.


