
Un ajuste inevitable en la deuda soberana
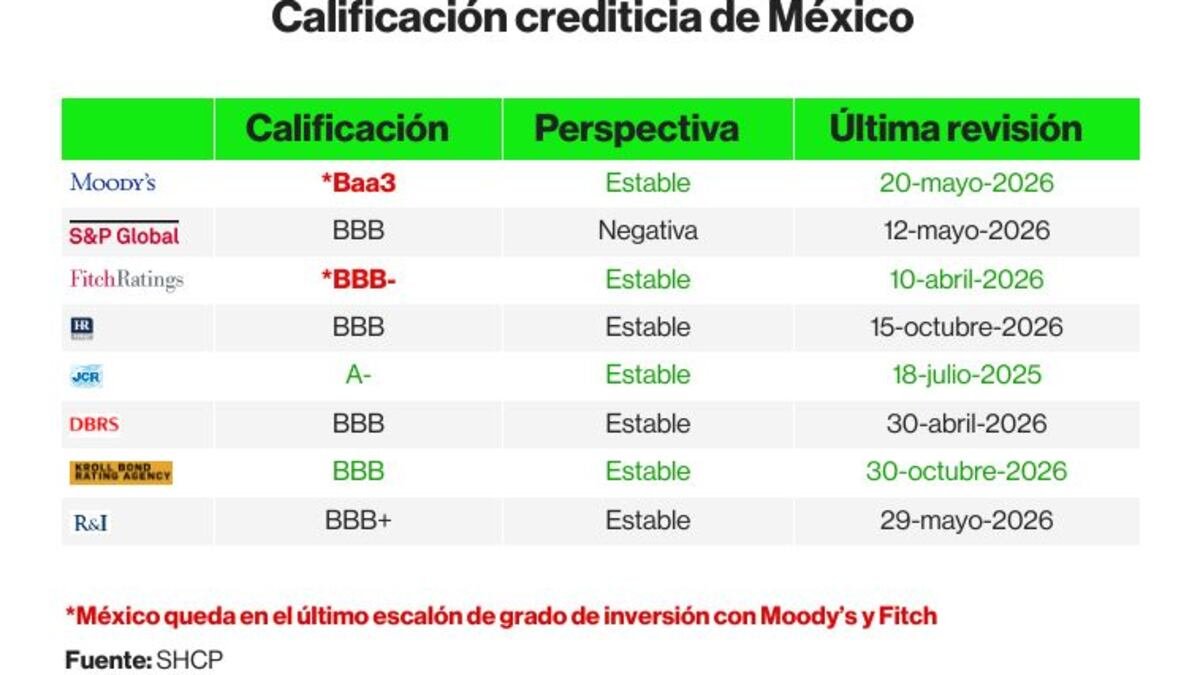
El panorama financiero de México enfrenta un nuevo desafío luego de que la agencia especializada HR Ratings decidiera rebajar la calificación crediticia del país. La nota soberana pasó de BBB+ a BBB, una decisión fundamentada en el marcado deterioro de los principales balances fiscales de las finanzas públicas y en un escenario de crecimiento económico más moderado de lo previsto inicialmente.
A pesar de este movimiento a la baja, la institución mantuvo la perspectiva estable de la nota y ratificó la calificación de corto plazo en HR3 (G), de acuerdo con el comunicado oficial difundido este 15 de octubre. Esta acción de los mercados ocurre de manera casi simultánea a la aprobación en la Cámara de Diputados de la Ley de Ingresos de la Federación (LIF) para el ejercicio 2027.
Dicha ley contempla recursos globales por MXN$10,6 billones destinados a cubrir el gasto público, un nivel de endeudamiento calculado en MXN$1,7 billones y un costo financiero que absorberá el equivalente al 4% del Producto Interno Bruto (PIB).
El persistente reto del déficit fiscal
Desde la perspectiva de la calificadora, aunque se reconoce la voluntad de la Secretaría de Hacienda por contener el déficit tras el máximo histórico registrado en 2024, las medidas implementadas todavía resultan insuficientes. Esto impide que los Requerimientos Financieros del Sector Público (RFSP) —la métrica más amplia del desajuste fiscal— logren ubicarse por debajo del 4% del PIB.
Al evaluar las proyecciones correspondientes al cierre de este año, la agencia estima un déficit de -4,6% del PIB, lo que significaría encadenar cinco años consecutivos con desequilibrios superiores a la barrera del 4%.
“Lo anterior evidencia la rigidez en el nivel de gasto, el cual inclusive crece a un mayor ritmo respecto al incremento en los niveles de recaudación”, advirtió la organización evaluadora. Asimismo, las obligaciones financieras derivadas de la deuda continúan absorbiendo recursos crecientes, superando incluso las partidas presupuestarias destinadas a las transferencias para estados y municipios.
Por su parte, la dependencia federal encabezada por Édgar Amador respondió que el Paquete Económico para 2027 contempla estrategias orientadas a optimizar la recaudación, afinar la eficiencia tributaria, intensificar la fiscalización y modernizar las aduanas para ampliar de manera permanente la base de contribuyentes.
Crecimiento moderado y trayectoria de la deuda
Para lograr un equilibrio sostenible, HR Ratings señaló que los esfuerzos tributarios deben marchar de la mano con una mayor expansión económica, idealmente con tasas superiores al 2,5% anual, lo que permitiría despresionar el gasto corriente destinado a subsidios y servicios personales.
Bajo las proyecciones actuales, el Saldo Histórico de la Deuda Pública terminará el año en 54,5% del PIB, superando por 0,5 puntos porcentuales los cálculos previos de la Secretaría de Hacienda. Hacia el horizonte de largo plazo, la calificadora advierte que la razón de deuda podría escalar hasta el 61,2% en 2030 y alcanzar el 65,6% hacia 2033.
En materia de crecimiento, la expectativa para 2026 se ajustó a un incremento real del 1,3%, distanciándose del 1,5% calculado por la autoridad hacendaria. La divergencia se ensancha en las previsiones a largo plazo, donde la agencia redujo su estimación a un promedio anual de 1,50% frente al 1,85% previo, argumentando un desempeño económico modesto, debilidad en la inversión y desafíos en la productividad.
Impacto directo sobre Petróleos Mexicanos
Como consecuencia directa del debilitamiento de la nota soberana, la agencia procedió también a degradar la calificación global de la empresa productiva del Estado, Petróleos Mexicanos (Pemex), bajándola de BBB+ a HR BBB, manteniendo una perspectiva estable.
La revisión refleja los resultados financieros de la petrolera durante el año previo, periodo en el cual los ingresos totales experimentaron una contracción anual del 8,6%, arrastrados por cotizaciones internacionales del crudo más bajas y una caída en el volumen de exportaciones que no logró ser contrarrestada por el mercado interno.
Si bien la calificadora valoró positivamente las estrategias gubernamentales para inyectar apoyos y aplicar esquemas financieros innovadores que faciliten el cumplimiento de los compromisos de deuda a corto plazo, concluyó que la generación de flujos propios de la empresa seguirá dependiendo de la asistencia fiscal del Estado al menos hasta 2029.