
El desplome histórico de un pilar habitacional
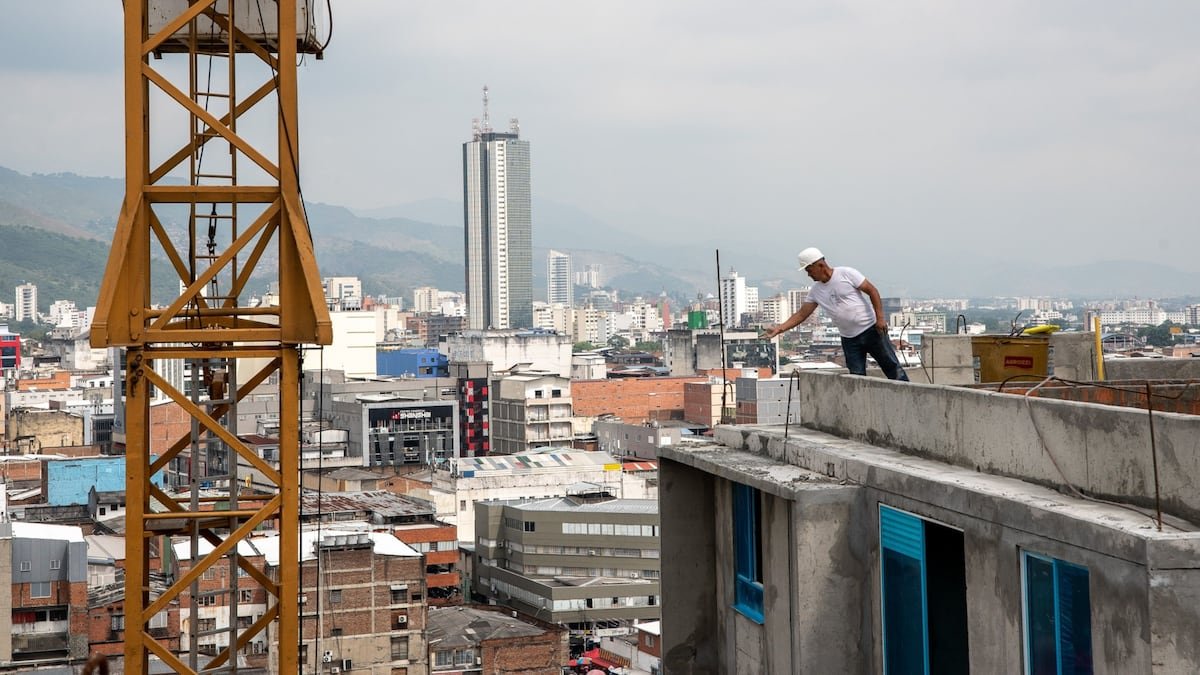
El programa Mi Casa Ya, que durante años funcionó como el principal puente para que cientos de miles de ciudadanos accedieran a la propiedad raíz en el país, registra una caída drástica en su operatividad. De acuerdo con un análisis reciente de Camacol, entre enero y septiembre de 2026 la iniciativa apenas concedió 250 subsidios, lo que equivale a un escaso 0,5 % frente al volumen de ayudas otorgadas durante el año 2024.
El gremio constructor advierte que, con la virtual paralización de este mecanismo, la nación deja atrás un instrumento fundamental de política pública consolidado a lo largo de décadas mediante la integración del ahorro individual, el crédito bancario y el apoyo estatal. Creado originalmente en 2015 bajo el Decreto 428 para contrarrestar una crisis petrolera, el esquema ofrecía un beneficio directo para la cuota inicial y una reducción en las tasas de interés aplicable a cualquier plan habitacional que cumpliera con los requisitos de ley.
Durante la vigencia posterior a la emergencia sanitaria global, la estrategia alcanzó su cúspide histórica al superar los 65.000 subsidios anuales en 2021 y 2022. En el primero de esos años, siete de cada diez unidades de interés social comercializadas en el territorio nacional disponían de este respaldo financiero, beneficiando en total a 368.000 hogares ubicados en más de 360 municipios, donde el 80% de los beneficiarios percibía ingresos inferiores a dos salarios mínimos.
Cronología del deterioro institucional
El punto de inflexión negativo se ubica en la segunda mitad de 2022. En ese periodo se presentaron fallas de planificación que derivaron en la asignación de más de 21.500 subsidios sin contar oportunamente con las apropiaciones presupuestales para las coberturas financieras, congelando los trámites por cerca de ocho meses.
Posteriormente, la expedición del Decreto 490 de 2023 transformó los parámetros socioeconómicos tradicionales al incorporar la categorización del Sisbén IV y un esquema de priorización por puntajes. Esta modificación generó fricciones operativas con la banca comercial, la cual continuó evaluando los ingresos monetarios tradicionales, duplicando los filtros y disparando los tiempos de espera y la incertidumbre para los compradores. Aunque la priorización se suprimió en 2024, la preasignación dejó a 2.866 familias con reserva pero sin respaldo financiero.
El golpe definitivo se concretó con la Circular 012 emitida el 16 de diciembre de 2024, disposición mediante la cual el Gobierno neutralizó la operatividad del sistema. Como consecuencia, las asignaciones se redujeron desde un promedio de 59.000 anuales entre 2022 y 2024 hasta unas 8.000 durante el año pasado y la cifra marginal registrada en el presente ejercicio.
La transición hacia Casa Milagro y la emergencia
Ante la inactividad del esquema tradicional, la administración del presidente Abelardo De la Espriella estructuró un relevo institucional denominado Casa Milagro. El titular de la cartera de Vivienda, Jaime Andrés Beltrán, concibió inicialmente esta herramienta para articular los recursos de las cajas de compensación, el Fondo Nacional del Ahorro y la banca privada, con la meta de propiciar créditos preferenciales.
Sin embargo, la emergencia desatada por el sismo del pasado 10 de agosto, que impactó a 498 municipios en 16 departamentos, obligó a modificar las prioridades presupuestales. El Ministerio anunció que los recursos se centralizarán a través del Fondo Milagro para atender prioritariamente la reconstrucción de las zonas devastadas y, en una fase posterior, cubrir la demanda nacional. “Mi Casa Ya se convierte hoy en Mi Casa Milagro”, expresó el ministro.
Las proyecciones oficiales contemplan estructurar cerca de 7.000 soluciones habitacionales en un plazo de nueve meses y restituir las viviendas de más de 25.000 familias en un horizonte de dos a cuatro años, dejando sin un calendario definido a los postulantes que no resultaron damnificados por el movimiento telúrico.
Propuestas gremiales para el futuro del sector
Ante este panorama, organizaciones como Camacol, Asobancaria y Asocajas, con el respaldo del Banco Interamericano de Desarrollo (BID), han presentado una propuesta para inyectar dinamismo al mercado mediante una nueva generación de ayudas que contempla hasta 300.000 subsidios durante el cuatrienio, respaldados por una inversión pública de 11 billones de pesos.
Los cálculos sectoriales indican que cada peso aportado por el Estado movilizaría aproximadamente 5,6 pesos en inversión privada —equivalentes a unos 61 billones de pesos— y facilitaría la creación de cerca de 1,05 millones de empleos. Los analistas insisten en que la recuperación del sector requiere certidumbre jurídica y reglas estables.
Sin un programa permanente que reemplace con suficiencia al modelo anterior, el sector constructor advierte sobre el peligro de “incentivar mayores niveles de informalidad urbana y condiciones de habitabilidad más precarias en el mercado de arriendo”, dejando desprotegidos a miles de ciudadanos que aspiran a la propiedad formal.