
El origen de un gravamen histórico en el urbanismo galo
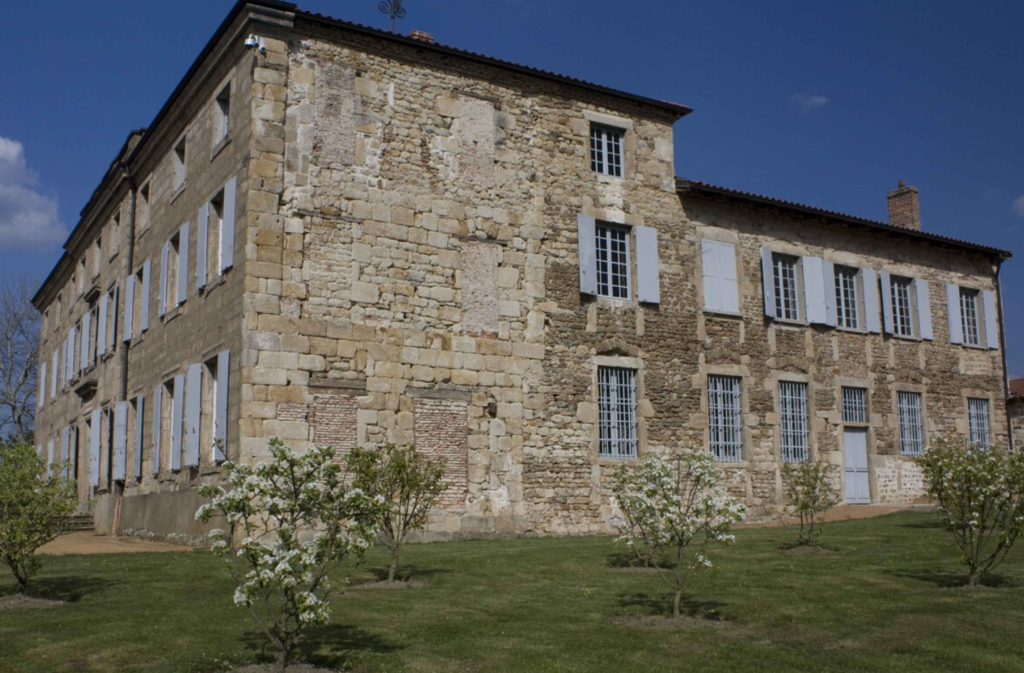
Caminar por las calles de diversas localidades en territorio francés permite observar una peculiaridad arquitectónica que suele desconcertar a los visitantes: edificaciones seculares que exhiben vanos tapiados con materiales sólidos como argamasa o ladrillos. Lejos de responder a una corriente estética o a errores de remodelación, esta estampa urbana es la consecuencia directa de una normativa fiscal impuesta a finales del siglo XVIII. Específicamente, el 24 de noviembre de 1798, el gobierno bajo el Directorio impulsó un tributo sobre cada acceso y vano de iluminación presente en los inmuebles.
La medida fue concebida por el ministro de Finanzas Dominique Ramel como una respuesta urgente para paliar la crisis económica heredada tras los conflictos revolucionarios. Diseñada inicialmente como un recurso temporal, la legislación se prolongó durante 126 años hasta su derogación definitiva, moldeando de manera permanente la fisonomía de pueblos y ciudades en el país europeo.
Mecánica de recaudación y adaptación ciudadana
El sistema implementado destacaba por su simplicidad operativa para los inspectores estatales, quienes evitaban vulnerar la privacidad de los hogares. Los agentes fiscales únicamente debían recorrer el perímetro exterior de las propiedades para contabilizar las aberturas visibles hacia la vía pública, asumiendo que un mayor número de entradas de luz reflejaba una mayor capacidad contributiva por parte de los propietarios.
Los registros tarifarios de la época muestran que el costo inicial oscilaba significativamente según la densidad demográfica. Mientras que en poblaciones menores a los 5,000 habitantes el gravamen rondaba los 0.20 francos por unidad, la cifra escalaba hasta 0.60 francos en urbes con más de 100,000 residentes, aplicando además tarifas duplicadas para cocheras y locales comerciales.
Ante este panorama, los propietarios implementaron diversas estrategias para disminuir la carga impositiva. La alternativa más común consistió en tapiar las aberturas por completo. Asimismo, elementos arquitectónicos tradicionales como las ventanas divididas sufrieron modificaciones estructurales, ya que los inspectores solían tasar cada sección de manera independiente. Al eliminar dichos divisores internos, los dueños conseguían reducir la factura final.
Consecuencias en la salud pública y el fin del tributo
El impacto de esta disposición trascendió el aspecto estético y afectó profundamente las condiciones de habitabilidad al interior de los inmuebles. Al suprimir puertas y ventanas para disminuir los pagos fiscales, las familias limitaron drásticamente la ventilación y el acceso a la luz natural, una problemática que afectó con mayor severidad a los sectores de menores recursos. Debido a esto, la sociedad bautizó popularmente la normativa como el tributo sobre el aire y la luz, generando fuertes críticas por parte del gremio médico e higienista.
Inspirada parcialmente en regulaciones previas aplicadas en Inglaterra y Gales durante el siglo XVII, esta imposición formó parte de los gravámenes directos heredados del periodo revolucionario. Sin embargo, la creciente presión social, el desarrollo de sistemas impositivos modernos como el impuesto sobre la renta y la incompatibilidad con las necesidades sanitarias aceleraron su ocaso. La legislación fue extinguida formalmente en 1926, cuando su recaudación ya era marginal, dejando como único vestigio aquellas fachadas modificadas que continúan narrando una peculiar etapa de la historia tributaria.