


El nuevo marco regulatorio para las entidades financieras
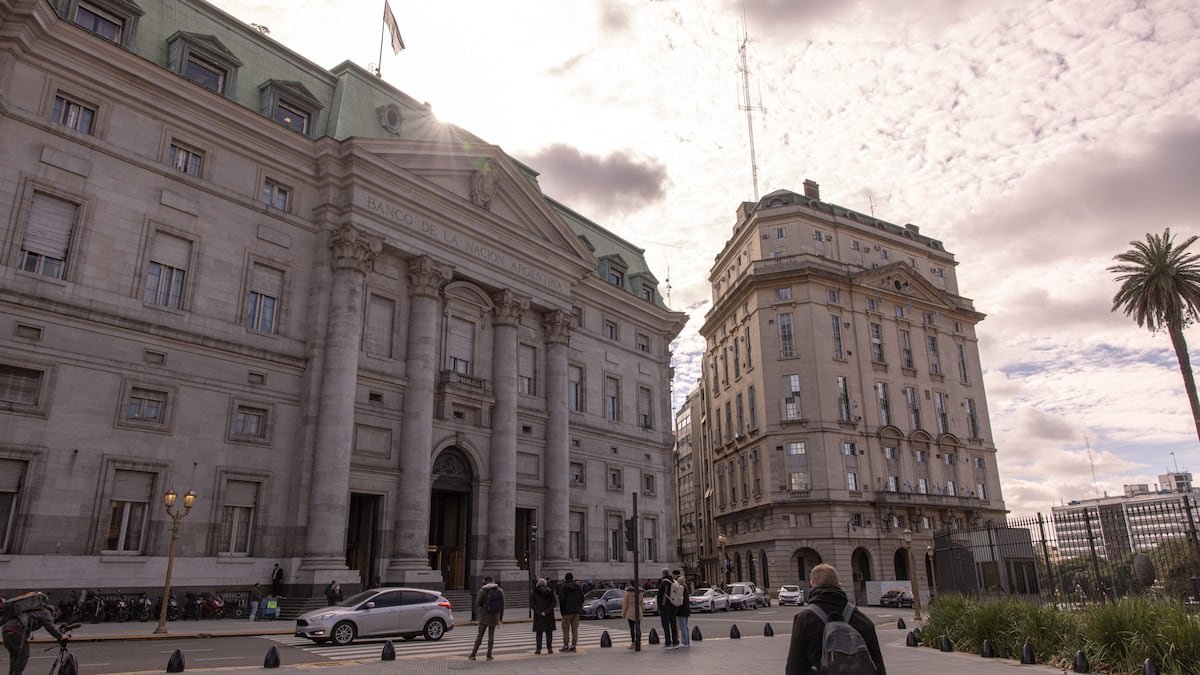
El Banco Central de la República Argentina (BCRA) emitió la comunicación A8490, un instrumento normativo mediante el cual se habilita formalmente a las instituciones bancarias a adquirir cuotapartes de los Fondos Comunes de Inversión (FCI) autorizados por la Comisión Nacional de Valores (CNV). Esta resolución modifica el escenario operativo para los bancos, los cuales ahora podrán canalizar parte de los recursos provenientes de las empresas hacia estos vehículos financieros.
La medida responde a una demanda concreta planteada por las principales cámaras que nuclean a las entidades del sistema financiero local. De acuerdo con fuentes del sector consultadas por Bloomberg Línea, el sector bancario había solicitado una revisión de las restricciones iniciales que les impedían colocar dichos capitales en instrumentos propios o de compañías vinculadas. No obstante, la autoridad monetaria dispuso una salvaguarda contable al especificar que el resultado acumulado de estas inversiones no integrará la masa de ganancias disponibles para su distribución, salvo la proporción destinada a cubrir los objetivos específicos del régimen.
Qué son los fondos de asistencia laboral y cómo operan
Los denominados Fondos de Asistencia Laboral (FAL) fueron establecidos formalmente por la Ley de Modernización Laboral 27.802 como un mecanismo obligatorio de capitalización destinado al sector privado en Argentina. Su propósito fundamental radica en ofrecer a las compañías una herramienta de previsibilidad financiera para afrontar el pago de eventuales resarcimientos económicos al finalizar los vínculos laborales.
El esquema de funcionamiento contempla aportes patronales mensuales diferenciados según el tamaño de la organización: un 1% para las grandes empresas y un 2,5% para las micro, pequeñas y medianas empresas (MiPyMEs). Estos desembolsos se integran de manera automatizada a través de los organismos de recaudación fiscal hacia cuentas comitentes individuales que operan bajo la titularidad del empleador.
Implicancias y funcionamiento operativo para las empresas
De acuerdo con un análisis elaborado por la sociedad de bolsa Inviú, perteneciente al Grupo Financiero Galicia, las cuentas constituidas bajo esta normativa actúan como un patrimonio independiente, inembargable e inalienable. Los analistas puntualizaron que este sistema no elimina el marco indemnizatorio actual, sino que opera como un soporte complementario para la planificación financiera corporativa.
Entre los beneficios destacados por los especialistas figuran la exención del impuesto a las ganancias sobre los rendimientos generados, la valorización del capital acumulado frente a la inercia de los aportes tradicionales y la flexibilidad operativa. Sobre este último punto, los empleadores conservan la potestad de decidir si utilizan los recursos acumulados en el fondo o si prefieren afrontar las obligaciones de desvinculación utilizando su propia liquidez corriente.


