

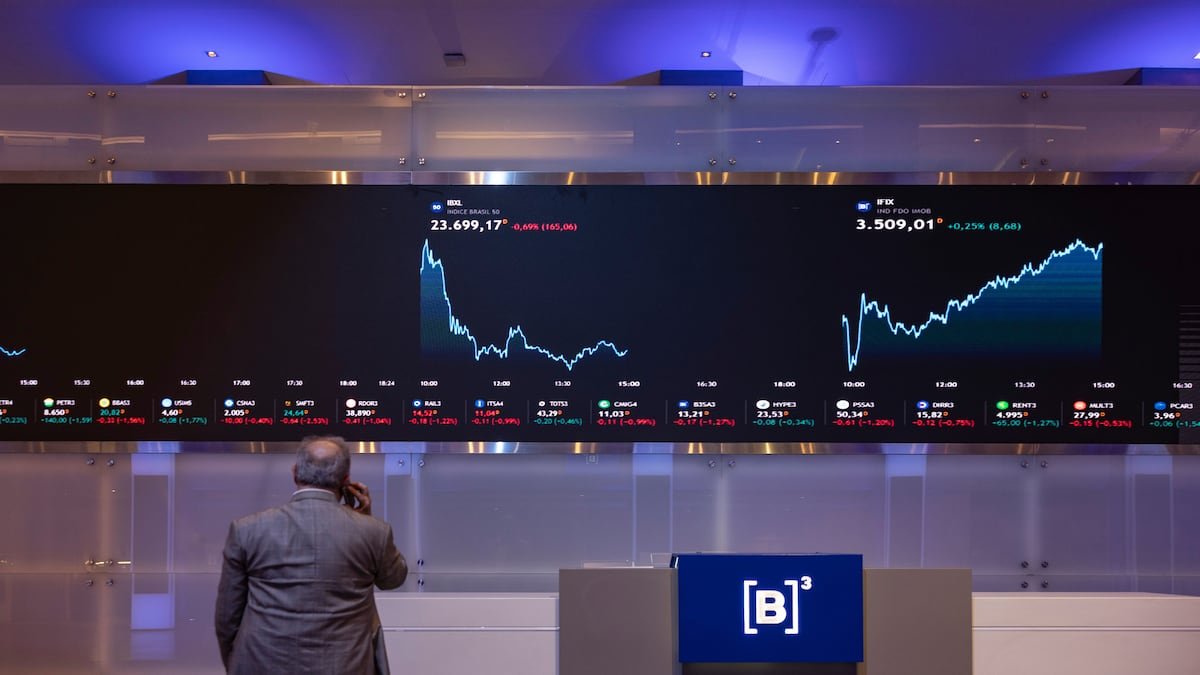

El impacto de los comicios en el panorama bursátil sudamericano
Tras la celebración de la primera vuelta electoral en Brasil, el panorama financiero regional ha ingresado en una etapa de reconfiguración estratégica. Los principales actores de la banca de inversión global han comenzado a estructurar operaciones financieras audaces con el propósito de capitalizar la segunda fase de este movimiento bursátil, abarcando desde el mercado accionario y el real brasileño hasta los títulos de deuda pública y las tasas de interés de referencia.
El punto de partida de este optimismo financiero radica en los resultados logrados en las urnas. Flávio Bolsonaro se situó por delante del actual mandatario Luiz Inácio Lula da Silva, mientras que la conformación del Congreso experimentó un viraje notable hacia sectores de centroderecha y derecha. Para los grandes centros financieros internacionales, esta nueva correlación de fuerzas legislativas incrementa de manera sustancial las probabilidades de alcanzar una consolidación fiscal duradera en el país.
Confianza institucional y expansión de riesgos
La disyuntiva para los grandes capitales no se limita a prever una tendencia alcista, sino a destinar recursos financieros masivos para respaldar dicha tesis. Entidades de peso internacional han modificado sus carteras de inversión: Citi incrementó su nivel de exposición al riesgo en territorio brasileño, JPMorgan mantiene abiertas posiciones estratégicas sobre la moneda local y los tipos de interés, y Morgan Stanley ha identificado con precisión qué segmentos corporativos se beneficiarían de una eventual reducción en la prima de riesgo fiscal.
“Es mejor perseguir el movimiento temprano que perseguirlo más tarde, en nuestra opinión”, declaró Alice Zheng, analista perteneciente a la plantilla de Citi, justificando la decisión de incrementar la presencia de la entidad en el mercado brasileño tras una respuesta inicial calificada como sumamente vigorosa por los especialistas.
Metas ambiciosas para el índice bursátil de referencia
Las proyecciones sobre el mercado accionario se han tornado sumamente optimistas. Desde Citi se adquirieron contratos de futuros sobre el índice Ibovespa situados en los 208.990 puntos, fijando una meta ambiciosa de 250.000 unidades y estableciendo un umbral estricto de vigilancia en los 190.000 puntos, con una exposición de capital evaluada en US$500.000.
Para respaldar esta estrategia, la institución toma como referencia histórica los acontecimientos de 2018, periodo en el cual el principal indicador de la bolsa brasileña registró un repunte inmediato tras la primera vuelta electoral que logró extenderse de manera sostenida. Asimismo, se destaca que los flujos de capital extranjero hacia la renta variable local se mantenían neutrales desde mediados de septiembre, ubicándose todavía muy por debajo de los registros alcanzados a comienzos de 2026.
Por su parte, Morgan Stanley comparte un objetivo similar por vías analíticas alternativas. Los estrategas Nikolaj Lippmann, Julia Nogueira y Marcos Ríos señalaron lo siguiente: “Esperamos que el mercado se acerque a nuestro objetivo de 250.000 puntos para el índice Ibov en el corto plazo”, elevando de este modo su perspectiva previa de 192.000 unidades y consolidando este valor dentro de su escenario alcista proyectado para el año 2027.
Proyecciones para el tipo de cambio y los títulos de deuda
El comportamiento del real brasileño se ha convertido en otra de las herramientas fundamentales dentro de las apuestas de los mercados. JPMorgan calcula que la paridad cambiaria podría registrar una cotización favorable hacia los 4,80 reales por dólar en las próximas semanas, manteniendo una estructura de opciones a tres meses. En una línea más agresiva, Morgan Stanley anticipa una ruptura de los mínimos recientes y proyecta un escenario en el cual la divisa alcance los 4,50 reales por dólar durante el primer trimestre de 2027.
Sin embargo, las propias entidades advierten que el cumplimiento de estas metas cambiarias está supeditado a variables macroeconómicas críticas. “Para alcanzar estos niveles, tiene que presentarse a los mercados un plan fiscal más creíble y el contexto global tiene que permanecer relativamente estable”, enfatizaron las estrategas Ioana Zamfir y Sofía Palacios.
En el ámbito de la renta fija, la premisa fundamental descansa en la expectativa de que una mayor disciplina presupuestaria reduzca la rentabilidad exigida a los bonos soberanos. Bajo esta lógica, Citi adquirió títulos gubernamentales a tasa fija con vencimiento en 2031 a un rendimiento de 12,90%, buscando una compresión hasta el 12,25% que impulse el valor de los papeles en el mercado secundario.
Factores de riesgo y próximos hitos políticos
A pesar del entusiasmo generalizado de Wall Street, las operaciones financieras conllevan riesgos latentes que podrían alterar las previsiones. El evento político inmediato se encuentra fijado en la segunda vuelta electoral del próximo 25 de octubre, tras la cual la atención de los inversionistas se trasladará de manera inexorable hacia la presentación formal del programa fiscal y la conformación del equipo económico.
Desde la perspectiva de la implementación de políticas públicas, los expertos de Morgan Stanley advierten sobre los tiempos institucionales: “La implementación fiscal será gradual, pero la revalorización de los activos brasileños no tiene por qué serlo”, apuntaron los analistas Ana Madeira y Thiago Machado, señalando que los precios en las pizarras financieras suelen anticiparse a los cambios estructurales en las cuentas nacionales.
Finalmente, entidades como Citi reconocen la vulnerabilidad de sus carteras ante eventuales episodios globales de aversión al riesgo, un triunfo electoral opositor en el balotaje o turbulencias en los mercados internacionales de deuda, recordando que la sostenibilidad del ciclo financiero dependerá estrictamente de la consistencia en las señales macroeconómicas futuras.


