


Nuevas fronteras de las fintech en Colombia: mayor acceso al crédito, inteligencia artificial y alianzas estratégicas
El sector de la tecnología financiera en Colombia está transformando su enfoque inicial, distanciándose de la confrontación directa con la banca tradicional para priorizar la colaboración, el uso de datos avanzados, la inteligencia artificial y la expansión de productos crediticios orientados a sectores desatendidos.
La evolución natural hacia el financiamiento corporativo
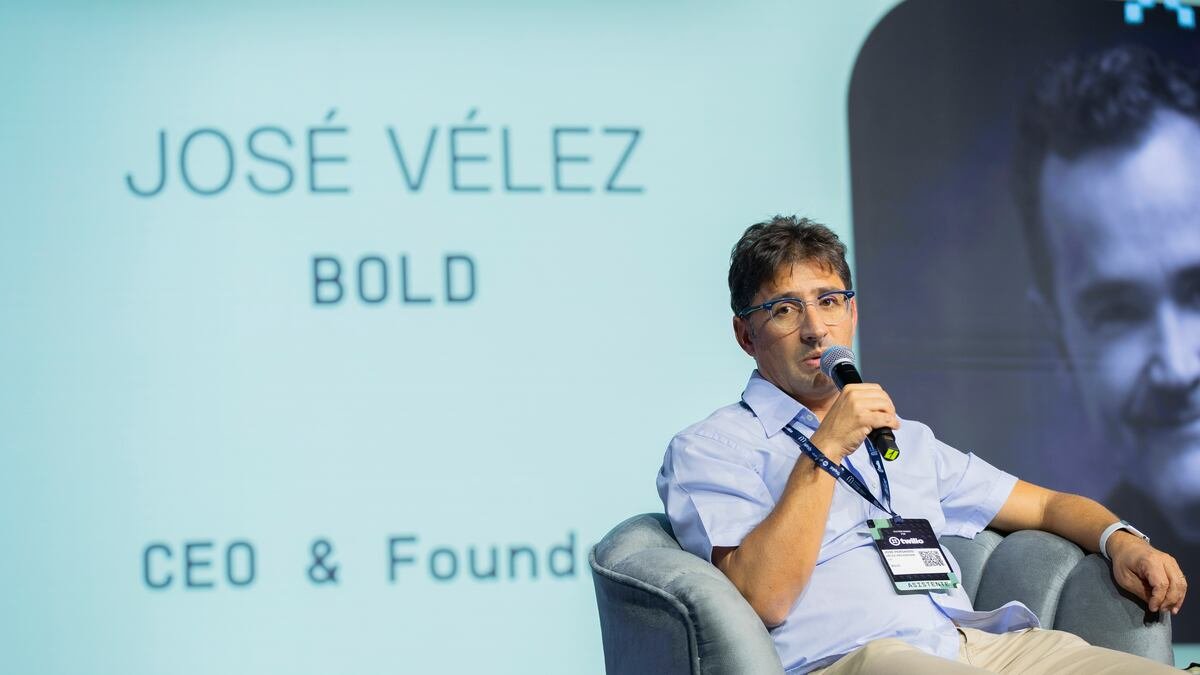
Para José Vélez, director ejecutivo y fundador de Bold, la transformación del mercado responde a las necesidades históricas de los pequeños negocios locales, los cuales han encontrado en las plataformas digitales herramientas más eficientes para gestionar sus cobros diarios.
“Históricamente, las pequeñas empresas estaban subatendidas por la banca tradicional. Ya se están volcando a recibir pagos porque hay una oferta mucho más moderna, digital y tecnológica”, afirmó el directivo.
Como parte de su estrategia de crecimiento, la firma ha introducido soluciones de capital de trabajo y prepara el lanzamiento de opciones enfocadas en proyectos de inversión para negocios de menor escala. Los montos financiados varían desde los COP$300.000 hasta alcanzar cerca de COP$1.000 millones, destinados a la adquisición de maquinaria o apertura de establecimientos comerciales.
“Nos queda entrar en el mundo del crédito”, señaló Vélez, detallando que la cartera actual de la compañía registra un índice de impago de aproximadamente el 7%.
Integración y sinergias con la banca tradicional
Por otro lado, la complementariedad entre los actores tradicionales y los nuevos operadores tecnológicos cobra fuerza. Ernesto Gutiérrez de Piñeres, vicepresidente corporativo de Tecnología de Grupo Aval, sostiene que las plataformas emergentes enriquecen la propuesta de valor de la corporación financiera.
“El ecosistema fintech nos complementa y complementa las ofertas de valor que tiene el Grupo Aval”, aseguró.
Mediante iniciativas como Aval API Market, el grupo financiero busca articular sus servicios con soluciones externas a través de esquemas de finanzas abiertas. Para la entidad, la digitalización y las herramientas basadas en la nube representan los pilares operativos fundamentales para mantenerse vigentes en el mercado actual.
“En un mundo como el que nos tocó vivir, en el mundo de la inteligencia artificial, de la nube y de las finanzas abiertas, la tecnología se vuelve el motorcito que hace que las cosas funcionen”, explicó Gutiérrez de Piñeres.
Potenciar las capacidades humanas mediante la inteligencia artificial
En el ámbito de la innovación analítica, la inteligencia artificial se implementa como un recurso para optimizar el conocimiento del consumidor y agilizar la toma de decisiones gerenciales, priorizando la asistencia sobre la sustitución de la fuerza laboral.
“Nosotros no vemos una inteligencia artificial pensada o usada en reemplazar las funciones que hacemos los humanos, sino en aumentar la capacidad del humano”, sostuvo el representante de Grupo Aval, al tiempo que destacó la importancia de establecer redes de cooperación con aquellos socios especializados en áreas fuera del foco corporativo principal.
Impulso a las pymes y retos en las tasas de interés
El segmento de las pequeñas y medianas empresas constituye otro de los frentes clave de expansión. Vivian Acuña, máxima responsable de Kapital en el país, enfatizó el potencial de crecimiento disponible tras recibir una inyección de capital por US$125 millones destinada a fortalecer su infraestructura tecnológica.
“Somos un país que tiene toda la oportunidad en financiación”, expresó Acuña, destacando el compromiso de la organización mexicana con el mercado colombiano.
No obstante, la colocación de recursos enfrenta desafíos normativos importantes, especialmente debido al impacto de la tasa de usura sobre las entidades que operan sin captación directa de depósitos del público.
“Realmente, es retador. Cuando tú no captas, tienes un precio de un fondeo. Y si la tasa baja muchísimo y el fondeo es igual o menor, ahí entras perdiendo”, advirtió, sugiriendo una revisión metodológica en el cálculo de dichos topes financieros.
Inversiones millonarias y la verdadera inclusión financiera
En paralelo, el gremio sectorial proyecta un escenario de alta actividad económica. Según Gabriel Santos, presidente de Colombia Fintech, se prevén inyecciones de capital superiores a los COP$4,3 billones durante los próximos 12 meses para respaldar la innovación y la operatividad de las empresas del sector.
Asimismo, el dirigente gremial enfatizó la necesidad de superar la simple apertura de cuentas bancarias inactivas para lograr una integración económica real en la población.
“Bancarizamos gente, pero no la incluimos. Tener una cuenta que uno no usa no es inclusión financiera, es estadística”, puntualizó Santos.
El desarrollo futuro del ecosistema también estará condicionado por el marco regulatorio en materia tributaria, el avance de los activos digitales, la consolidación de los pagos electrónicos y la implementación general del sistema de pagos inmediatos Bre-B.
Con estas estrategias en marcha, los distintos actores de la industria tecnológica financiera se preparan para marcar una etapa determinante en la evolución económica de la región, resumida por Santos de la siguiente manera: “Esta octava edición será decisiva para consolidar la transformación financiera de América Latina”.


