


El avance tecnológico en el sector empresarial mexicano
La incorporación de herramientas digitales avanzadas experimenta un crecimiento acelerado en el tejido corporativo del país. De acuerdo con información difundida por el Banco de México a través de su reporte económico regional, las unidades productivas con plantillas superiores a un centenar de empleados lideran esta transformación digital, una tendencia que los analistas prevén que mantenga su trayectoria alcista durante los próximos años.
Mediante sondeos periódicos enfocados en la actividad económica, la máxima autoridad monetaria recopiló la perspectiva de distintos directivos respecto al aprovechamiento de sistemas automatizados. Los datos reflejan que la integración de estos recursos informáticos se extiende de manera uniforme en las distintas zonas geográficas, aunque muestra variaciones notorias dependiendo de la magnitud de la organización y su sector productivo.
Panorama regional y diferencias por tamaño corporativo
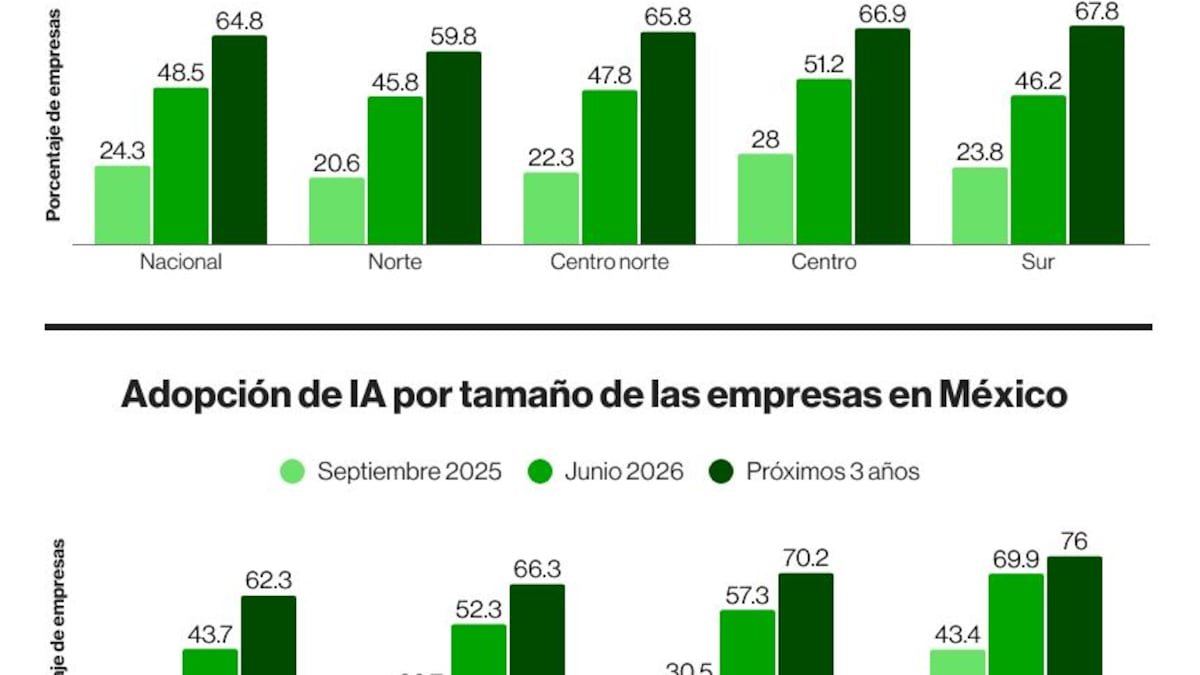
Al evaluar la penetración de estas innovaciones según la escala de los negocios, el estudio detalla que el 48,5% de las empresas de más de 100 trabajadores a nivel nacional reportó utilizar Inteligencia Artificial en junio de 2026, una cifra notablemente superior al 24,3% registrado en septiembre de 2025.
Asimismo, las proyecciones a mediano plazo indican que el 64,8% de las empresas anticipa emplear inteligencia artificial en el horizonte de los próximos tres años, confirmando la consolidación de esta herramienta en la estrategia operativa nacional.
En el análisis territorial, la proporción de corporaciones que ya implementan estos sistemas oscila entre el 45,8% en el norte y el 51,2% en el centro del territorio nacional. Por otra parte, la brecha según la dimensión del negocio es evidente: la adopción alcanza el 69,9% entre las compañías con más de 1.000 trabajadores, en contraste con el 43,7% observado en aquellas que cuentan con una plantilla de 101 a 250 colaboradores.
En cuanto a las actividades económicas con mayor grado de asimilación destacan la industria de maquinaria, computación y equipo, seguida por el sector de alimentos y bebidas, así como la rama química, de plásticos y minerales no metálicos. En el extremo opuesto, los sectores de textiles, confección y construcción registran los índices más bajos de integración.
Respecto a las herramientas predilectas, las corporaciones manufactureras inclinan su preferencia hacia el procesamiento de datos con un 50,1%, mientras que en el ámbito no manufacturero domina la creación de contenido visual con un 64,2%. Paralelamente, el uso de robótica y vehículos autónomos concentra una mayor presencia en la industria con un 19,7%, superando ampliamente el 4,8% del sector no manufacturero.
Efectos en la fuerza laboral y expectativas de productividad
Uno de los aspectos más analizados por los tomadores de decisiones es la repercusión de estos sistemas computacionales en las plazas de trabajo. Hasta el momento, el diagnóstico institucional revela que la mayoría de las organizaciones no ha advertido alteraciones profundas en sus plantillas, identificando en paralelo beneficios moderados en el rendimiento por empleado.
En concreto, el 67,5% de las empresas aseguró no haber experimentado modificaciones sustanciales en su personal durante el último trienio. Mirando hacia adelante, el 46,8% no anticipa cambios en el empleo para los próximos tres años, mientras que un 32,6% pronostica impactos positivos, superando al reducido sector que teme consecuencias desfavorables.
En la esfera de la eficiencia operativa, medida a través de las ventas por trabajador, el 57,3% de los encuestados no reportó variaciones relevantes en el pasado reciente, al tiempo que el 39,1% observó saldos favorables. Para el futuro inmediato, el optimismo se incrementa, ya que el 60,2% de las empresas prevé impactos positivos en su productividad general.
“Hacia delante, una mayor proporción de empresas anticipa impactos positivos tanto en el empleo como en la productividad, lo que sugiere que, en opinión de las propias empresas, estas tecnologías podrían complementar el trabajo de las personas más que sustituirlo”, señala el reporte de Banxico.
Finalmente, la autoridad monetaria puntualizó que la cristalización de estas ventajas competitivas dependerá estrictamente del nivel de asimilación tecnológica dentro de las cadenas de valor y de la capacidad formativa de los equipos de trabajo para extraer el máximo provecho de estas herramientas.


