

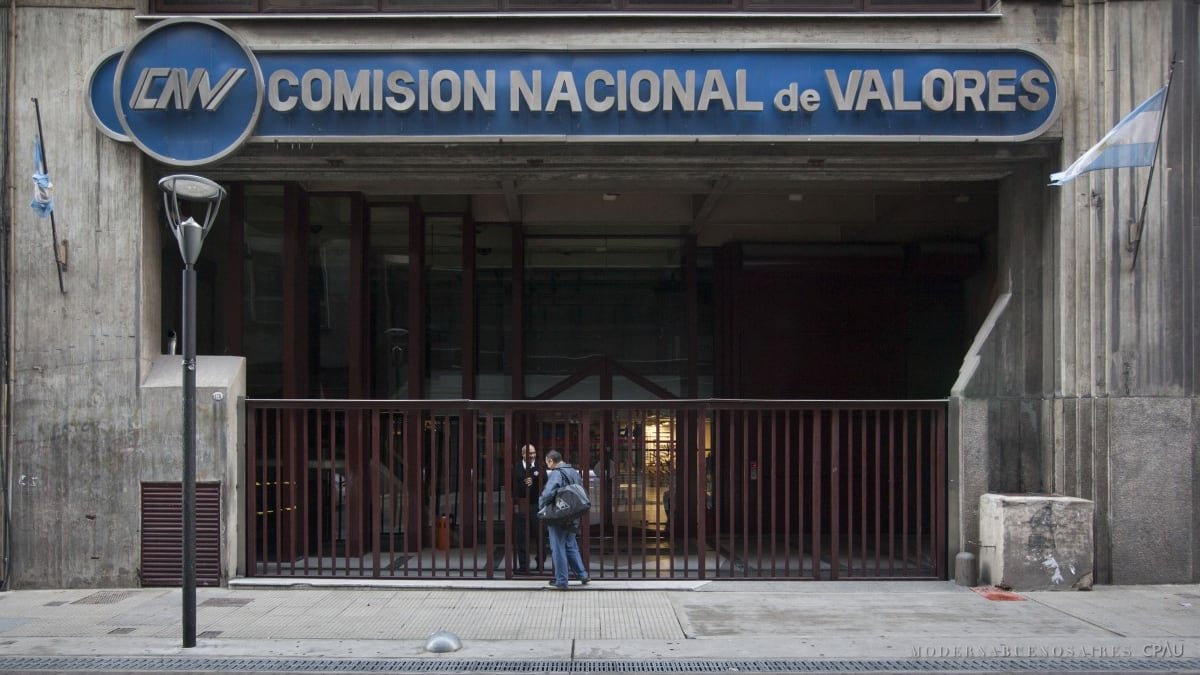

Fuerte rechazo bursátil en Argentina tras la prohibición de usar cheques y Echeqs en sociedades de bolsa
Una reciente disposición emitida por la Comisión Nacional de Valores (CNV) ha generado un profundo malestar y una ola de cuestionamientos dentro del ecosistema financiero local. La normativa oficial, publicada al inicio de la semana, prohíbe el uso de cheques físicos y electrónicos (Echeqs) como mecanismos para la recepción y entrega de recursos entre las casas de bolsa —conocidas formalmente como agentes de liquidación y compensación (ALyCs)— y sus clientes, estableciendo que la única vía permitida serán las transferencias bancarias directas.
Desde el organismo regulador se argumentó que la decisión busca garantizar la liquidez inmediata de los recursos, minimizar los inconvenientes vinculados al rechazo de documentos y fortalecer los protocolos de supervisión y fiscalización. Sin embargo, diversos actores del mercado financiero y consultoras económicas interpretan que detrás de estos argumentos se esconde una marcada intención fiscal y recaudatoria por parte del Estado nacional.
El trasfondo fiscal y la caída en la recaudación
Un análisis elaborado por la consultora Outlier puso de manifiesto el trasfondo impositivo de la resolución. En su informe, la entidad señaló: “En el mercado se lee que la decisión también apunta a cerrar una vía de elusión del Impuesto sobre los Débitos y Créditos Bancarios”.
Para profundizar en este punto, la misma consultora detalló los incentivos que existían hasta el momento: “El endoso de cheques está exento del 0,6%, y desde que la propia CNV había quitado meses atrás los topes a la cantidad de endosos se había masificado la práctica de derivar cobros por cheque directamente a la cuenta comitente sin depósito previo, en paralelo con caídas reales interanuales de la recaudación del tributo del orden del 11%, 6% y 9% en junio, julio y agosto respectivamente”. Esta lectura fue respaldada de manera casi idéntica por la consultora Guardian Capital, la cual afirmó: “La medida se vincula a la caída de la recaudación del impuesto al cheque”.
El impacto directo sobre las pymes y el capital de trabajo
Más allá de la discusión sobre la evasión fiscal, el mayor foco de preocupación se centra en el perjuicio que sufrirán las pequeñas y medianas empresas. Al respecto, el analista financiero Franco Tealdi, quien se desempeña como managing partner en IEB Córdoba, cuestionó los argumentos oficiales a través de sus redes sociales al señalar: “Leo por ahí que los ALyCs eludían impuestos. No, simplemente daban viabilidad a que las PyME pudieran colocar, en algún instrumento que les dé interés, fondos de corto plazo (capital de trabajo)”.
Para graficar la operatoria cotidiana de una empresa, el especialista planteó un ejemplo práctico: “Si vos eras una PyME y cobrabas un Echeq por AR$100 y tenías que pagarle a un proveedor en 15 días, ¿qué hacías? Endosabas a la ALyC, colocabas el dinero, ganabas 1% de interés por esos 15 días, y luego pagabas a tu proveedor con otro cheque”. No obstante, advirtió que con la nueva normativa la ecuación económica deja de ser viable debido a las cargas tributarias, afirmando que “el impuesto hace inviable la operación” porque se “pierde plata”, ya que “si el costo impositivo supera el rendimiento financiero de una operación de corto plazo, la operación deja de existir”.
Tealdi también remarcó que esta dinámica operaba de forma similar a los fondos comunes de inversión, los cuales se encuentran exentos de tributar por débitos y créditos. En cuanto al objetivo recaudatorio del Gobierno, el analista pronosticó que el resultado será contraproducente: “La pyme simplemente vai a dejar de invertir esos excedentes transitorios y, en muchos casos, la plata quedará inmovilizada en el banco a rendimiento cercano a cero”.
Mayores costos y quejas del sector empresarial
En sintonía con las advertencias de IEB Córdoba, el analista financiero Ariel Manito incorporó al debate la perspectiva directa de un empresario pyme afectado por la medida. Según trasladó el referente corporativo en plataformas digitales, la carga financiera y operativa que imponen las entidades bancarias supera ampliamente los mecanismos habituales de control de acreditaciones.
El testimonio recabado por Manito subraya que los bancos suelen aplicar cargos fijos tanto por la gestión de depósitos como por la emisión de cheques, a lo que se suman penalizaciones por documentos rechazados y comisiones por operaciones catalogadas bajo el concepto de valor al cobro. Asimismo, el empresario cuestionó la falta de automatización por parte del sistema bancario tradicional para derivar los saldos líquidos de las empresas hacia instrumentos de mercado de dinero que comiencen a remunerar desde las primeras veinticuatro horas, criticando además que dichas estructuras de costos no reciben ningún tipo de bonificación para el sector pyme.


