

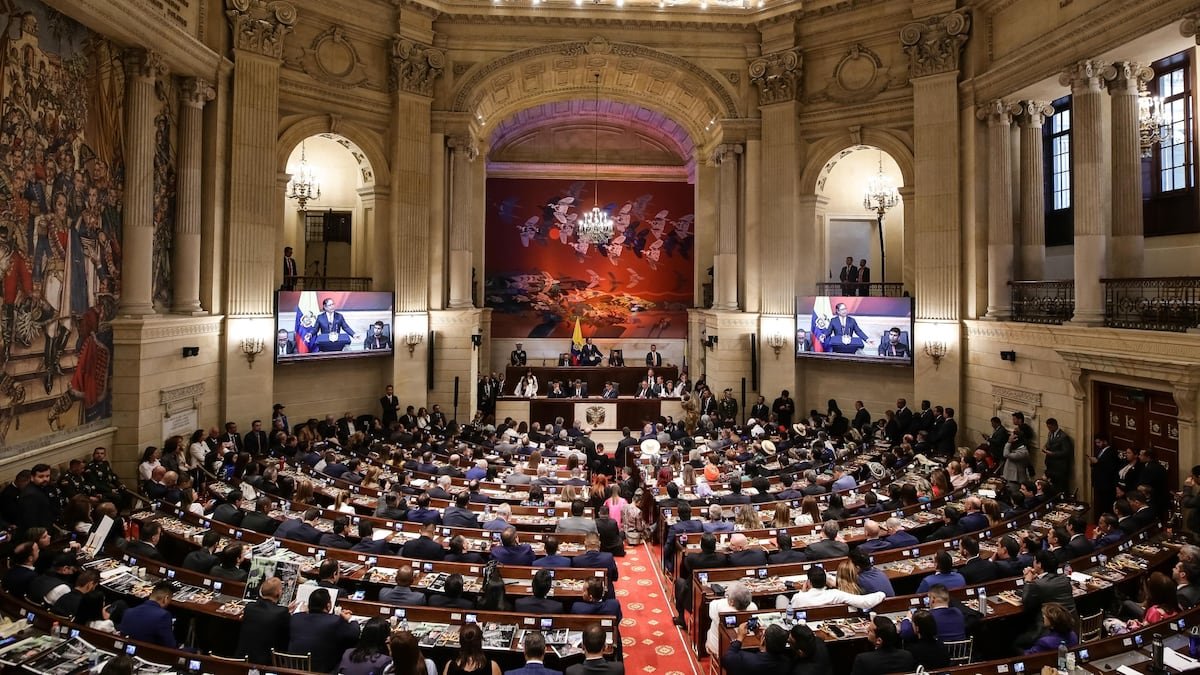

El ejecutivo liderado por el presidente Abelardo De la Espriella ha radicado formalmente ante el poder legislativo una exhaustiva iniciativa denominada Ley de Rescate Económico. Esta propuesta normativa tiene como propósito fundamental sanear las finanzas públicas nacionales mediante una drástica reducción del gasto estatal, la optimización de los ingresos fiscales y una profunda reorganización de la estructura administrativa del país.
El Ministerio de Hacienda, cartera encargada de estructurar el proyecto, señaló que el articulado contempla un conjunto de medidas orientadas a corregir las ineficiencias operativas del aparato estatal, potenciar los recursos de la nación, estimular la actividad económica y robustecer los mecanismos de fiscalización para combatir frontalmente la evasión fiscal y el contrabando.
Una reestructuración profunda del aparato estatal
Uno de los ejes transversales más relevantes de la propuesta legislativa consiste en la reorganización integral del Estado. Para lograr este objetivo, el texto solicita conferir facultades extraordinarias al presidente de la República durante un periodo de seis meses, permitiéndole así suprimir, fusionar o dividir ministerios y departamentos administrativos, modificar diseños organizacionales y redistribuir competencias entre dependencias públicas con el fin de erradicar duplicidades funcionales.
🔴Radicamos un proyecto de ley que es la piedra angular para recuperar la economía, nos da herramientas no solo para ajustar las finanzas públicas, también promueve la inversión para garantizar más empleo y mayor crecimiento en los años que vienen.#LeyRescate pic.twitter.com/cezUxHPe5D
— MinHacienda (@MinHacienda) October 29, 2026
Adicionalmente, dichas atribuciones excepcionales habilitarían la modificación de las plantas de personal, la eliminación de cargos y vacantes disponibles, y la centralización de servicios administrativos transversales. La normativa estipula que estas modificaciones estructurales deberán fundamentarse estrictamente en principios de eficiencia y sostenibilidad fiscal, garantizando en todo momento el respeto irrestricto a los derechos laborales consagrados en el ordenamiento jurídico vigente.
Austeridad radical y recortes drásticos al gasto público
El proyecto introduce un esquema de severa austeridad fiscal aplicable a las entidades que conforman el Presupuesto General de la Nación. Entre las disposiciones más destacadas, se ordena que durante el año 2027 los recursos destinados a la contratación de personal para servicios profesionales y apoyo a la gestión se reduzcan en un 50% en comparación con el ejercicio fiscal anterior.
Asimismo, se fijan topes al crecimiento de los gastos destinados a la adquisición de bienes y servicios para el periodo comprendido entre 2027 y 2030, estableciendo que dichos incrementos no podrán superar la variación anual experimentada por el índice de precios al consumidor (IPC) del año precedente.
La estrategia de contención también alcanza los rubros de viajes, viáticos, contratos de arrendamiento, compra de vehículos de representación, servicios de telefonía, suministros de papelería y pauta publicitaria institucional, implementando además controles para disminuir los costos operativos vinculados al desarrollo de programas y proyectos de inversión.
En materia de recursos humanos, el articulado decreta que para la vigencia de 2028 los gastos operativos de las entidades estatales deberán experimentar un decrecimiento nominal del 20%, exceptuando de esta medida a los integrantes de la Fuerza Pública. Para los años 2029 y 2030, se dispone que estas erogaciones no podrán crecer por encima de 0,5 puntos porcentuales respecto a la meta de inflación promedio calculada en el Presupuesto General de la Nación.
Complementariamente, el Gobierno proyecta poner en marcha un programa enfocado en la movilización y comercialización de activos estatales. Bajo este esquema, las instituciones públicas deberán inventariar bienes muebles, inmuebles y participaciones accionarias susceptibles de ser transferidos a la Central de Inversiones S.A. (CISA). Los recursos netos captados ingresarán al Presupuesto General de la Nación, destinándose al menos el 50% al pago del servicio de la deuda durante los primeros cuatro años de implementación.
Evaluación de fondos especiales y revisión presupuestal
La propuesta también contempla un análisis exhaustivo sobre la normatividad que ordena gastos obligatorios y asigna rentas con destinación específica, evaluando la conveniencia de mantener vigentes determinados fondos especiales dentro de la arquitectura fiscal.
Para tal fin, la cartera de Hacienda y el Departamento Nacional de Planeación asumirán la tarea de examinar la rentabilidad social, los costos operativos, el cumplimiento de metas y la posible superposición de funciones de aquellos programas financiados con recursos públicos.
La iniciativa abre la puerta para diferir o recortar partidas presupuestales que carezcan del aval favorable del Consejo Superior de Política Fiscal (Confis). De igual manera, se decreta que las transferencias y rentas específicas asociadas a los ingresos corrientes nacionales se modulen en estricta función del recaudo efectivo.
Modificaciones al régimen de seguridad social y aportes
En el frente de la seguridad social, el proyecto plantea reformas sustanciales sobre los aportes parafiscales y las cotizaciones en salud, introduciendo esquemas de exoneración diferenciados para empleadores y trabajadores según sus respectivos niveles de ingresos.
A partir de 2027, se prevé eximir del cumplimiento de aportes parafiscales destinados al Servicio Nacional de Aprendizaje (Sena) y al Instituto Colombiano de Bienestar Familiar (ICBF), así como de las cotizaciones al régimen contributivo de salud, a aquellas sociedades y personas jurídicas que satisfagan los requisitos fijados en la ley.
Tratándose de los trabajadores dependientes, la propuesta configura un esquema de cotización en salud a cargo del empleado que se incrementaría de manera escalonada, partiendo de un 4% para quienes perciban ingresos equivalentes a un salario mínimo, hasta alcanzar un 8% para aquellos cuyos estipendios se sitúen entre 20 y 25 salarios mínimos.
Adicionalmente, el texto prevé cambios en la destinación de los recursos administrados por las cajas de compensación familiar y por el Fondo de Solidaridad de Fomento al Empleo y Protección al Cesante (Fosfec), orientándolos hacia la financiación del aseguramiento en salud.
Nuevos gravámenes al consumo y trámite legislativo
Finalmente, el proyecto incorpora modificaciones impositivas centradas en los impuestos al consumo de bebidas alcohólicas y derivados del tabaco. Para los licores, vinos y aperitivos, se diseña una tarifa específica de $750 por cada unidad de 750 centímetros cúbicos, complementada con un componente ad valorem del 35%, pactando una actualización anual atada a la variación del IPC más cuatro puntos porcentuales.
Medidas similares se imponen sobre los cigarrillos, el tabaco elaborado y los dispositivos electrónicos de entrega de nicotina, incluidos los populares vapeadores. Los recursos adicionales derivados de estos tributos alcohólicos se canalizarán directamente hacia el sistema de salud. La iniciativa deberá superar ahora los debates reglamentarios en el Congreso de la República para culminar su proceso de conversión en ley de la república.


