


El panorama financiero y el informe oficial
La máxima entidad monetaria del país dio a conocer su perspectiva sobre el comportamiento del sistema financiero, señalando una contracción en los índices de atrasos en los pagos. Al difundir las conclusiones del documento trimestral, la institución detalló que el indicador general experimentó un alivio impulsado primordialmente por el sector de los hogares.
Analistas del mercado privado respaldaron las observaciones oficiales tras procesar los registros de la base de deudores del organismo. Las autoridades del ente monetario, encabezadas por la conducción principal del organismo, profundizaron en los motivos de esta evolución durante la presentación formal del documento.
Comportamiento dispar entre hogares y corporaciones
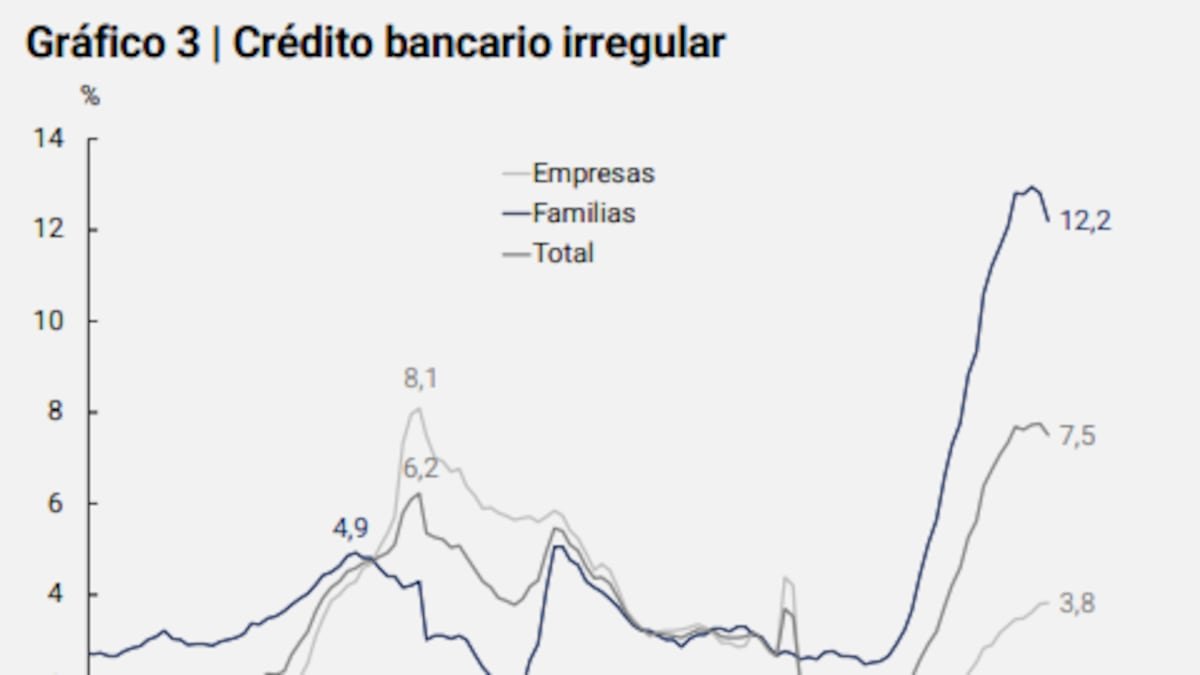
De acuerdo con los datos difundidos, el índice general de irregularidad crediticia se redujo hasta situarse en el 7,5% durante el noveno mes del año, mejorando el 7,75% registrado en el periodo precedente. Esta contracción tuvo su principal motor en el segmento residencial, cuyos indicadores pasaron del 12,81% al 12,2% en el mismo lapso.
Por el contrario, el comportamiento de las obligaciones corporativas mostró una dinámica diferente. La morosidad en las empresas se ubicó en el 3,8%, reflejando una variación casi imperceptible frente al 3,82% previo, según evaluaron los especialistas del sector.
En el documento oficial, la entidad destacó que “el descenso reciente de la mora favorece el ciclo de crédito bancario”. Asimismo, se recordaron las variables que precedieron al incremento de los atrasos, destacando un escenario de fuerte expansión del financiamiento y una desaceleración inflacionaria.
Factores detrás de la evolución financiera
El organismo explicó que la dinámica inflacionaria y monetaria generó discrepancias entre los costos financieros proyectados y los reales, encareciendo el endeudamiento más allá de lo previsto inicialmente por las partes. A esto se sumó el impacto de la coyuntura electoral previa y las fluctuaciones en la demanda de liquidez.
Otro aspecto determinante fue la asimetría en el abaratamiento de los costos de financiamiento. Mientras que las tasas corporativas descendieron drásticamente gracias a la compresión del riesgo país, el costo del dinero para los consumidores se mantuvo en niveles elevados, representando una proporción significativa de sus picos históricos debido a la menor capacidad de negociación de los individuos.
Perspectivas privadas y señales tempranas
Informes elaborados por consultoras especializadas remarcaron que la disminución de los atrasos en el segmento de familias abarcó a la totalidad de las principales entidades financieras dedicadas al crédito de consumo. Además, se observó una reducción en los montos con demoras menores, lo cual suele anticipar la tendencia futura del sistema.
Hacia los próximos meses, los expertos prevén una estabilización en los niveles de endeudamiento en moneda local, mientras el mercado sigue de cerca la evolución de la actividad económica y las condiciones de refinanciación vigentes en el sistema financiero nacional.


