


Radiografía fabril: cuáles son los rubros más castigados y los pocos que crecen en Argentina
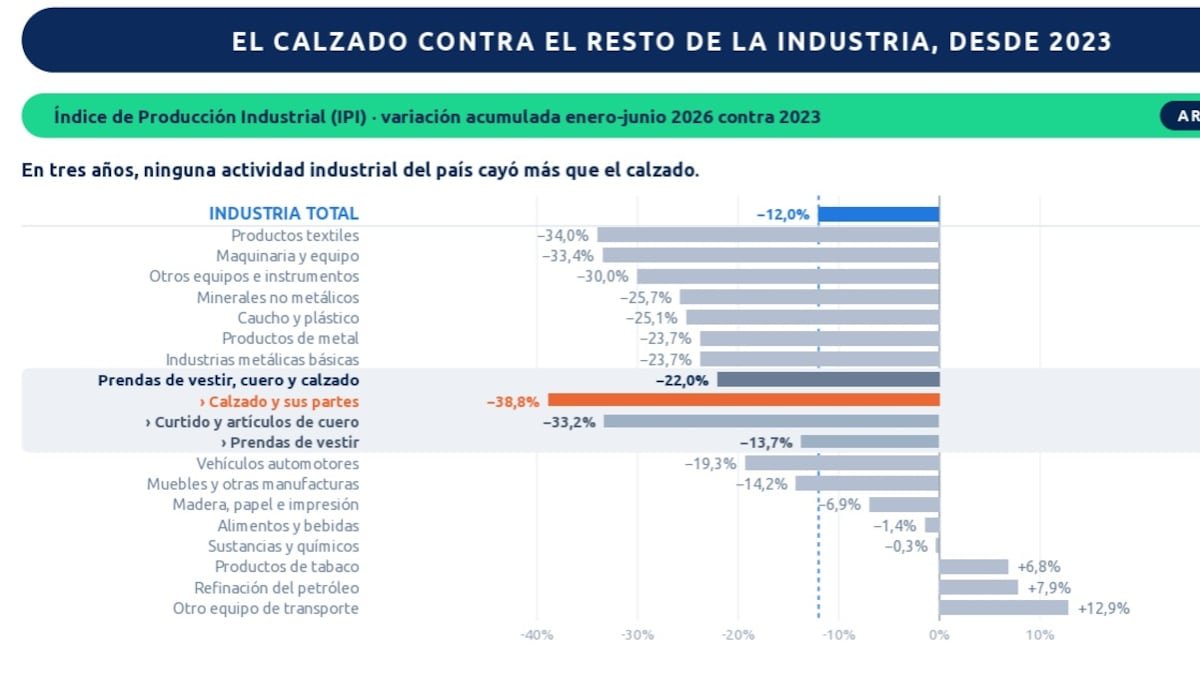
El aparato productivo nacional atraviesa un escenario generalizado de contracción que afecta de manera dispar a las distintas ramas de la economía. De acuerdo con los registros difundidos por entidades fabriles, el sector del calzado se posiciona como el más perjudicado desde el año 2023, al registrar un derrumbe del 38,8% durante el primer semestre de 2026 al compararlo con el mismo ciclo de referencia.
Un informe elaborado por la Unión Industrial de la Provincia de Buenos Aires (UIPBA) confirmó que dicho segmento encabeza los números negativos en el territorio bonaerense, seguido de cerca por la fabricación de artículos textiles y el rubro de maquinaria y equipo. En sintonía con este diagnóstico, los informes preliminares de la Unión Industrial Argentina (UIA) reflejaron que la actividad fabril global descendió un 3,4% interanual durante septiembre.
El impacto acumulado en las fábricas
El análisis elaborado por el Centro de Estudios de la UIA (CEU-UIA) evidenció que la producción manufacturera mostró un descenso mensual desestacionalizado del 0,2% en septiembre. Al evaluar el desempeño acumulado en lo que va de 2026, la contracción llega al 2,8% frente al año previo, posicionándose un 11% por debajo de los registros alcanzados en 2022 y 2023.
Por su parte, el índice sectorial de la UIPBA detalla que el total de la industria bonaerense retrocedió un 12% entre enero y junio de 2026 frente al mismo período de 2023. Dentro de ese universo, el complejo de prendas de vestir, cuero y calzado sufrió una retracción global del 22%, destacándose las caídas del 33,2% en artículos curtidos y del 13,7% en confección de indumentaria.
Sectores con caídas profundas
Además del calzado, el sector textil figura entre los más golpeados con una merma productiva del 34% en la primera mitad de 2026 al contrastarla con 2023. En paralelo, la división de maquinaria y equipo experimentó un desplome del 33,4%, mientras que la fabricación de otros equipos e instrumentos se contrajo un 30%.
Las mediciones interanuales de septiembre ratifican esta tendencia negativa. Desde el CEU-UIA precisaron que la fabricación de instrumentos eléctricos cayó un 26%, al tiempo que la maquinaria y equipo se contrajo un 24%, arrastrada fundamentalmente por el bache en la demanda de maquinaria destinada al agro. Asimismo, se detectaron bajas interanuales en la confección de indumentaria y cuero (-15%), manufacturas de metal (-10%) y productos textiles (-9%).
Los rubros que resisten y logran repuntar
A pesar del contexto recesivo general, un grupo reducido de actividades logró mostrar variaciones positivas. En el balance que contempla el período de enero a junio frente a 2026, la UIPBA destacó a la fabricación de otros equipos de transporte como el segmento de mejor rendimiento, con una expansión del 12,9%.
Detrás de este sector se ubicaron la refinación de petróleo, que experimentó un incremento del 7,9%, y la industria tabacalera, con un avance del 6,8%. Las mediciones mensuales de la UIA también captaron mejoras durante septiembre: los equipos de transporte avanzaron un 13% impulsados por el ensamblaje de motocicletas, la refinación petrolera creció un 5% y los químicos repuntaron un 4% gracias al empuje de los fitosanitarios.
Una recuperación que todavía no consolida su base
Los analistas del sector industrial advierten que las subas mensuales deben evaluarse con suma prudencia, debido a que se comparan contra bases muy deprimidas. Cabe recordar que, previamente, la actividad había sufrido una caída mensual del 5% en julio, mientras que en agosto del año anterior se había constatado una contracción interanual del 4,2%.
Si bien una mayoría de las ramas que componen el índice fabril exhibieron repuntes frente al mes inmediato anterior, la gran mayoría continúa anotando mermas en la medición interanual. Desde la entidad empresaria remarcaron que el sector manufacturero permanece todavía un 12% por debajo de los niveles de 2022, evidenciando los obstáculos estructurales para consolidar una reactivación firme y sostenida.


