


Bancos colocan otros 200.000 millones de pesos del FGS para financiar préstamos hipotecarios UVA
El sistema financiero argentino ratificó su interés por los recursos provenientes del Fondo de Garantía de Sustentabilidad de la ANSES. En el marco de la estrategia económica impulsada por el ministro de Economía, Luis Caputo, destinada a movilizar un total de 2 billones de pesos, la segunda subasta ejecutada por el Banco Central concluyó con una sólida participación de las entidades bancarias.
Detalles de la asignación y plazos elegidos
A través de la comunicación P51235 emitida por la autoridad monetaria presidida por Santiago Bausili, se oficializó que 14 entidades presentaron ofertas por un total de 246.000 millones de pesos. Finalmente, 12 instituciones lograron adjudicarse el segundo lote de 200.000 millones de pesos, apostando de manera prioritaria por instrumentos de largo plazo al igual que en la primera convocatoria.
Los datos oficiales revelan que el 98% de los recursos asignados, equivalentes a 196.747 millones de pesos, se canalizaron hacia el plazo más extenso de cinco años. Esta colocación se pactó bajo una modalidad que combina la evolución de las Unidades de Valor Adquisitivo más un spread promedio ponderado del 4,79%.
Por otra parte, los 3.252 millones de pesos restantes, que representan el 2% del total, se destinaron al plazo de un año con una tasa compuesta por la evolución de las UVA más un 2,71%. Ambas referencias se ubicaron por encima de los spreads mínimos establecidos previamente por el organismo monetario en 2,5% y 4,5% respectivamente.
Nuevas condiciones regulatorias para el destino de los fondos
Para esta segunda instancia de licitación, el Banco Central introdujo ajustes normativos fundamentales en comparación con el debut del programa. Por un lado, el plazo máximo para la aplicación efectiva de los recursos se redujo de 120 a 90 días.
Asimismo, la normativa estableció que el dinero debe canalizarse de manera exclusiva hacia el financiamiento de créditos destinados a la compra, construcción, ampliación o refacción de viviendas. Como novedad, esta vez se incluyó a personas humanas que, aun siendo titulares de un inmueble, no dispongan del uso efectivo del mismo, ampliando así el universo de beneficiarios en contraste con la primera etapa, limitada únicamente a la adquisición de primera vivienda.
Evaluación sobre el impacto en el mercado inmobiliario
El análisis sobre la efectividad de estas herramientas financieras genera diversas lecturas entre los especialistas del sector. Para Federico González Rouco, economista de Empiria, la primera inyección de liquidez operó con un alcance moderado sobre la plaza inmobiliaria.
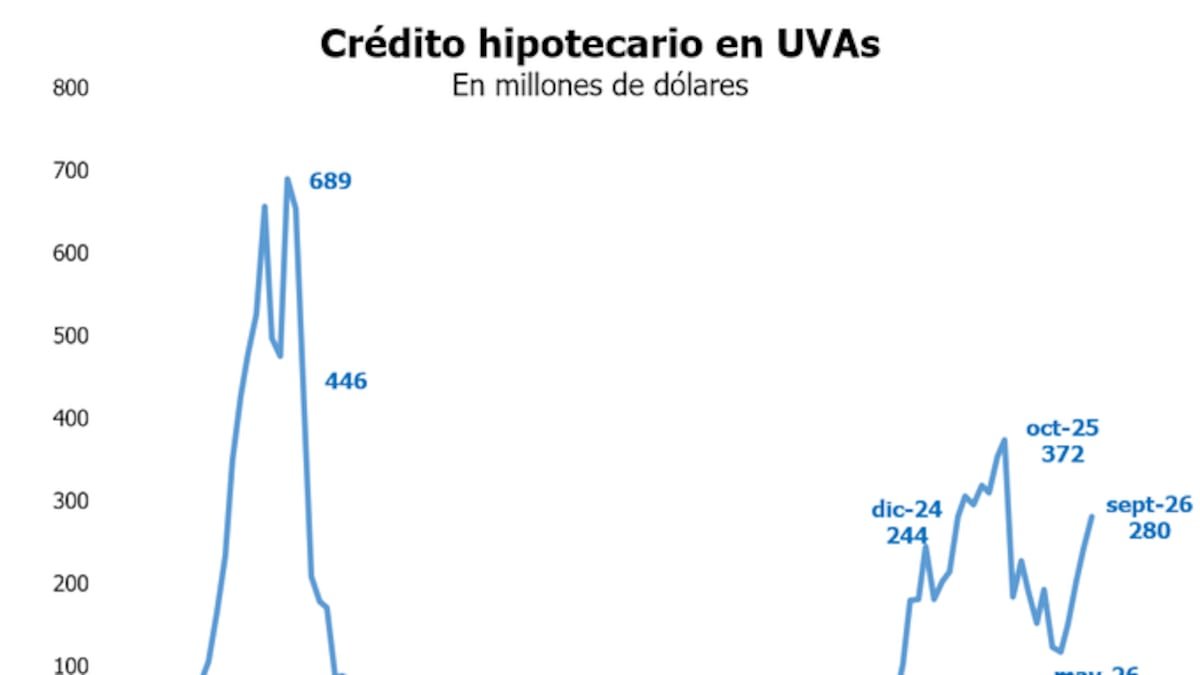
Si bien el experto reconoció que la financiación hipotecaria indexada mantuvo una senda de repunte durante septiembre al registrar colocaciones por 280 millones de dólares, advirtió que el volumen general se posiciona todavía un 21% por debajo de los registros obtenidos en septiembre de 2025.
Según detalló el especialista, durante el noveno mes del año se canalizaron 61.000 millones de pesos adicionales en comparación con agosto, cifra que “equivale a un tercio de lo que puso el FGS en plazos fijos”. No obstante, puntualizó que el stock global de préstamos ya exhibía una trayectoria de expansión previa, por lo que sugirió prudencia al atribuir toda la variación al programa oficial. De cara al futuro inmediato, estimó que las cifras interanuales podrían mostrar una recuperación sostenida hacia finales del año.


