


La industria de los vehículos autónomos atraviesa un momento crucial en su ruta hacia la comercialización masiva. De acuerdo con un análisis elaborado por Bank of America (BofA), el ecosistema automotriz y tecnológico está adoptando enfoques diversos y alianzas estratégicas con el propósito firme de consolidar la conducción automatizada de nivel 4, tanto en el mercado de consumo masivo como en el segmento de flotas comerciales de robotaxis.
El informe de la entidad financiera de Wall Street recalca que el sector avanza hacia un escenario de competencia diversificada. «Los vehículos autónomos llegan a un punto de inflexión, pero no habrá un único ganador», puntualizan los especialistas en su reporte.
Cuatro enfoques comerciales para dominar la conducción autónoma
Para entender la transformación del mercado, el banco de inversión segmenta las operaciones actuales en cuatro vertientes principales. Por un lado se encuentran los fabricantes verticalmente integrados que combinan el desarrollo de sistemas para usuarios particulares y servicios de transporte compartido, tales como Tesla y Rivian. En segundo lugar figuran los proveedores especializados exclusivamente en robotaxis, como Zoox y Waymo. El tercer grupo lo componen las empresas dedicadas al software y la tecnología aplicada, entre las que sobresalen Wayve y Nuro. Finalmente, el esquema se completa con los agregadores de demanda, representados por plataformas como Uber y Lyft.
La estrategia de Tesla y el despliegue del Cybercab
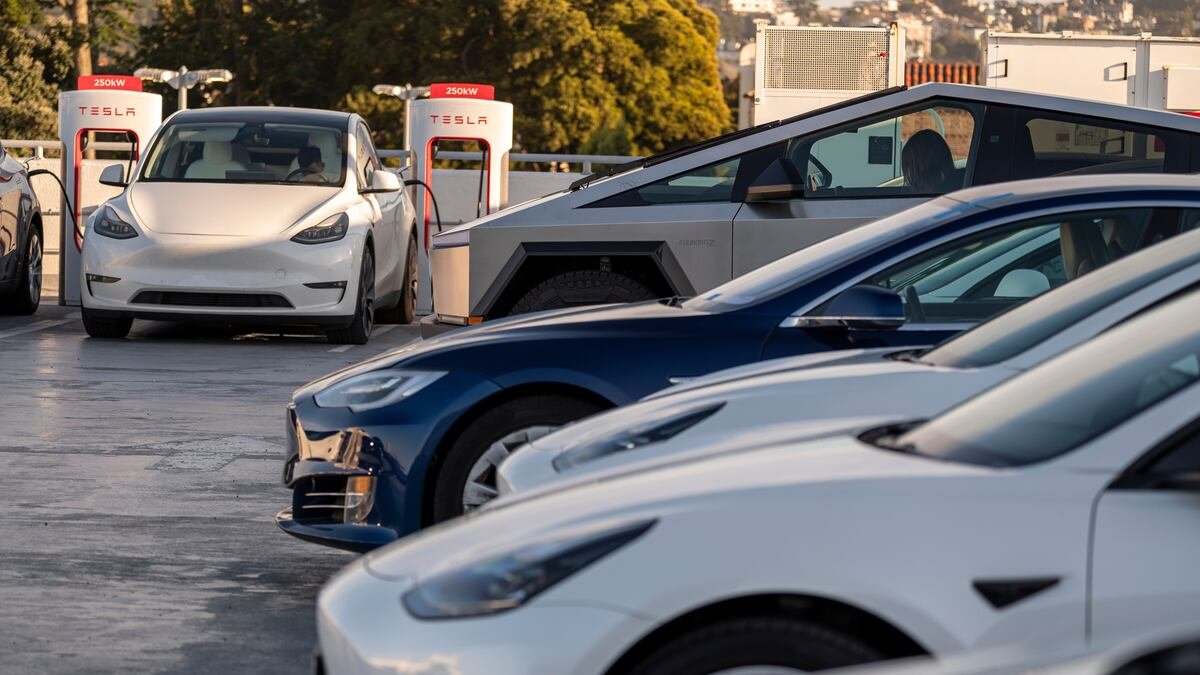
Dentro de los fabricantes integrados, la firma liderada por Elon Musk posiciona al Cybercab como su principal herramienta para comercializar robotaxis de forma rentable. El diseño de este vehículo prioriza la reducción de gastos operativos. Los cálculos de BofA indican que el costo total de operación del Cybercab podría situarse en unos 30 centavos por milla una vez que alcance su madurez productiva, comparado con los 50 centavos por milla de un Model Y adaptado para flotas o los US$2 a US$3 por milla que registran las plataformas tradicionales de transporte.
Actualmente, la capacidad instalada de la compañía asciende a 125.000 unidades, mientras que sus componentes mecánicos y baterías están proyectados para resistir hasta 500.000 millas de uso. Con operaciones piloto ya en marcha en Austin, la empresa busca superar las limitaciones actuales de validación de software, un indicador que ya superó el millón de millas recorridas sin supervisión.
Rivian, Lucid y Nuro apuestan por la colaboración multisectorial
Por su parte, Rivian implementa una arquitectura que mezcla inteligencia artificial y sensores múltiples, estructurando alianzas estratégicas como la pactada con Uber para incorporar hasta 50.000 vehículos equipados con su tecnología de autonomía.
En paralelo, Lucid y Nuro estructuran modelos donde la responsabilidad operativa se divide entre la fabricación del vehículo y el desarrollo del software. En el caso de Lucid, su compromiso inicial contempla 35.000 vehículos en un plazo de seis años, mientras que Nuro aporta el sistema de conducción automatizada de nivel 4 para acelerar los lanzamientos comerciales previstos para el cierre de 2026.
Soluciones integrales en transporte de pasajeros y carga pesada
En el rubro de los robotaxis independientes, Zoox avanza con un formato bidireccional enfocado por completo en el confort de los pasajeros, operando servicios pagos en ciudades como Las Vegas. Simultáneamente, firmas como Wayve comercializan su tecnología de software a grandes fabricantes globales de la talla de Stellantis y Nissan.
El segmento de transporte pesado y logística también muestra avances significativos. Kodiak proyecta retirar al conductor humano de sus camiones de carga hacia finales de 2026 debido a la escasez de personal en rutas de larga distancia. Por su parte, Aurora expande su servicio de flotas con respaldos financieros especializados y Gatik acumula más de US$600 millones en contratos pendientes enfocados en el suministro regional de última milla.


